猜你想问
纳真科技(9856)招股报告主要信息是什么?
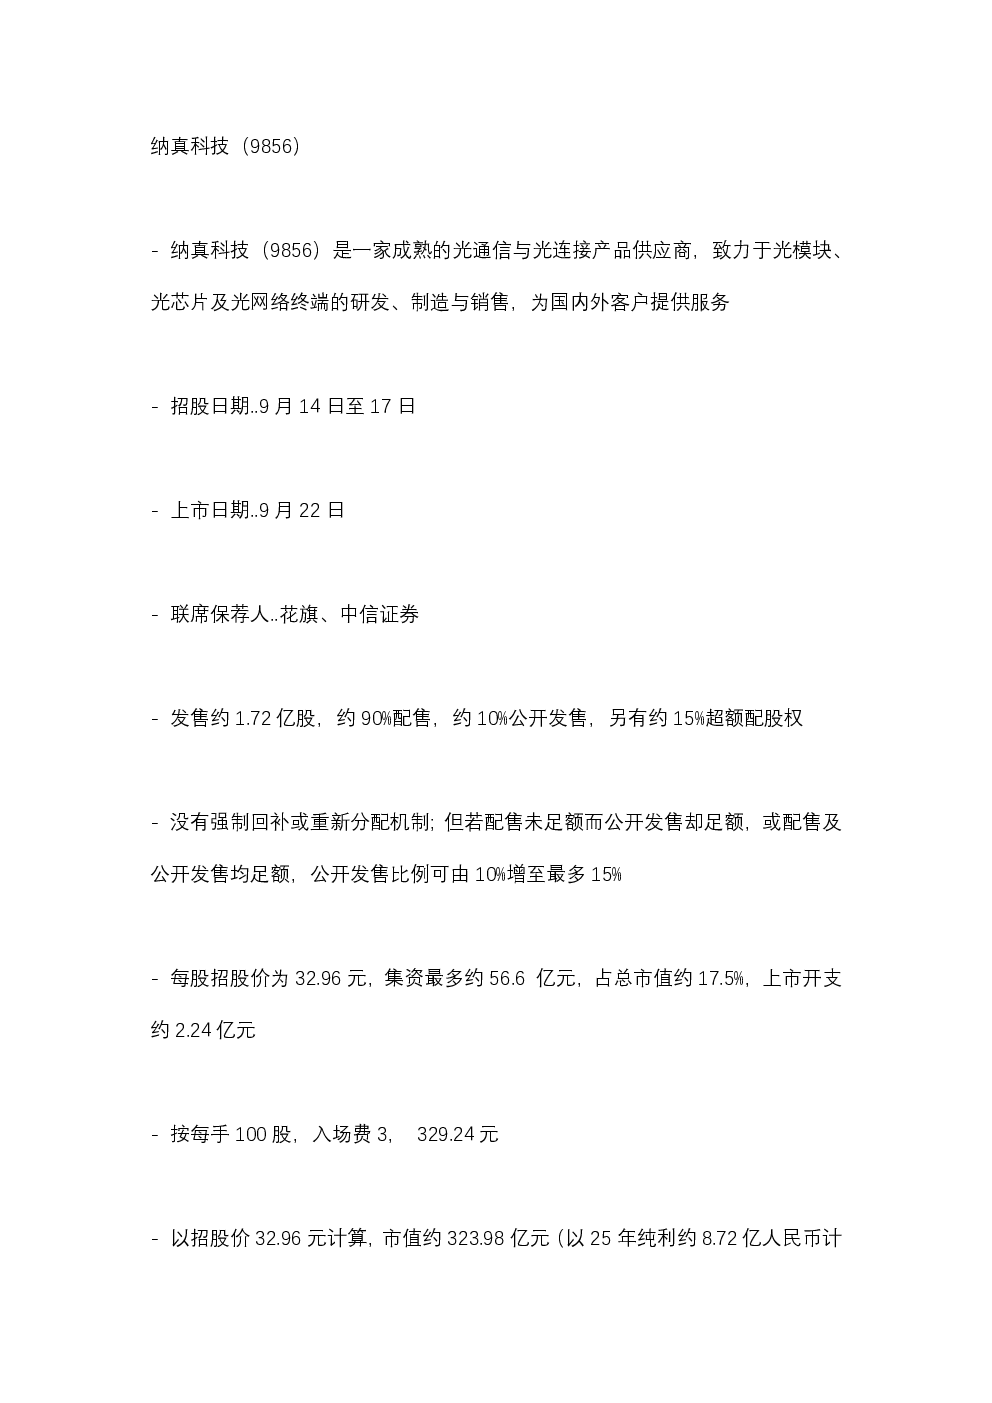
纳真科技(9856)招股报告显示,公司专注于光通信与光连接产品,招股日期为9月14日至17日,上市日期为9月22日,联席保荐人为花旗和中信证券。发售约1.72亿股,其中90%为配售,10%为公开发售,每股招股价32.96元,集资最多约56.6亿元。公司市值约323.98亿元,25年纯利约8.72亿,市盈率约32倍。业务方面,23至25年收入分别为42.3亿、50.8亿、83.5亿人民币,25年全球光模块市场份额4.0%
光通信行业发展趋势如何?
光通信行业发展趋势向好,随着云计算、大数据和5G的快速发展,对高速光模块的需求持续增长。纳真科技作为全球少数同时拥有光模块和光芯片研发及生产能力的企业之一,25年全球光模块市场份额4.0%,中国市场份额10.1%,具备显著竞争优势。公司参与多个行业标准化组织及61项标准制定,研发网络覆盖青岛、武汉、硅谷及新加坡,技术实力雄厚,未来发展潜力较大。
纳真科技报告重点分析了哪些方向?
纳真科技报告重点分析了公司业务、财务状况及市场地位。业务方面,公司专注于光模块、光芯片及光网络终端的研发、制造与销售,服务国内外客户,23至25年收入分别为42.3亿、50.8亿、83.5亿人民币,呈现高速增长。财务方面,25年纯利约8.72亿,市盈率约32倍,市值约323.98亿元。市场地位方面,公司是全球少数同时拥有光模块和光芯片研发及生产能力的企业之一,25年全球光模块市场份额4.0%,中国市场份额10.1%。
当前光通信市场现状如何?
当前光通信市场现状积极,随着云计算、大数据和5G的快速发展,对高速光模块的需求持续增长。纳真科技作为全球少数同时拥有光模块和光芯片研发及生产能力的企业之一,25年全球光模块市场份额4.0%,中国市场份额10.1%,具备显著竞争优势。公司客户包括主要云服务厂商、电信及网络设备供应商,采用直销模式。整体市场格局稳定,头部企业优势明显,行业集中度较高,未来发展空间广阔。
纳真科技招股报告有哪些风险提示?
纳真科技招股报告提示了行业竞争加剧、技术更新迭代快等风险。光通信行业技术更新迅速,公司需持续投入研发以保持竞争力。市场竞争激烈,公司面临来自国内外企业的竞争压力。此外,宏观经济波动、原材料价格波动等因素也可能对公司经营产生影响。公司需关注行业动态,加强技术研发和成本控制,以应对潜在风险。