猜你想问
信达思2025年度报告核心内容有哪些?
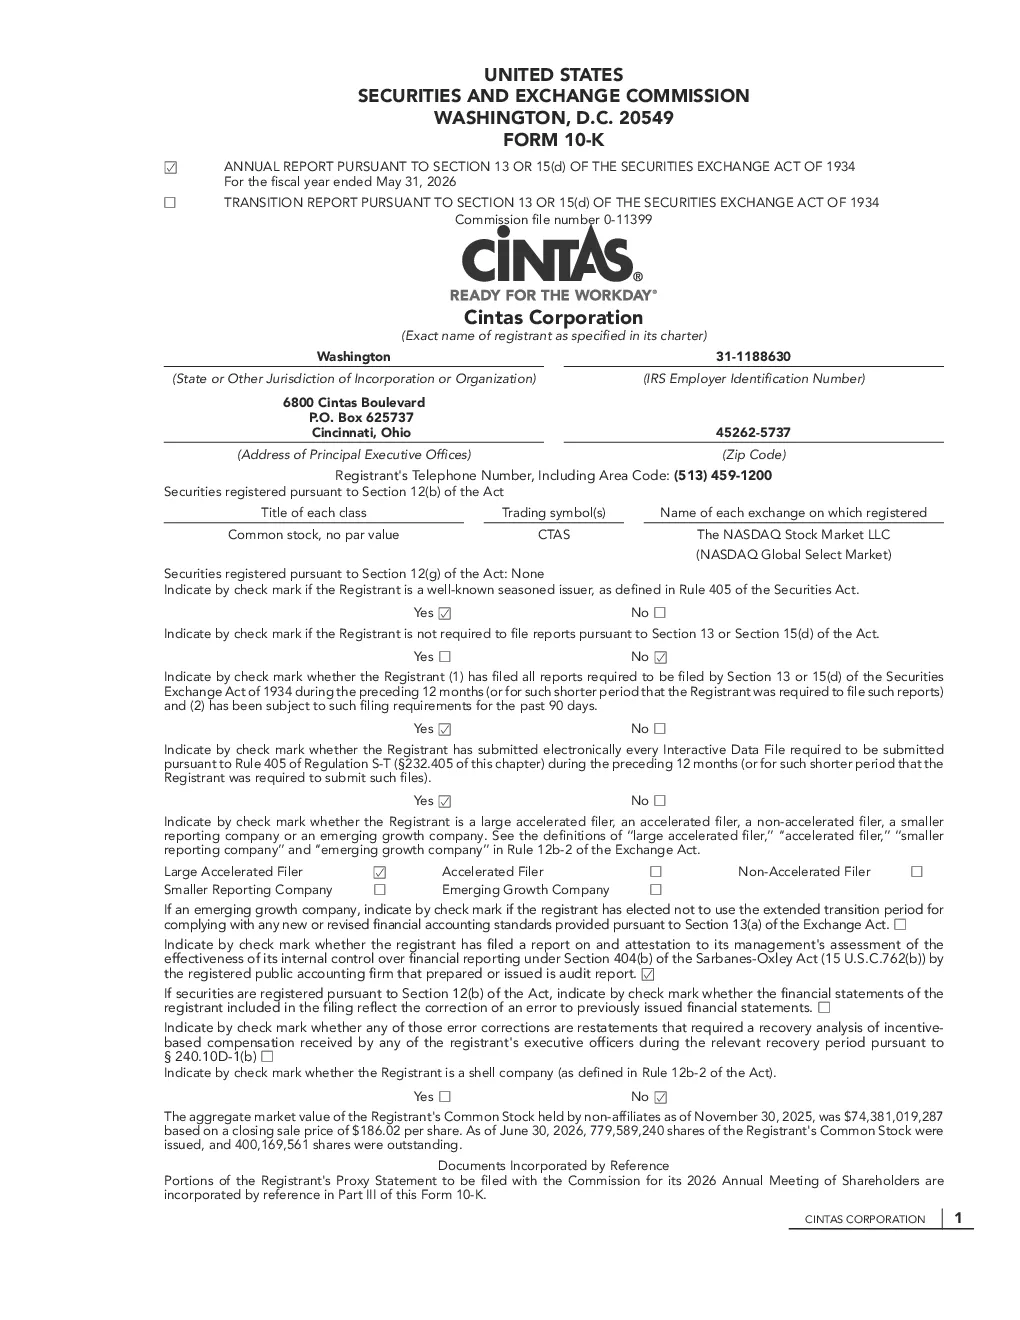
信达思2025年度报告显示,Cintas Corporation主要业务包括制服租赁和设施服务、急救和安全产品、工作用水服务,服务范围覆盖美国、加拿大和拉丁美洲。2026财年总收入112.65亿美元,同比增长8.9%,制服租赁和设施服务板块增长7.6%,急救和安全服务板块增长14.0%。公司计划与UniFirst Corporation合并,交易价值约55亿美元,预计2026年下半年完成。公司拥有约12,500条配送路线、484个运营设施和12个配送中心,并运营约24,500辆车辆。公司注重负责任的采购和合规,运营五个制造设施满足制服需求,同时强调企业文化建设和员工福利。
制服租赁和设施服务赛道发展趋势如何?
制服租赁和设施服务赛道呈现稳定增长态势,主要驱动因素包括企业对专业形象维护的需求提升、对清洁和安全标准的要求提高。数字化转型推动服务模式创新,如智能化配送系统和数据分析应用。市场竞争激烈,头部企业通过规模效应和品牌优势占据主导地位。未来,可持续发展理念将更受关注,环保型制服和绿色运营成为重要发展方向。Cintas Corporation在该领域拥有深厚积累,通过广泛的网络和多元化服务满足客户需求,但需持续应对竞争加剧和成本上升的挑战。
研报重点分析了哪些方向?
研报重点分析了Cintas Corporation的业务结构、财务表现和战略动向。业务结构方面,制服租赁和设施服务、急救和安全服务双轮驱动,急救和安全服务板块增长更为显著。财务表现方面,2026财年总收入112.65亿美元,同比增长8.9%,显示公司经营稳健。战略动向方面,公司与UniFirst Corporation的合并交易是核心看点,该交易将扩大市场覆盖和客户基础,但需关注整合风险。此外,研报还探讨了公司运营网络、供应链管理、合规成本和人才战略等关键议题。
当前制服租赁行业市场现状如何?
当前制服租赁行业市场现状呈现集中化趋势,少数大型企业占据主导地位,如Cintas Corporation和UniFirst Corporation。市场需求稳定,但竞争激烈,企业通过差异化服务和数字化手段提升竞争力。区域发展不均衡,北美市场成熟度高,拉丁美洲市场潜力较大。成本压力是行业普遍面临的挑战,原材料价格波动、劳动力成本上升等因素影响盈利能力。同时,客户对服务质量和响应速度的要求不断提高,推动行业向更高效、更个性化的方向发展。
研报提示了哪些主要风险?
研报提示的主要风险包括:全球经济波动可能影响客户支出,竞争加剧可能压缩利润空间,新设运营设施面临高投入和不确定性。收购风险需关注整合效果和协同效应能否实现。供应链风险涉及原材料供应和物流稳定性,需加强供应商管理。网络安全风险日益突出,需提升系统防护能力。人工智能和新兴技术发展可能带来机遇,但也要求公司持续投入研发。内部控制风险需确保财务和运营合规,人才吸引和留住是长期挑战,意外事件和财务风险需建立应急预案,法律和监管风险需密切关注政策变化。