猜你想问
PTA期货本周多单应离场的原因是什么?
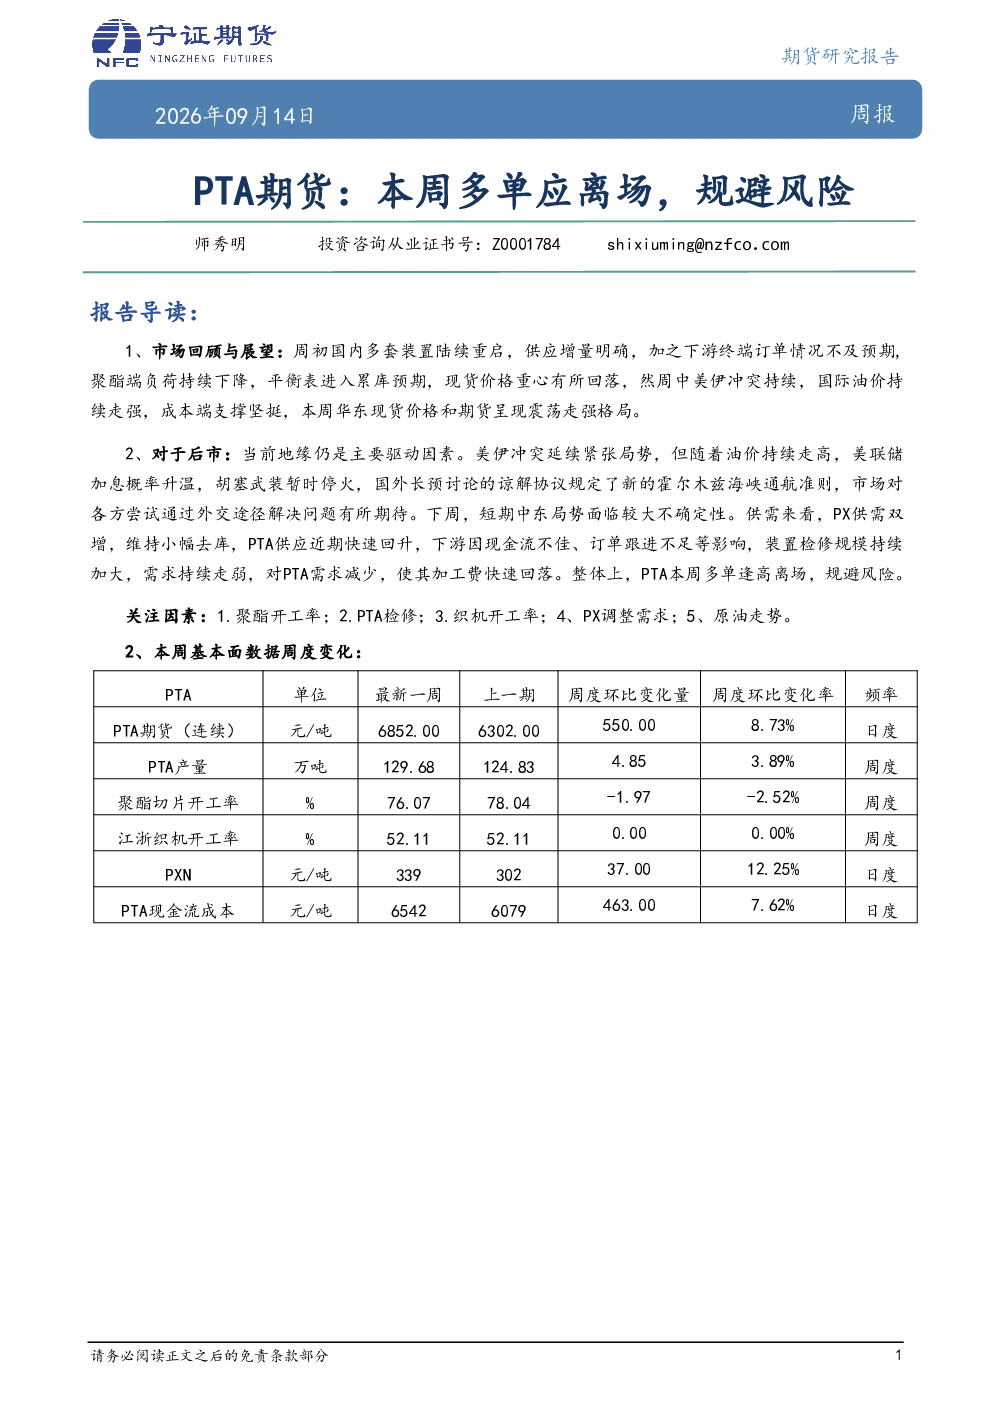
本周PTA期货市场因国内装置重启导致供应增量,而下游聚酯端负荷下降,现货价格重心回落。同时,国际油价走强为成本端提供支撑,但地缘冲突及美联储加息预期仍存不确定性。供需方面,PTA供应快速回升,下游需求走弱,现金流不佳、订单不足,装置检修规模加大,加工费快速回落。综合来看,市场风险加大,建议多单逢高离场规避风险。
PTA行业近期发展趋势如何?
PTA行业近期呈现供需失衡格局。供应端,装置重启导致产量环比增长3.89%,开工率提升,社会库存增加。需求端,聚酯切片、涤纶长丝、瓶片产量下降,开工率走低,织机开工率稳定但订单不足。PX方面,亚洲产量及中国进口量增长,库存小幅下降,开工率稳定。成本利润方面,PTA利润受现金流成本上升及现货价格走强影响,但加工费持续回落。行业整体面临需求走弱和成本压力,需关注聚酯开工率、PTA检修计划、织机开工率、PX调整需求及原油走势等因素变化。
本报告重点分析了哪些方面?
本报告重点分析了PTA期货市场的供需平衡、成本支撑及风险因素。从供应端看,PTA产量回升,开工率提升,社会库存增加;需求端则表现为聚酯切片、涤纶长丝、瓶片产量下降,开工率走低,织机开工率稳定但订单不足。成本端,PX价格上涨,现金流成本上升。市场风险主要来自地缘冲突、美联储加息预期及下游需求疲软。报告建议投资者关注聚酯开工率、PTA检修计划、织机开工率、PX调整需求及原油走势等因素变化,以评估市场风险。
当前PTA市场现状如何判断?
当前PTA市场呈现供应过剩、需求疲软的格局。供应端,PTA产量环比增长3.89%,开工率提升,社会库存增加;需求端,聚酯切片、涤纶长丝、瓶片产量下降,开工率走低,织机开工率稳定但订单不足。成本端,PX价格上涨,现金流成本上升,但加工费持续回落。市场风险主要来自地缘冲突、美联储加息预期及下游需求疲软。国际油价走强为成本端提供支撑,但地缘冲突仍为主要驱动因素。综合来看,市场风险加大,需谨慎评估。
本报告提示哪些风险因素?
本报告提示PTA市场面临多重风险因素。首先,地缘冲突(如美伊冲突)仍存不确定性,可能影响国际油价及供应链稳定。其次,美联储加息概率升温可能加剧市场波动。再次,下游聚酯开工率及织机开工率走低,订单不足将拖累需求恢复。此外,PX价格波动及PTA现金流成本上升也增加市场压力。最后,装置检修计划及PX调整需求的不确定性也需关注。投资者需密切关注这些风险因素变化,以规避潜在市场风险。