猜你想问
Amcor plc 最新研报核心内容是什么?
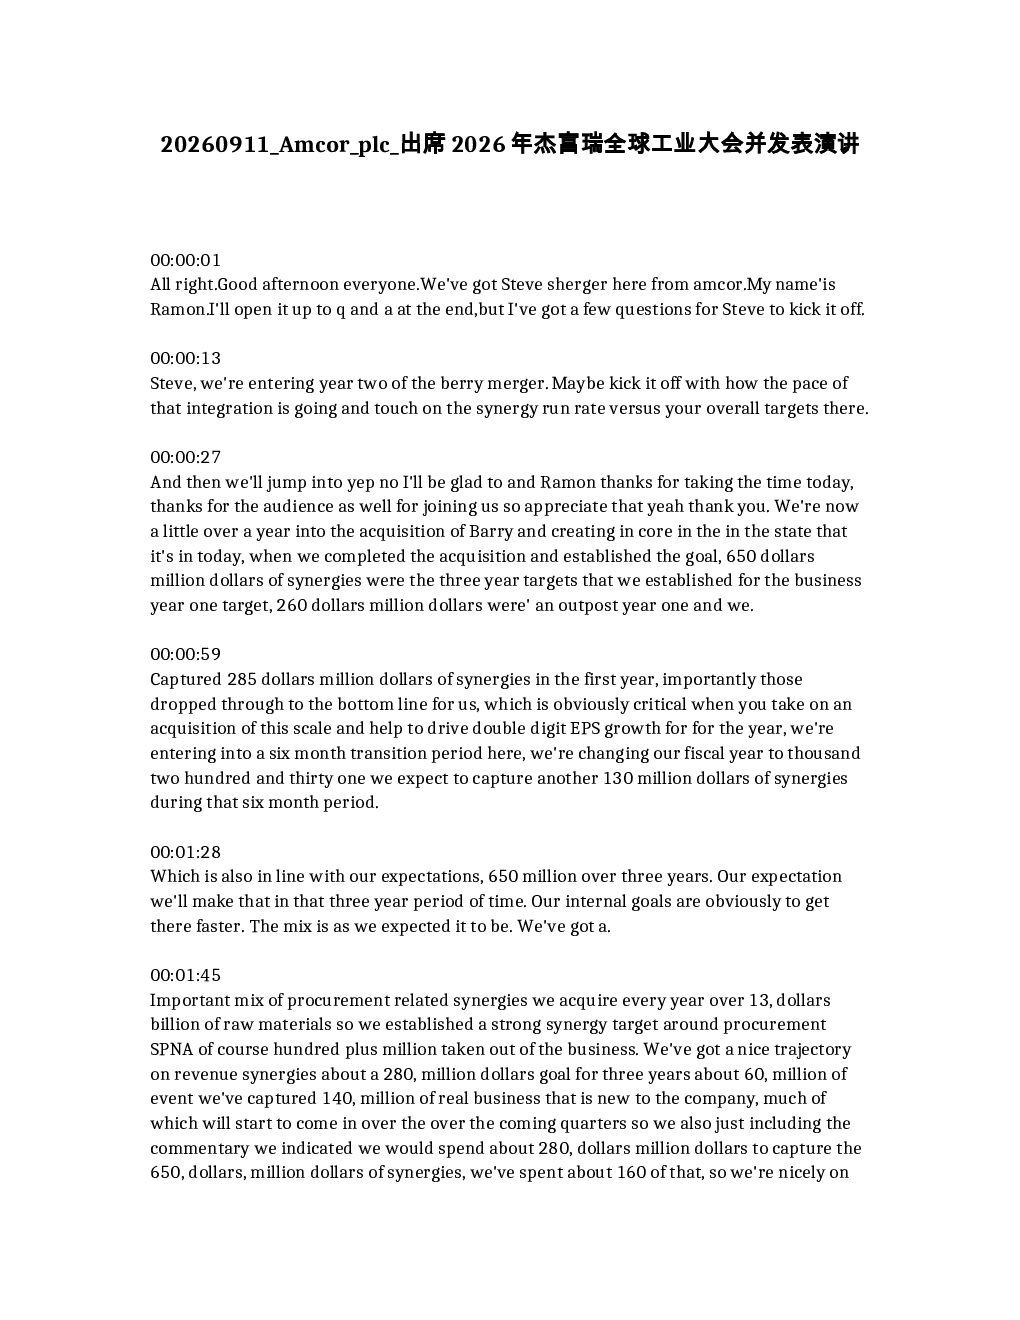
该研报显示Amcor plc通过贝里并购实现显著协同效应,首年超预期达成285亿美元目标,未来六年预计再增130亿美元。主要协同来自采购与收入,已实现140亿美元收入协同。公司通过快速价格调整应对通胀,第四季度实现200基点销量增长,主要来自高增长品类及新兴市场。预计2027年有机收入低单位数增长,推动中单位数EBITDA及双位数EPS增长,主要驱动因素为剩余协同效应、稳定需求及对高增长品类的投资。
食品饮料行业发展趋势如何?
食品饮料行业呈现多品类增长趋势,蛋白质、医疗保健、个人护理、宠物食品、食品服务及私标领域增长潜力大。Amcor plc通过投资私标领域、建立商业团队,并聚焦高增长品类,计划实现超越市场水平的增长。公司策略强调从MA驱动转向数据驱动,利用规模、创新和地域优势精准定位客户机会,尤其在新兴市场表现突出。
研报重点分析了哪些方向?
研报重点分析了Amcor plc的并购整合进展、市场策略、未来展望、资本支出、文化转变、自由现金流与杠杆率、供应链稳定性、资本配置、业务组合优化及高增长品类。其中,协同效应释放、对高增长品类的投资、资本支出策略、从MA驱动转向数据驱动、以及业务组合优化是核心分析方向。公司计划通过剩余协同效应、稳定需求及高增长品类投资驱动未来增长。
当前市场环境如何?
当前市场环境面临原材料价格波动挑战,Amcor plc已将280亿美元通胀转嫁给客户,并通过缩短价格调整滞后期应对。公司第四季度实现销量增长,主要来自高增长品类和新兴市场。供应链方面,通过全球采购降低地缘政治风险,区域性采购策略确保供应稳定。整体来看,市场存在通胀压力,但公司通过多元化策略保持稳健。
研报提示哪些风险?
研报提示的主要风险包括原材料价格波动、营运资本投资增加导致自由现金流降低、以及并购整合的持续挑战。公司为应对风险,计划在未来18个月内偿还约100亿美元债务,降低杠杆率至3倍左右,维持投资级评级。此外,业务组合优化过程中仍存在不确定性,需谨慎评估出售决策的战略契合度和财务回报。