猜你想问
LPG和丙烯的最新市场动态是什么?
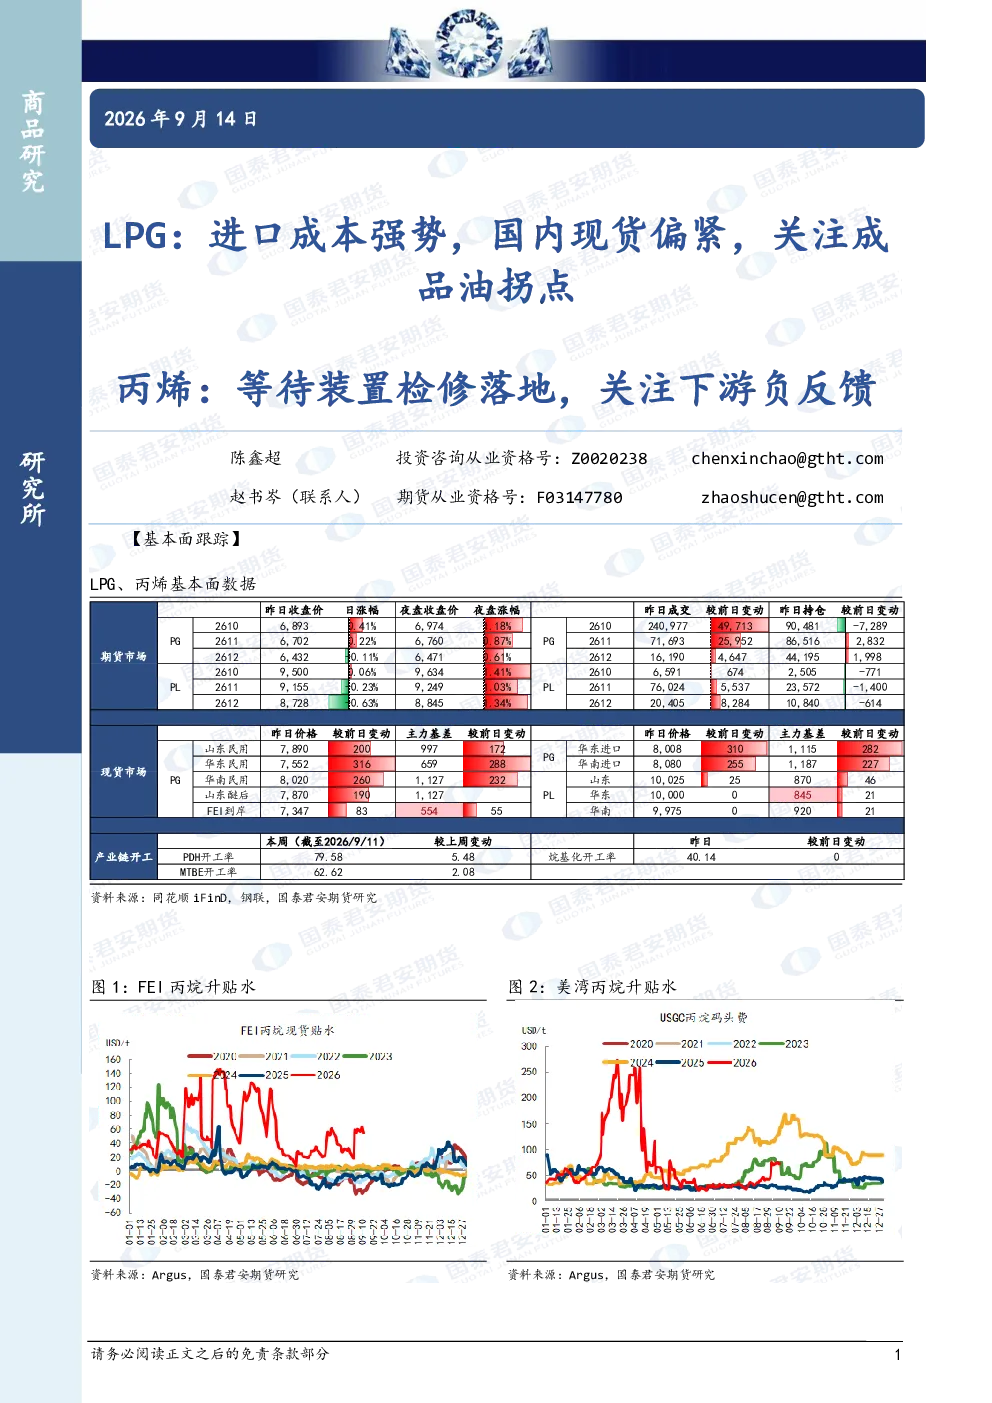
根据国泰君安期货研究报告,LPG进口成本持续高企,国内现货供应偏紧,市场需关注拐点信号。丙烯方面,装置检修尚未完全落地,市场关注下游需求可能出现的负反馈风险。报告基于Argus数据和国泰君安分析,趋势强度显示LPG和丙烯均处于中性水平。这些信息为投资者提供了对当前化工品市场基本面的重要参考。
化工品行业未来发展趋势如何?
当前化工品行业整体趋势中性,LPG和丙烯作为代表性品种,分别面临成本压力和需求担忧。LPG进口成本强势支撑价格,但国内现货偏紧限制了上涨空间,拐点或将成为市场关键变量。丙烯则依赖装置检修带来短期供给缓解,但下游需求疲软的风险需持续关注。投资者应结合产业链供需变化,审慎评估行业长期发展潜力。
本报告重点分析了哪些方向?
本报告重点分析了LPG和丙烯的基本面情况。LPG方面,聚焦进口成本高企与国内现货偏紧的矛盾,探讨市场可能出现的拐点。丙烯方面,关注装置检修落地的实际影响,以及下游需求可能出现的负反馈风险。报告通过Argus数据和国泰君安分析,为投资者提供了对这两个关键化工品种的全面洞察。
当前LPG和丙烯的市场现状如何判断?
当前LPG和丙烯市场均处于中性水平,趋势强度均为0。LPG方面,进口成本强势推高价格,但国内现货供应偏紧限制了市场空间,供需失衡是主要矛盾。丙烯方面,装置检修预期尚未完全兑现,市场等待检修落地带来的供给变化,同时关注下游需求可能出现的负反馈。这些因素共同决定了化工品市场的短期波动。
本报告提示了哪些投资风险?
本报告提示的主要风险集中在LPG和丙烯的供需层面。LPG进口成本持续高企可能加重下游企业负担,国内现货偏紧或引发市场情绪波动。丙烯方面,装置检修落地不及预期可能导致供给端压力持续存在,而下游需求疲软则可能引发负反馈风险。此外,报告观点仅供专业投资者参考,不构成投资建议,投资者需自行承担决策风险。报告基于Argus数据和国泰君安分析,免责声明及版权说明详见原文。
你可能感兴趣
LPG:进口成本强势,国内现货偏紧,关注成品油拐点 丙烯:等待装置检修落地,关注下游负反馈
国泰君安证券2026-09-16
丙烯:等待装置检修落地,关注下游负反馈:LPG:进口成本强势,国内现货偏紧,关注成品油拐点
国泰君安证券2026-09-14
丙烯:等待装置检修落地,关注下游负反馈:LPG:进口成本强势,国内现货偏紧,关注成品油拐点
国泰君安证券2026-09-16
丙烯:等待装置检修落地,关注下游负反馈:LPG:进口成本强势,国内现货偏紧,关注成品油拐点
国泰君安证券2026-09-15
LPG:进口成本强势,国内现货偏紧,关注成品油拐点 丙烯:等待装置检修落地,关注下游负反馈
国泰君安证券2026-09-15
LPG:进口成本强势,国内现货偏紧,关注成品油拐点 丙烯:现货涨势收窄,关注下游负反馈
国泰君安证券2026-09-17
丙烯:供应装置检修预期支撑现货走强,下游逐步负反馈:LPG:进口成本强势,国内现货偏紧
国泰君安证券2026-09-11
LPG:进口成本强势,国内现货偏紧 丙烯:供应回归,短期转弱,关注利润走弱后装置检修动态
国泰君安证券2026-09-08
LPG:进口成本强势,国内现货偏紧 丙烯:供应装置检修预期支撑现货走强
国泰君安证券2026-09-09
LPG:进口成本强势,国内现货偏紧 丙烯:供应装置检修预期支撑现货走强
国泰君安证券2026-09-10