猜你想问
王力安防2026年中报核心内容有哪些?
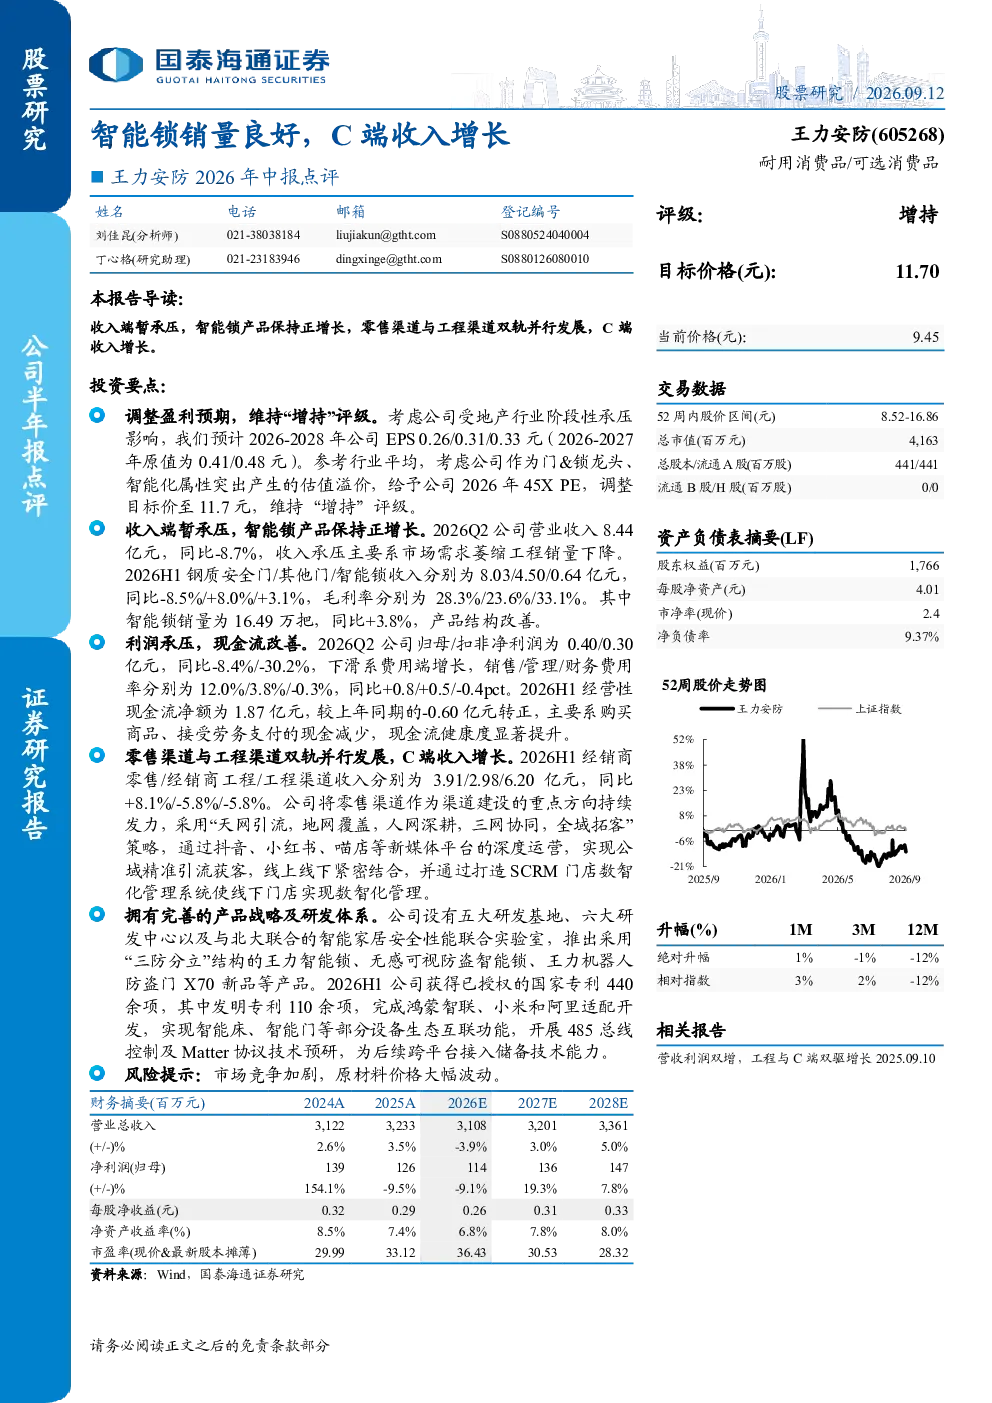
王力安防2026年半年报显示,公司智能锁销量保持正增长,C端收入增长,但整体收入端暂承压,主要受市场需求萎缩和工程销量下降影响。智能锁销量为16.49万把,同比+3.8%,产品结构改善。2026H1钢质安全门/其他门/智能锁收入分别为8.03/4.50/0.64亿元,同比-8.5%/+8.0%/+3.1%。经营性现金流净额转正至1.87亿元,现金流健康度提升。
智能安防行业发展趋势如何?
智能安防行业正经历产品结构升级和技术迭代,市场需求持续增长。公司重点发力零售渠道,采用“三网协同”策略,通过新媒体平台引流获客。鸿蒙智联、Matter协议等新技术的储备将增强产品竞争力。行业竞争加剧,原材料价格波动是主要挑战。
研报对王力安防的重点分析方向是什么?
研报重点分析了王力安防智能锁销量增长及C端收入提升,同时关注整体收入端承压的原因,包括市场需求萎缩和工程销量下降。公司通过渠道结构调整优化收入结构,零售渠道占比提升。产品战略完善,研发体系持续投入新品开发。
当前安防市场现状如何判断?
当前安防市场呈现结构性分化,地产相关工程需求受阶段性影响,但零售渠道增长潜力较大。智能锁等智能安防产品渗透率持续提升,产品功能迭代加速。市场竞争激烈,头部企业凭借品牌和技术优势保持领先。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场竞争加剧,行业竞争白热化可能导致价格战。原材料价格大幅波动可能影响成本控制。地产行业周期性波动对工程渠道收入造成影响。新技术标准不统一可能带来适配挑战。
你可能感兴趣
王力安防C端零售逆势增长,经营现金流改善
长城证券2026-09-08
销量超预期增长,C端培育具成效——鲟龙科技2026年中报点评
西部证券2026-08-27
B、C端双轮驱动收入快速增长2026年中报点评
食品饮料财信证券2026-09-01
中报点评:收入增长提速/净利率环比改善,C端订阅及公有云收入增速亮眼
德邦证券2022-08-28
2018年中报点评:收入与毛利增长强劲,C端业务超预期
信息技术国泰君安证券2018-08-14
2018年中报点评:收入与毛利增长强劲,C端业务超预期
信息技术国泰君安证券2018-08-14
2026年中报点评:Q2收入端加速增长,出口加速+产品升级释放盈利弹性
机械设备东吴证券2026-08-28
2026年中报点评 Q2收入端加速增长 出口加速 产品升级释放盈利弹性
未知机构2026-08-29
王力安防:王力安防2026年第一季度报告
财报2026-04-29
2022年中报点评,核心器件、C端齐发力,应用场景不断扩展
电子设备中邮证券2022-08-22