猜你想问
这份研报的核心内容是什么?
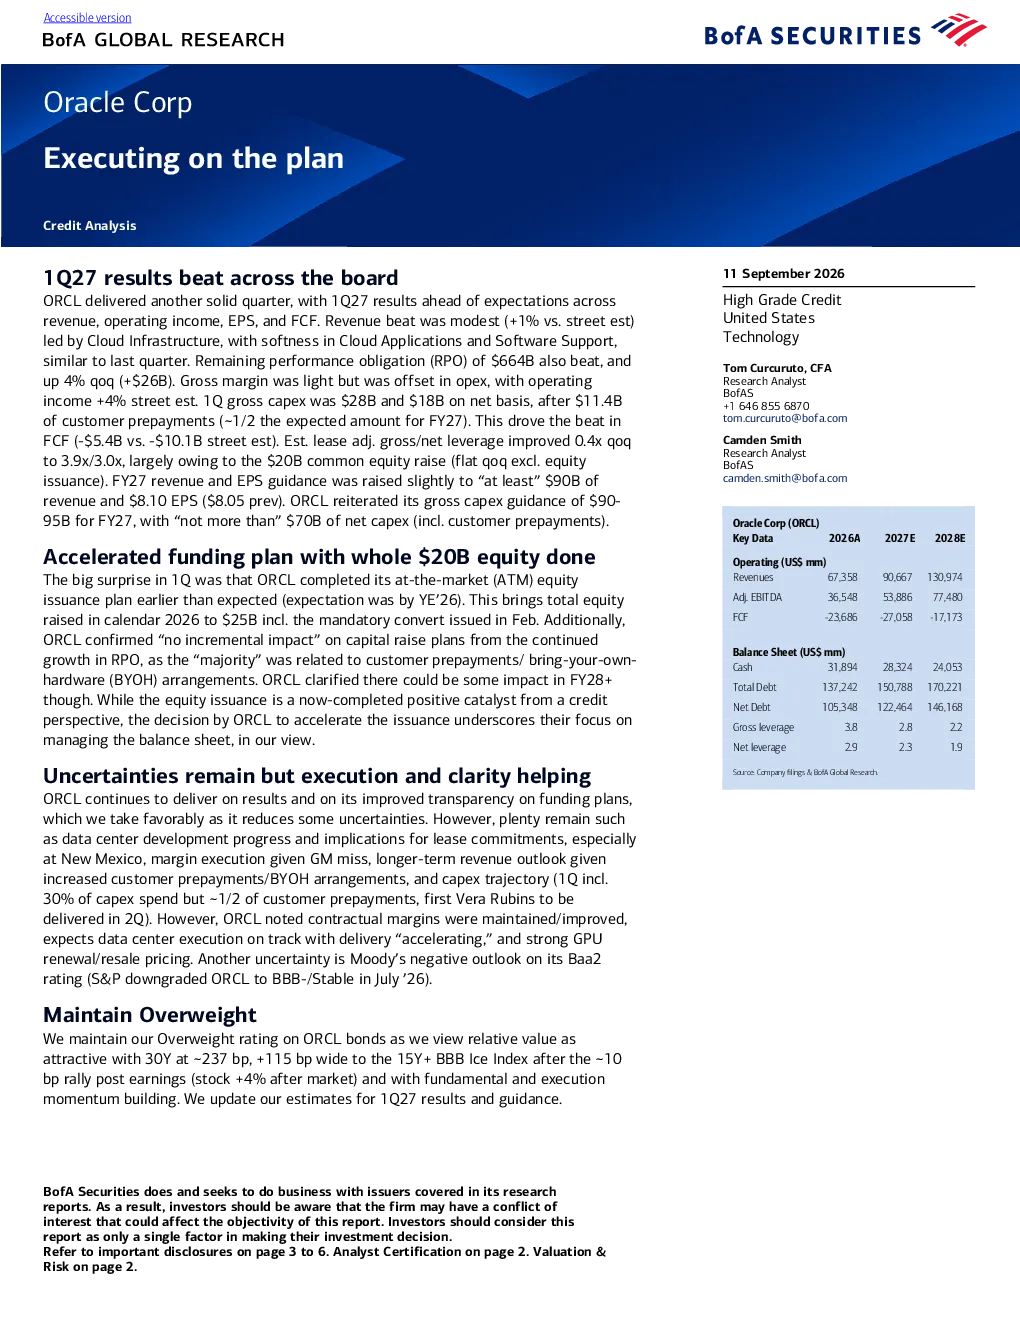
这份研报分析了甲骨文在2027年第一季度的业绩表现,指出其收入、运营利润、每股收益和自由现金流均超出市场预期。主要增长动力来自云基础设施业务,但云应用和软件支持业务表现疲软。报告还关注了甲骨文提前完成200亿美元股权发行计划,以及对其未来收入和资本支出的指引。
云基础设施赛道的发展趋势如何?
云基础设施赛道持续增长,甲骨文在该领域表现稳健,但面临竞争压力。报告指出,甲骨文的云业务增长modest,主要受数据中心开发进度和客户预付款安排的影响。未来,数据中心建设和AI基础设施扩张将是关键增长点,但需关注执行风险和利润率维持情况。
研报重点分析了哪些方面?
研报重点分析了甲骨文的业绩数据,包括收入增长、利润率变化、剩余履约义务(RPO)和资本支出情况。此外,报告还探讨了甲骨文的融资计划,如提前完成股权发行,以及对其未来业绩的指引,包括收入和EPS目标。
当前市场对甲骨文有何判断?
市场对甲骨文的判断呈现分化,一方面,其业绩超出预期,且提前完成融资计划,显示出较强的执行能力;另一方面,报告也提示了数据中心开发、利润率维持和长期收入前景等方面的不确定性。此外,信用评级机构的负面看法也增加了市场观望情绪。
研报提示了哪些风险?
研报提示了多个风险点,包括数据中心开发进度不及预期、利润率下降、长期收入前景受客户预付款和自带硬件安排影响,以及资本支出轨迹的不确定性。此外,报告还关注了穆迪对甲骨文Baa2评级的负面看法,以及AI基础设施扩张可能带来的交易对手风险。
你可能感兴趣
甲骨文公司ORCL评论摘要甲骨文联合首席执行
未知机构2025-12-11
被一次性非现金项目击中;按计划执行
金融辉立证券2017-06-02
智慧控股集团:业绩稳健,按计划执行
麦格理2013-08-28
BT项目按计划执行,管道业务同比基本持平
建筑建材山西证券2013-10-31
本周50ETF稳步上涨,7月期权牛市策略按计划持有
光大期货2020-02-20
本周50ETF稳步上涨 7月期权牛市策略按计划持有
光大期货2017-07-17
OTO产业链布局稳步推进,静待后续执行落地
有色金属安信证券2015-04-29
煤焦期货月报:交通新规执行,煤焦成本上升,期价稳步上行
建信期货2016-10-10
内生外延战略稳步执行,高增长可持续
交运设备华创证券2014-03-03
盈利能力提升按计划进行
招银国际2026-03-17