猜你想问
新恒泰研报核心内容是什么?
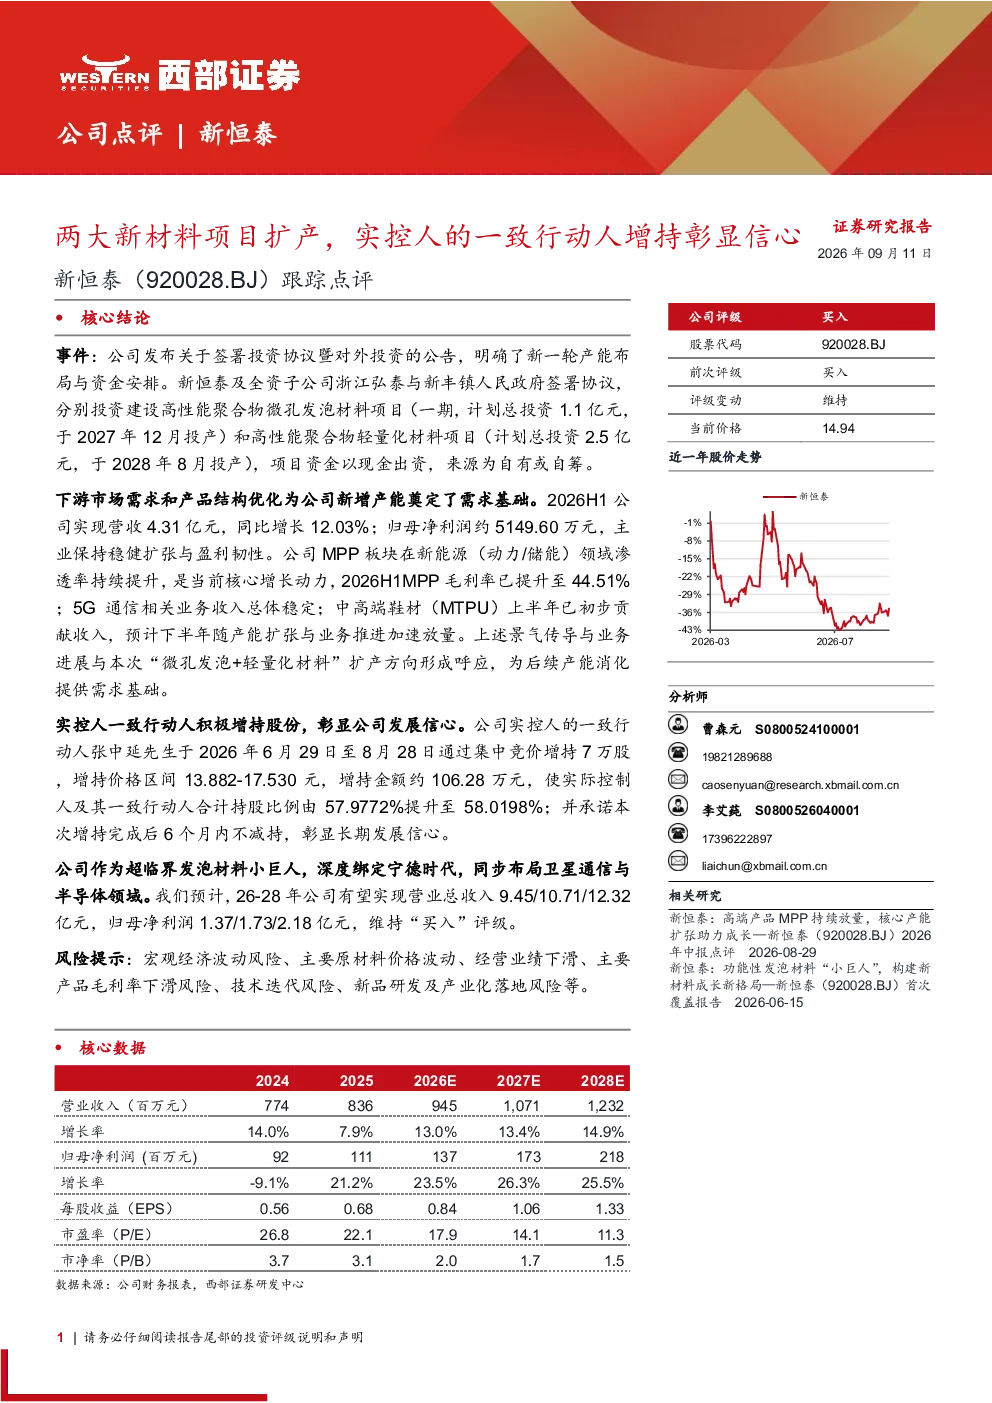
该研报指出,新恒泰计划投资建设高性能聚合物微孔发泡材料项目和高性能聚合物轻量化材料项目,总投资3.6亿元,分别于2027年12月和2028年8月投产。公司2026年上半年营收同比增长12.03%,归母净利润约5149.60万元。MPP板块在新能源领域渗透率持续提升,毛利率达44.51%;5G通信业务收入稳定;中高端鞋材初步贡献收入,预计下半年加速放量。实控人一致行动人增持7万股,彰显长期发展信心。公司深度绑定宁德时代,同步布局卫星通信与半导体领域,预计2026-2028年营业总收入分别为9.45/10.71/12.32亿元,归母净利润分别为1.37/1.73/2.18亿元,维持“买入”评级。
新材料赛道发展趋势如何?
新材料赛道发展趋势向好,高性能聚合物微孔发泡材料和高性能聚合物轻量化材料作为新材料领域的重要方向,在新能源汽车、5G通信、半导体等下游市场需求持续增长。新恒泰作为超临界发泡材料小巨人,深度绑定宁德时代等龙头企业,同步布局卫星通信与半导体领域,展现了新材料企业在产业链中的战略布局能力。未来,随着下游应用领域的拓展和技术迭代,新材料行业有望迎来更广阔的发展空间。
研报重点分析了新恒泰的哪些方面?
研报重点分析了新恒泰的新材料项目扩产计划、下游市场需求、产品结构优化、实控人增持行为以及公司未来业绩预期。报告指出,公司计划投资建设两大新材料项目,总投资3.6亿元,为公司新增产能奠定需求基础。MPP板块在新能源领域渗透率持续提升,毛利率达44.51%;5G通信业务收入稳定;中高端鞋材初步贡献收入,预计下半年加速放量。实控人一致行动人增持7万股,彰显长期发展信心。预计2026-2028年公司营业总收入和归母净利润将持续增长,维持“买入”评级。
当前市场对新材料行业的现状如何?
当前市场对新材料行业的现状是需求持续增长,技术迭代加速。新材料作为高端制造业的基础支撑,在新能源汽车、5G通信、半导体等领域应用广泛。新恒泰作为超临界发泡材料小巨人,深度绑定宁德时代等龙头企业,展现了新材料企业在产业链中的战略布局能力。随着下游应用领域的拓展和技术迭代,新材料行业有望迎来更广阔的发展空间。然而,行业也面临宏观经济波动、主要原材料价格波动等风险。
研报提示了哪些风险?
研报提示了多项风险,包括宏观经济波动风险、主要原材料价格波动风险、经营业绩下滑风险、主要产品毛利率下滑风险、技术迭代风险以及新品研发及产业化落地风险等。宏观经济波动可能影响下游需求,主要原材料价格波动可能影响公司成本,经营业绩下滑和主要产品毛利率下滑可能影响公司盈利能力,技术迭代和新品研发及产业化落地风险可能影响公司未来竞争力。投资者需关注这些风险,并自行判断决策。