猜你想问
这份报告的核心内容是什么?
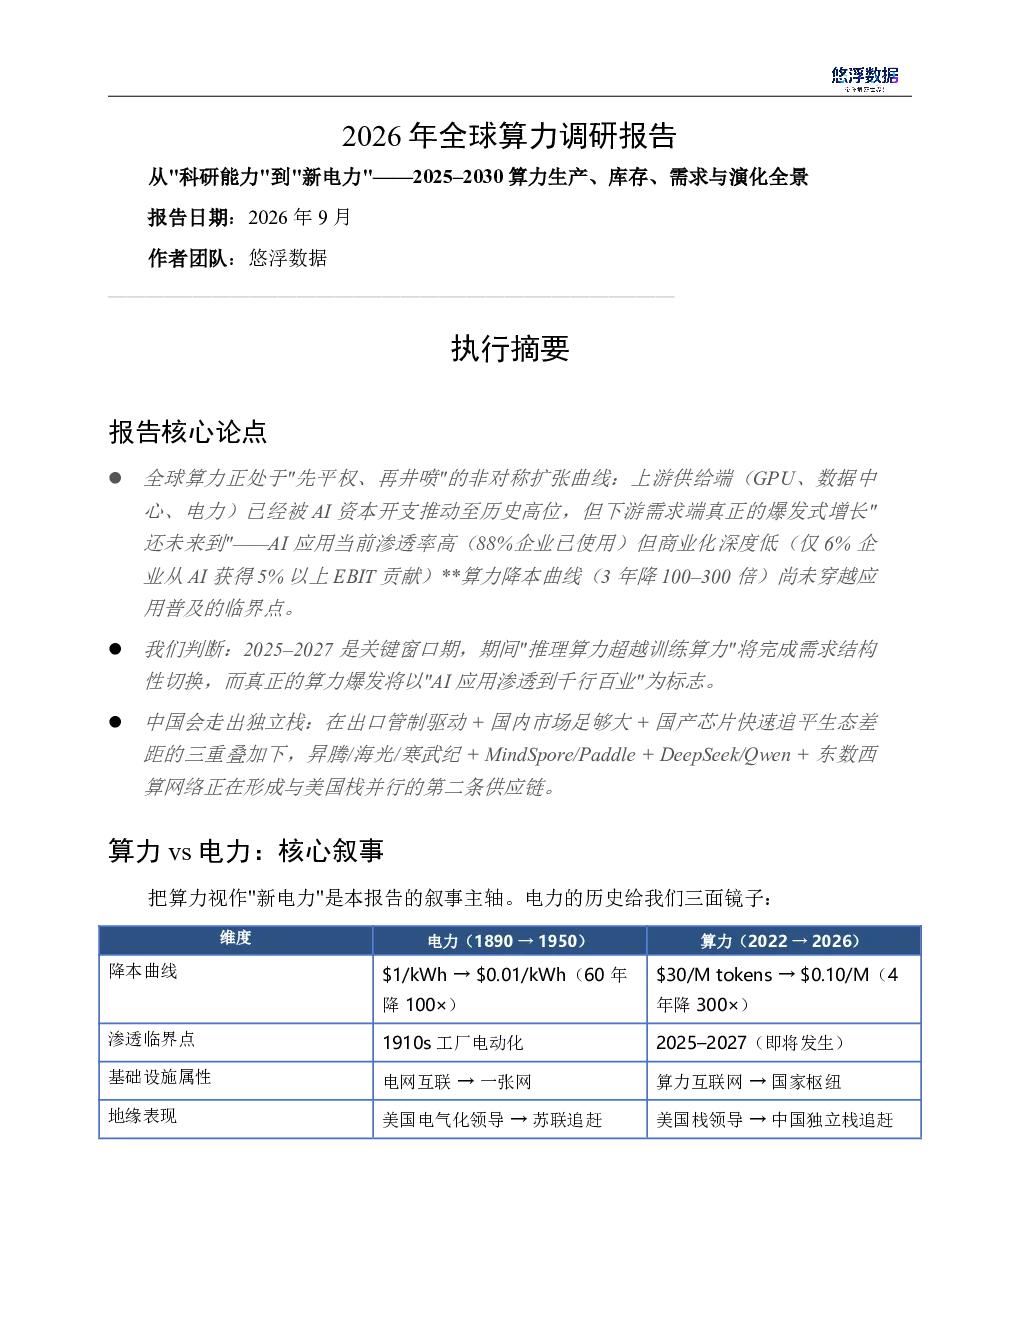
报告分析了全球算力从科研能力向新电力的转变,探讨了2025–2030年算力生产、库存、需求与演化的全景。核心论点包括全球算力扩张曲线、需求结构切换、中国独立栈的形成等,并提供了详细的数据支持和趋势预测。
算力赛道未来发展趋势如何?
算力赛道正经历从科研能力到新电力的转变,预计2026–2028年将迎来爆发式增长。当前需求端AI应用渗透率高但商业化深度低,2025–2027年是需求结构切换的关键窗口期,推理算力将超越训练算力。中国正通过出口管制、国内市场驱动和国产芯片追赶,形成独立栈供应链。
报告重点分析了哪些方向?
报告重点分析了全球总算力规模与发展脉络、算力生产(如AI加速器市场、GPU市占率、国产芯片发展)、算力库存(数据中心规模与效率)、算力分类与市场占比(训练/推理、硬件/部署/行业分布)、未来需求(AI渗透率、Token成本、算力增速)以及未来发展(政策补贴、出货量、液冷技术等)。
当前算力市场现状如何判断?
当前算力市场处于供给端高位、需求端爆发式增长尚未到来的阶段。AI应用渗透率高但商业化深度低,算力降本曲线尚未穿越应用普及的临界点。全球总算力规模持续增长,智能算力占比高,美国和中国是主要参与者。中国正通过信创、行业大模型和东数西算推动独立栈发展。
这份报告有哪些风险提示?
报告提示,算力爆发并非无风险,中国算力独立栈面临制造、封装、HBM等关键技术瓶颈,国产芯片良率和产能仍需提升。此外,全球算力市场竞争激烈,美国通过CHIPSAct等政策支持本土产业,中国需在关键技术领域持续突破。算力爆发依赖于AI应用的商业化落地,若商业化进程慢于预期,可能影响算力需求的实际增长。
你可能感兴趣
2026年全球算力调研报告:从“科研能力”到“新电力”
信息技术悠浮数据2026-09-06
2026从科研到应用的成果转化:美国及全球科学、技术与创新产出报告
信息技术美国国家科学委员会2026-05-01
三十年跃迁:从代工之城到全球智造新极-苏州智造2030系列(开篇)
东吴证券2026-05-11
从工业牙齿到算力硬科技:2026年中国金刚石散热材料产业研究,全球市场5千万美元跃升152.3亿美元,国产替代窗口全面打开
医药生物头豹研究院2026-05-01
从工业牙齿到算力硬科技:2026年中国金刚石散热材料产业研究,全球市场5千万美元跃升至152.3亿美元,国产替代窗口全面打开
有色金属头豹研究院2026-07-21
2026年中国企业AI工具生态图谱与应用趋势报告:从单点提效到组织级能力系统
信息技术前哨AI2026-06-29
2026年中国企业AI工具生态图谱与应用趋势报告:从单点提效到组织级能力系统
信息技术前哨科技2026-01-31
2026年DeepSeekHarness全景白皮书从0到1详细拆解与实战教程
-2026-08-27
从能力分级到生产落地:企业AI智驾方法、路径与标准
信息技术伯俊科技2026-07-01
AI+HR 趋势观察报告:从工具提效到组织重构:AI 时代 HR 的新角色、新边界与新能力
信息技术深蓝君管理咨询(上海)有限公司2026-06-15