猜你想问
这份研报主要讲了什么内容?
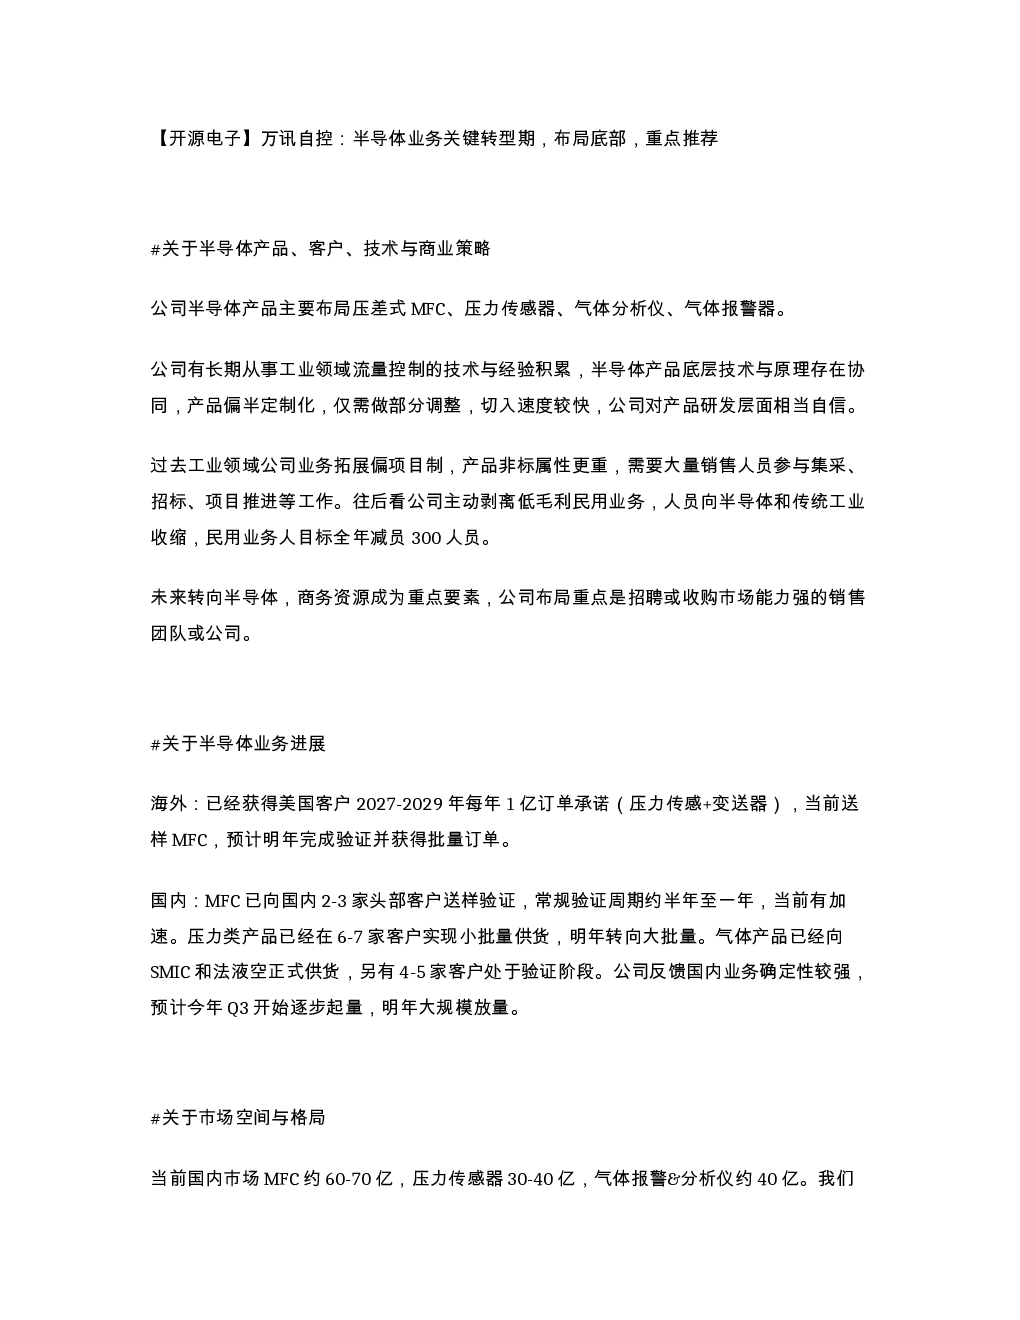
这份研报主要分析了开源电子万讯自控的半导体业务进展与市场空间。报告详细介绍了公司在压差式MFC、压力传感器、气体分析仪、气体报警器等核心产品上的技术布局与研发进展,以及在海内外市场的拓展情况。报告指出,公司产品源于工业领域流量控制经验,存在协同效应,切入速度较快,研发层面自信。海外市场已获得美国客户2027-2029年每年1亿美元的订单承诺,国内市场MFC已向2-3家头部客户送样,压力类产品在6-7家客户实现小批量供货,气体产品已向SMIC和法液空供货。报告还分析了市场规模与竞争格局,预计到2028年国内MFC、压力传感器、气体报警&分析仪市场规模将分别膨胀至150亿元、80亿元、80亿元,公司产品对标全球龙头,如压力类产品对标森萨塔,MFC替代Horiba、MKS和Brooks,气体类产品替代理研和霍尼韦尔。此外,报告还展望了公司半导体业务的业绩增长预期,预计今年是业绩拐点,明年海外MFC与国内业务同步放量。
半导体设备赛道的发展趋势如何?
半导体设备赛道的发展趋势向好,特别是MFC(微流量控制器)作为半导体设备零部件,正成为最紧缺的环节之一。随着国内半导体产业的快速发展,对国产MFC的需求日益增长,为国内厂商提供了巨大的市场机遇。目前,国内MFC市场规模约60-70亿元,预计到2028年将膨胀至150亿元。压力传感器和气体分析仪的市场规模也分别约为30-40亿元和40亿元,预计到2028年将分别膨胀至80亿元和80亿元。然而,目前三大产品均被海外厂商垄断,国内厂商仍处于从0到1的验证阶段,但随着产品实力与技术积淀的逐步提升,有望实现从1到10的快速增长。公司作为国内领先的半导体设备零部件供应商,其产品对标全球龙头,如压力类产品对标森萨塔,MFC替代Horiba、MKS和Brooks,气体类产品替代理研和霍尼韦尔,具备较强的竞争优势。未来,随着国内厂商的验证加速和产品性能的持续提升,国产替代空间巨大,市场前景广阔。
报告重点分析了哪些方向?
报告重点分析了开源电子万讯自控的半导体业务进展与市场空间,主要涵盖以下几个方面:一是核心产品与技术布局,公司主要布局压差式MFC、压力传感器、气体分析仪、气体报警器,产品源于工业领域流量控制经验,存在协同效应,切入速度较快,研发层面自信。二是业务进展与市场拓展,报告详细介绍了公司在海外和国内市场的拓展情况,包括已获得的订单承诺、送样进展、小批量供货情况等。三是市场空间与竞争格局,报告分析了国内MFC、压力传感器、气体报警&分析仪的市场规模,以及公司产品的竞争格局,指出三大产品均被海外垄断,公司产品对标全球龙头。四是业绩指引与增长预期,报告指出今年是公司半导体业务的业绩拐点,明年海外MFC与国内业务同步放量。五是估值与投资逻辑,报告预计2027年公司主业利润1.6亿元,半导体业务2027年新增订单超3亿元,合计目标市值弹性极大。通过以上分析,报告展现了公司半导体业务的巨大潜力与市场机遇。
当前市场对开源电子万讯自控的半导体业务有何判断?
当前市场对开源电子万讯自控的半导体业务判断积极,主要基于以下几个方面:一是公司产品实力与技术积淀,公司半导体产品源于工业领域流量控制经验,存在协同效应,切入速度较快,研发层面自信。二是市场拓展进展,公司已获得美国客户长期订单承诺,国内市场也取得显著进展,MFC、压力类产品、气体产品均实现小批量供货或送样,国内业务确定性较强。三是市场空间与竞争格局,国内MFC、压力传感器、气体报警&分析仪市场规模巨大,且国内厂商仍处于从0到1的验证阶段,公司作为国内领先的供应商,具备较强的竞争优势。四是业绩增长预期,报告指出今年是公司半导体业务的业绩拐点,明年海外MFC与国内业务同步放量,业绩增长可期。五是估值与投资逻辑,报告预计2027年公司半导体业务新增订单超3亿元,合计目标市值弹性极大。综合来看,市场认为公司半导体业务正处于快速发展阶段,未来增长潜力巨大。
研报是否存在需要关注的风险提示?
研报中提示了以下几点需要关注的风险:一是市场竞争风险,虽然国内半导体设备零部件市场存在巨大机遇,但目前仍被海外厂商垄断,国内厂商仍处于从0到1的验证阶段,市场竞争激烈,产品性能与稳定性仍需持续提升。二是客户集中度风险,公司部分业务仍处于早期拓展阶段,客户集中度较高,未来需要进一步拓展客户群体,降低客户集中度。三是技术迭代风险,半导体设备零部件技术更新迭代较快,公司需要持续投入研发,保持技术领先优势。四是政策风险,半导体产业受国家政策影响较大,政策变化可能对公司业务发展产生影响。五是业绩兑现风险,虽然报告对公司半导体业务增长预期较高,但实际业绩兑现仍存在不确定性,需要关注市场变化与公司经营情况。以上风险需持续关注,谨慎评估投资决策。