猜你想问
丁二烯橡胶市场目前供需情况如何?
国内丁二烯市场呈现供需双弱的格局。供应端BD&BR产能持续增产,2026年8月国内BD&BR产量同比增产10.7%和0.3%,分别达到45.05万吨和14.78万吨。但下游轮胎需求疲软,导致库存累积,价格承压。2026年8月国内丁二烯港口库存同比累库67.1%,连续2个月边际累库。轮胎库存方面,全钢轮胎产线成品库存连续6周加速累库,半钢轮胎产线成品库存连续3周累库。供需失衡导致市场供大于求矛盾依然存在,短期内价格下行压力较大。
丁二烯橡胶行业未来发展趋势是什么?
丁二烯橡胶行业未来发展趋势受供需关系和下游需求影响。供应端BD&BR产能持续增产,但下游轮胎需求疲软是主要影响因素。汽车行业景气度低迷,轮胎开工率连续多周下降,导致轮胎库存累积。此外,顺丁橡胶库存也持续累积,BR仓单和厂库仓单均持续累库,进一步利空BR价格。丁二烯加工利润持续改善,但整体利润水平较低,边际亏损,也制约了市场表现。未来市场需关注汽车行业景气度恢复情况和轮胎需求回暖情况。
本报告重点分析了哪些方面?
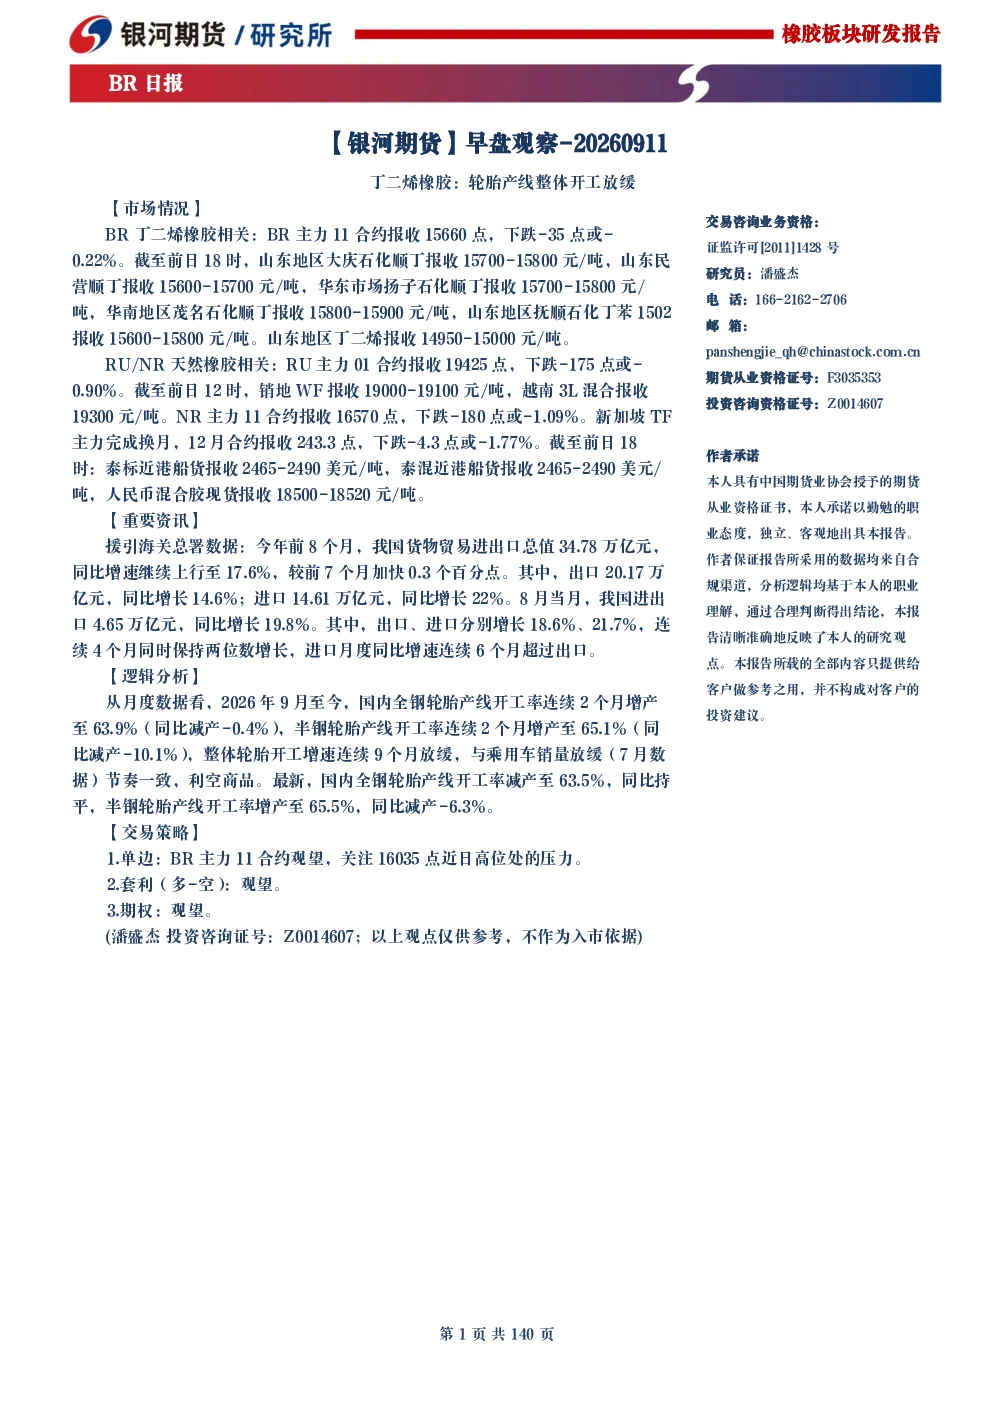
本报告重点分析了国内丁二烯市场的供需格局、关键数据、研究结论和交易策略建议。从供需格局看,市场呈现供需双弱,供应端BD&BR产能持续增产,但下游轮胎需求疲软导致库存累积。关键数据方面,2026年8月国内BD&BR产量同比增产10.7%和0.3%,轮胎库存连续累库,丁二烯港口库存同比累库67.1%。研究结论指出市场供大于求矛盾依然存在,价格下行压力较大,主要受下游轮胎需求疲软影响。交易策略建议包括BR主力合约多单持有、NR2611-BR2611套利合约持有等。
当前丁二烯橡胶市场现状如何?
当前丁二烯橡胶市场现状为供大于求,价格承压。供应端BD&BR产能持续增产,2026年8月国内BD&BR产量同比增产10.7%和0.3%,分别达到45.05万吨和14.78万吨。下游轮胎需求疲软,导致库存累积。2026年8月国内丁二烯港口库存同比累库67.1%,连续2个月边际累库。轮胎库存方面,全钢轮胎产线成品库存连续6周加速累库,半钢轮胎产线成品库存连续3周累库。丁二烯加工利润持续改善,但整体利润水平较低,边际亏损,利空BR价格。市场短期内价格下行压力较大。
本报告提示哪些风险?
本报告提示的主要风险包括供需失衡导致的价格下行压力、下游轮胎需求疲软的风险、汽车行业景气度低迷的风险以及丁二烯加工利润较低的风险。供应端BD&BR产能持续增产,但下游轮胎需求疲软导致库存累积,市场供大于求矛盾依然存在。汽车行业景气度低迷,轮胎开工率连续多周下降,进一步加剧了需求疲软。丁二烯加工利润持续改善,但整体利润水平较低,边际亏损,也制约了市场表现。此外,顺丁橡胶库存累积,BR仓单和厂库仓单均持续累库,进一步利空BR价格。投资者需关注这些风险因素对市场的影响。