猜你想问
这份研报的核心内容是什么?
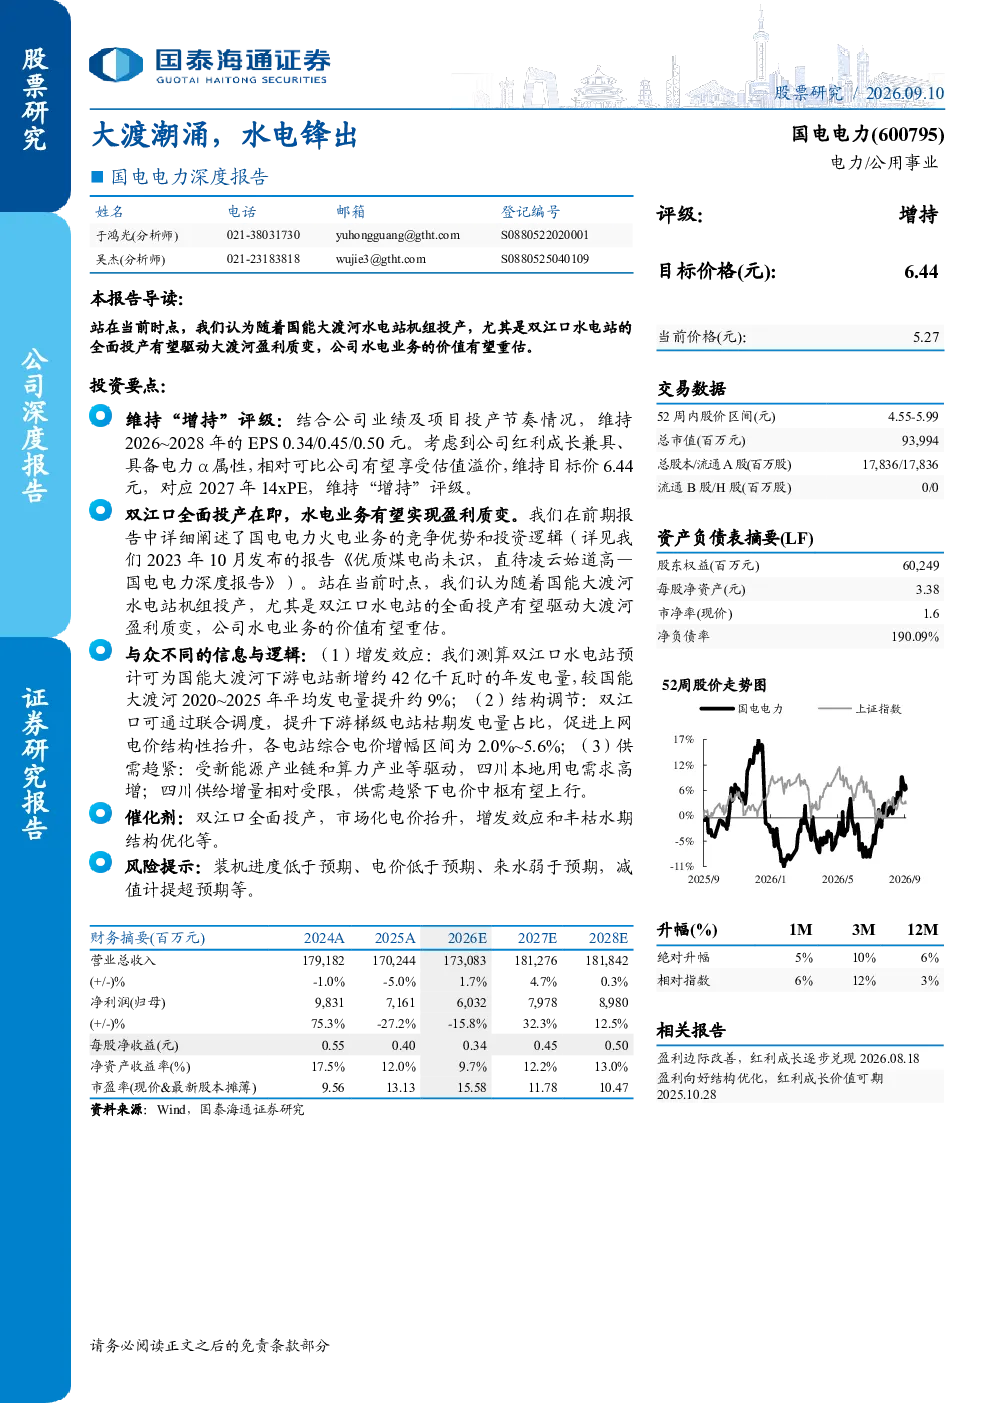
这份研报维持国电电力目标价6.44元,评级为‘增持’。核心观点是国电电力火电业务有竞争优势,而水电业务因大渡河水电站机组投产,特别是双江口水电站全面投产将实现盈利质变。双江口水电站投产带来增发效应、结构调节和供需趋紧等多重利好,推动水电业务价值重估。
水电行业发展趋势如何?
水电行业发展趋势显示,随着大渡河水电等项目的投产,水电业务盈利能力有望提升。国电电力控股水电装机1513.1万千瓦,国能大渡河占75%,2026年预计新增投产装机352万千瓦。双江口水电站具备年调节能力,预计为下游电站新增约42亿千瓦时年发电量,较2020-2025年平均发电量提升约9%。此外,公司还拥有老鹰岩一级、老鹰岩二级等5个在建/规划项目,未来装机增长空间57%。
研报重点分析了哪些方向?
研报重点分析了国电电力水电业务的成长性。包括资本开支强度、大渡河水电装机情况、双江口水电站的调节能力和电价机制、项目储备等。双江口水电站投产将带来增发效应,提升下游梯级电站枯期发电量占比,促进上网电价结构性抬升,各电站综合电价增幅区间为2.0%~5.6%。
当前电力市场现状如何?
当前电力市场现状显示,四川电力供需趋紧,支撑电价中枢上行。‘十五五’期间预计四川用电需求年增8%,第二、三产业共筑经济发展支柱。算力中心规模快速扩张成为新增用电需求的重要来源。新能源成为新增装机主体,‘十五五’期间预计新增装机5000万千瓦以上;火电转型顶峰兜底电源,预计新增装机600万千瓦。
研报提示了哪些风险?
研报提示了四项主要风险:装机进度低于预期可能导致水电业务增长不及预期;电价低于预期将影响公司盈利能力;来水弱于预期会减少水电发电量;减值计提超预期可能侵蚀利润。这些风险需关注,但研报认为公司水电业务发展前景仍值得期待。
你可能感兴趣
国电电力:大渡潮涌 水电质变
未知机构2026-09-13
国泰海通公用国电电力深度报告:大渡河水电成长价值分析
未知机构2026-09-13
国泰海通证券 国电电力深度调研:水电盈利质变待释放
未知机构2026-09-13
2020年期权策略半年度报告:疫情之下“权”变锋出
南华期货2020-12-18
国电电力中报业绩简评 火电韧性显现 水电增长可期
未知机构2026-08-17
军队改革深度报告之一:何日请缨提锐旅,一鞭直渡清河洛
中投证券2015-12-03
玻纤行业供需展望与安全边际分析:锋从磨砺出
有色金属中泰证券2019-03-31
单位盈利环比改善,锋从磨砺出
建筑建材中泰证券2019-08-22
证券Ⅱ行业深度:证券业并购潮起潮涌,复盘剖析整合路径
金融财信证券2025-03-11