猜你想问
这份研报的核心内容是什么?
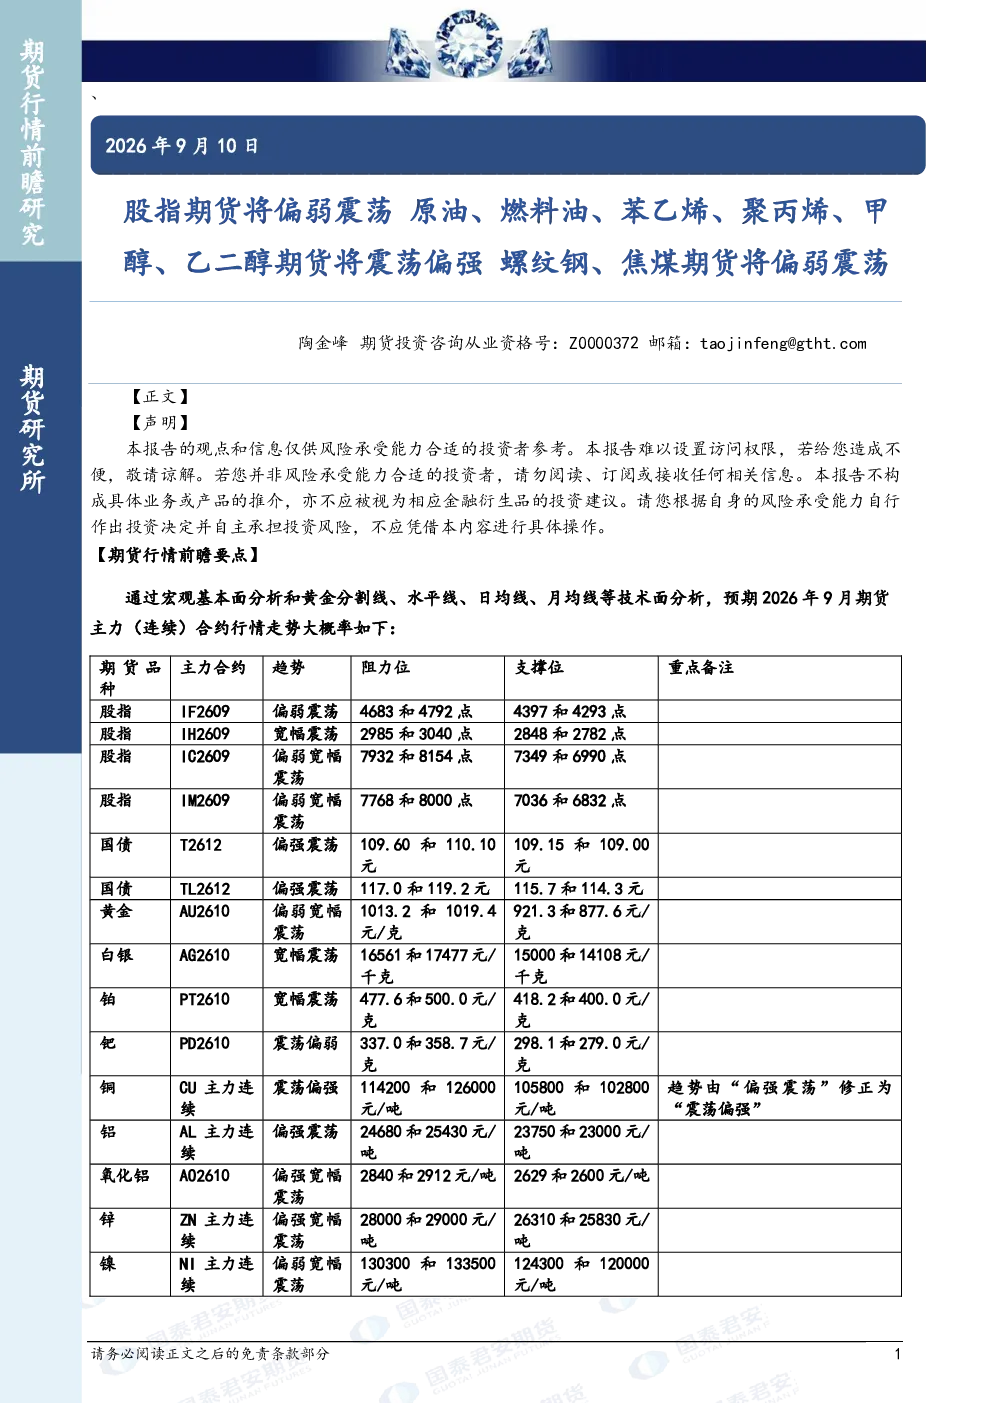
这份研报分析了股指期货、原油、燃料油、苯乙烯、聚丙烯、甲醇、乙二醇、螺纹钢、焦煤等期货品种的走势。报告指出股指期货将偏弱震荡,而原油、燃料油、苯乙烯、聚丙烯、甲醇、乙二醇期货将震荡偏强,螺纹钢、焦煤期货将偏弱震荡。研报基于宏观经济形势、国际市场动态以及相关商品期货的历史表现和未来预期进行了综合分析。
报告对相关赛道/行业的发展趋势有何看法?
报告主要关注了能源化工、黑色系以及贵金属等期货市场的发展趋势。对于能源化工板块,原油、燃料油、苯乙烯、聚丙烯、甲醇、乙二醇期货被预期震荡偏强,反映了全球供应链变化和需求预期的综合影响。黑色系方面,螺纹钢、焦煤期货预计偏弱震荡,这与钢铁行业产能调整和煤炭市场供需关系密切相关。贵金属板块中,黄金期货预计偏弱宽幅震荡,白银期货则可能偏强震荡,这与全球央行购金动态和地缘政治风险密切相关。
研报重点分析了哪些期货品种?
研报重点分析了股指期货、原油、燃料油、苯乙烯、聚丙烯、甲醇、乙二醇、螺纹钢、焦煤、黄金、白银、铜、锌等期货品种。报告详细解读了这些品种的主力合约走势,并预测了2026年9月和9月10日的可能表现。例如,股指期货被预期偏弱震荡,原油期货预计震荡偏强,黄金期货可能偏弱宽幅震荡,白银期货或偏强震荡。这些分析基于宏观经济数据、国际市场动态以及相关品种的历史交易规律。
当前市场对这些期货品种的整体判断如何?
当前市场对股指期货、原油、燃料油、苯乙烯、聚丙烯、甲醇、乙二醇期货的整体判断是震荡偏强或偏弱震荡,而螺纹钢、焦煤期货则预计偏弱震荡。这种判断主要受到宏观经济政策、国际地缘政治风险、供需关系变化等多重因素的影响。例如,中东原油供应中断担忧支撑了原油期货,而国内经济复苏预期则对股指期货产生一定支撑。贵金属市场则受到全球央行购金和避险情绪的双重影响。
研报提示了哪些相关风险?
研报提示了多项相关风险。首先,国际地缘政治冲突可能加剧市场波动,如美伊冲突升级导致中东原油供应中断风险。其次,宏观经济政策变化可能影响商品期货走势,如美联储利率决策和国内“六张网”重大项目建设进度。此外,商品期货市场本身也存在供需错配、库存变化等风险,例如铂金市场预计全年将出现8吨盈余,可能影响投资领域的铂金需求。同时,汇率波动和货币供应变化也可能对期货价格产生影响。