猜你想问
这份研报主要分析了烧碱的哪些问题?
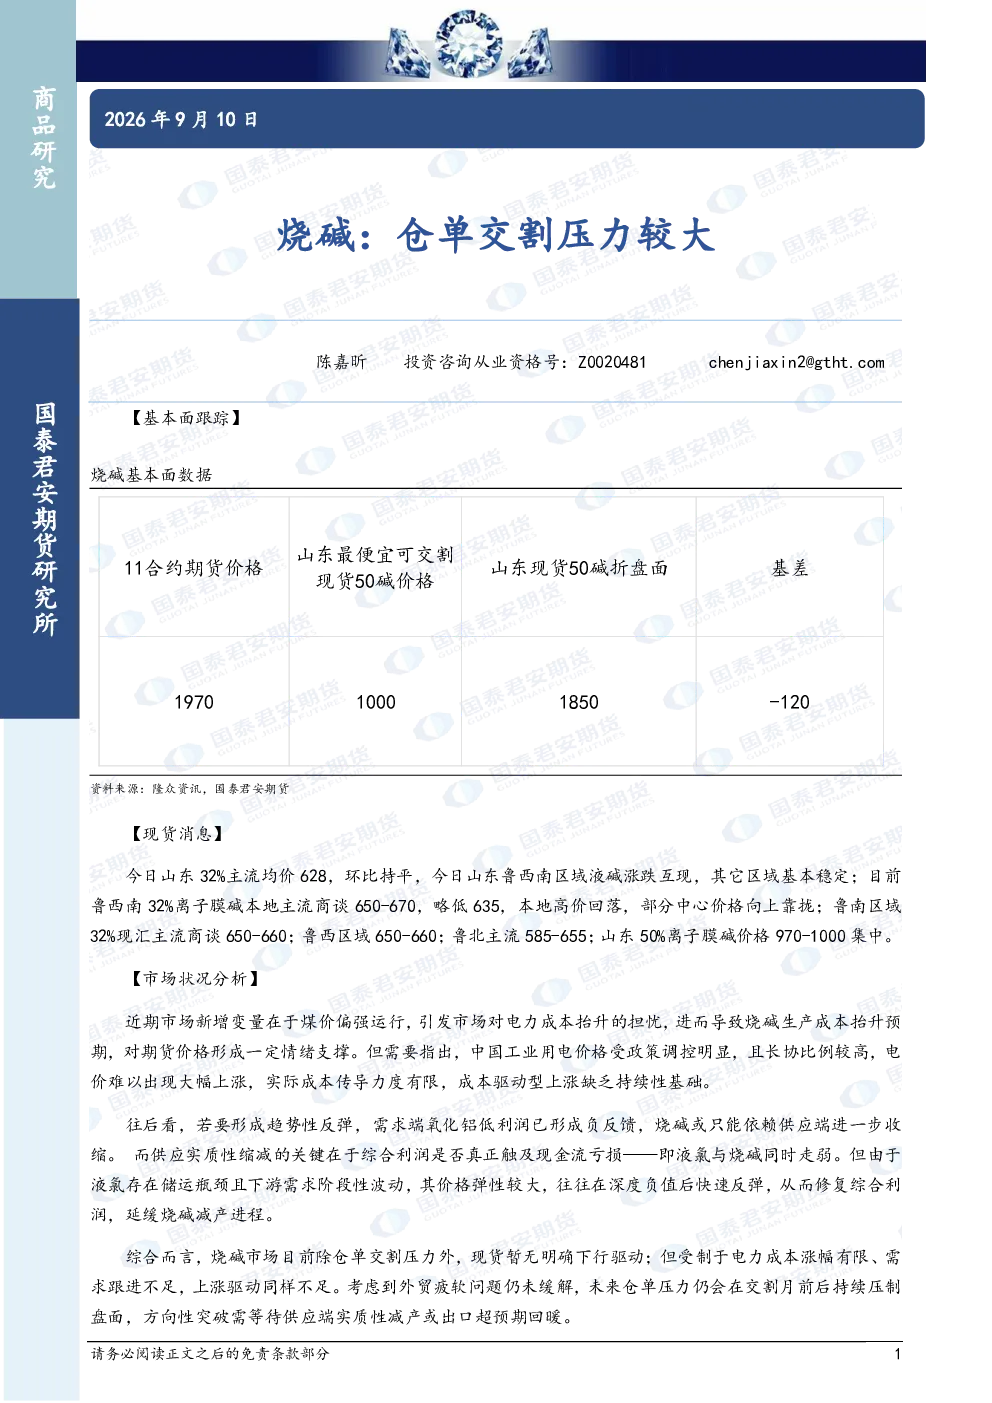
本报告主要分析了烧碱的基本面数据、市场状况、趋势强度及关键结论。报告显示山东地区32%主流均价为628元/吨,环比持平,但鲁西南区域液碱涨跌互现。市场主要受煤价上涨引发的电力成本担忧支撑期货价格,但实际成本传导有限。需求端氧化铝低利润已形成负反馈,供应缩减的关键在于液氯与烧碱综合利润触及现金流亏损,但液氯价格弹性大易反弹,延缓烧碱减产。外贸疲软持续,仓单交割压力将在交割月前后压制盘面。报告趋势强度为中性,指出现货上涨动力不足,仓单交割压力将持续压制盘面,方向性突破需等待供应端实质性减产或出口回暖。
烧碱行业未来发展趋势如何?
烧碱行业未来发展趋势需关注供应端和需求端的变化。供应端方面,液氯与烧碱综合利润触及现金流亏损是推动减产的关键,但液氯价格弹性大易反弹,可能延缓烧碱减产节奏。需求端方面,氧化铝低利润已形成负反馈,对烧碱需求形成压制。外贸疲软问题持续,仓单交割压力将在交割月前后压制盘面。未来趋势突破需等待供应端实质性减产或出口超预期回暖。目前市场暂无明确下行驱动,但上涨动力不足,整体趋势中性。
研报重点分析了烧碱的哪些方面?
研报重点分析了烧碱的基本面数据、市场状况及关键结论。基本面数据显示山东地区32%主流均价为628元/吨,鲁西南区域液碱涨跌互现,山东50%离子膜碱价格集中在970-1000元/吨。市场状况分析指出,煤价上涨引发电力成本担忧支撑期货价格,但实际成本传导有限。需求端氧化铝低利润已形成负反馈,供应缩减的关键在于液氯与烧碱综合利润触及现金流亏损,但液氯价格弹性大易反弹,延缓烧碱减产。外贸疲软持续,仓单交割压力将在交割月前后压制盘面。报告趋势强度为中性,指出现货上涨动力不足,仓单交割压力将持续压制盘面,方向性突破需等待供应端实质性减产或出口回暖。
当前烧碱市场状况如何判断?
当前烧碱市场状况判断为暂无明确下行驱动,但上涨动力不足。山东地区32%主流均价为628元/吨,环比持平,鲁西南区域液碱涨跌互现,本地商谈价在650-670元/吨,略低于前期水平;鲁南、鲁西、鲁北区域价格基本稳定;山东50%离子膜碱价格集中在970-1000元/吨。市场主要受煤价上涨引发的电力成本担忧支撑期货价格,但实际成本传导有限,因工业用电价格受政策调控。需求端氧化铝低利润已形成负反馈,供应缩减的关键在于液氯与烧碱综合利润触及现金流亏损,但液氯价格弹性大易在负值后反弹,延缓烧碱减产。外贸疲软问题持续,仓单交割压力将在交割月前后压制盘面。目前整体趋势中性。
研报提示了哪些风险?
研报提示的风险主要集中在仓单交割压力和市场趋势不确定性。外贸疲软问题持续,仓单交割压力将在交割月前后压制盘面,这是当前市场的主要风险之一。此外,市场趋势突破需等待供应端实质性减产或出口超预期回暖,目前供应缩减的关键在于液氯与烧碱综合利润触及现金流亏损,但液氯价格弹性大易反弹,可能延缓烧碱减产节奏。需求端氧化铝低利润已形成负反馈,对烧碱需求形成压制。整体趋势中性,但市场缺乏明确的方向性突破信号,需关注后续供需变化和政策调控影响。