猜你想问
这份研报的核心内容是什么?
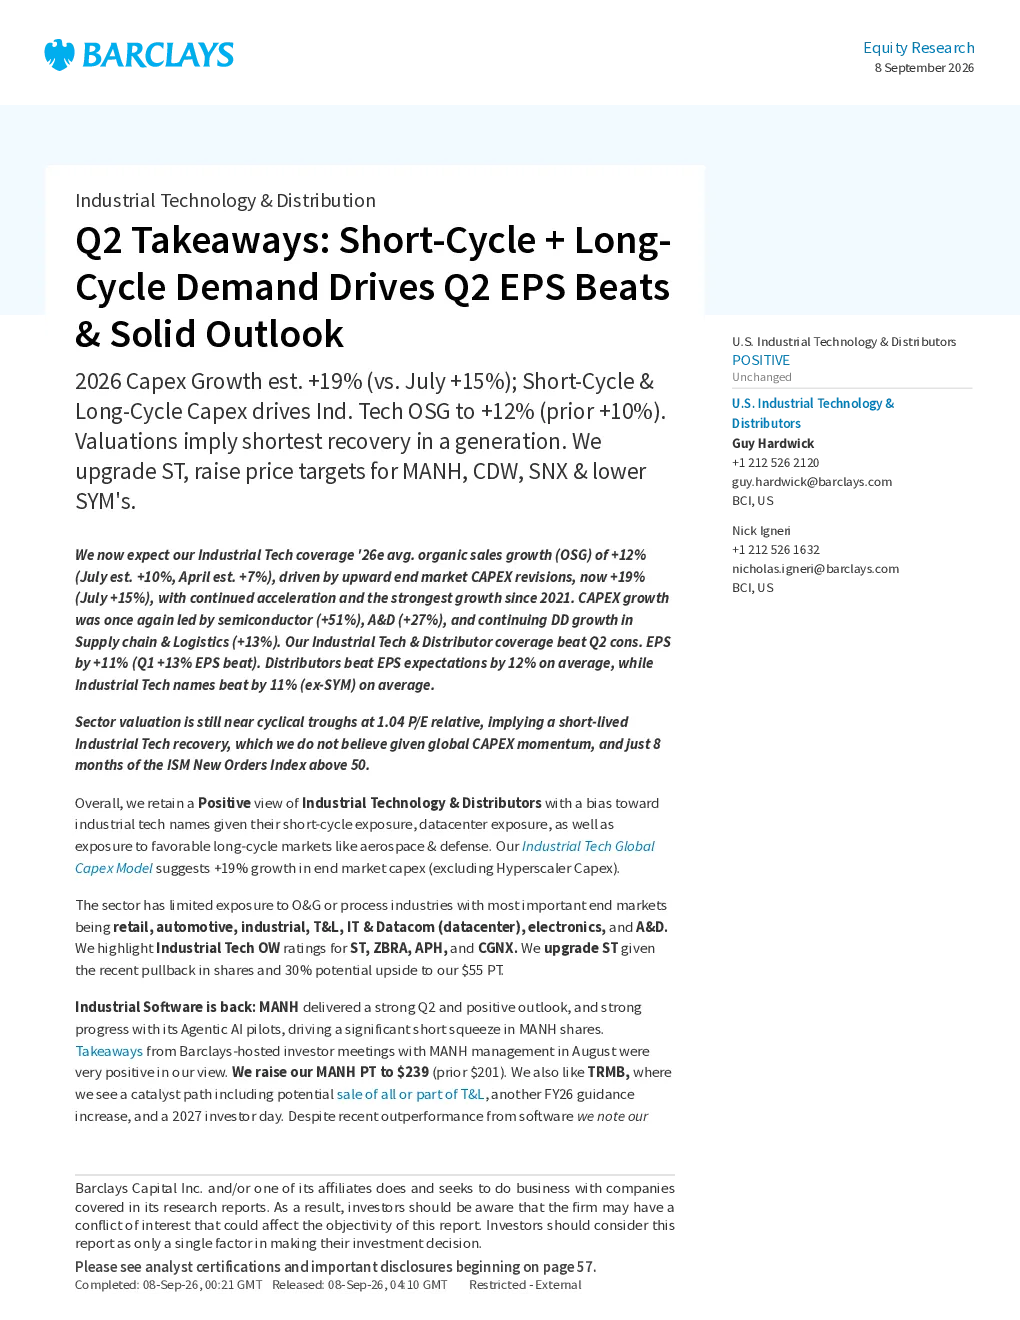
这份研报分析了工业科技与分销业在第二季度的表现,指出短期周期和长期周期的需求共同推动了每股收益超预期。报告预计工业科技行业将在2026年实现强劲增长,并上调了相关行业的资本支出和销售增长预测。同时,报告维持对工业科技和分销商的“增持”观点,并对部分公司进行了评级和目标价调整。
工业科技行业的发展趋势如何?
工业科技行业在2022年下半年开始复苏,预计到2026年将实现强劲增长。报告指出,终端市场资本支出增长是推动行业增长的关键因素,预计2026年工业科技行业平均有机销售增长率为+12%。此外,美国再工业化趋势为分销商带来关税红利,机器视觉/AIDC市场也预计将实现强劲增长。
报告中重点分析了哪些方向?
报告重点分析了工业科技和分销商在第二季度的业绩表现,以及行业未来的增长前景。报告上调了工业科技行业的资本支出和销售增长预测,并维持对工业科技和分销商的“增持”观点。此外,报告还关注了工业软件的回归趋势,以及数据中心、 electrification 和北美工厂投资等长期趋势。
当前工业科技行业的市场现状如何?
当前工业科技行业的估值接近周期性低点,市盈率相对值为1.04,暗示复苏时间短暂。报告预计2026年资本支出增长率为+19%,高于之前的预测。同时,工业科技和分销商在第二季度每股收益分别超出预期11%和12%,显示出行业的强劲动力。
这份研报有哪些风险提示?
报告对GWW的增长持谨慎态度,因为其增长是以牺牲利润率为代价的。此外,报告也提醒投资者注意行业周期性波动带来的风险,以及全球经济环境变化可能对行业造成的影响。虽然报告看好工业科技行业的长期发展,但投资者仍需关注行业的不确定性因素。