猜你想问
唐山港上半年业绩增长情况如何?
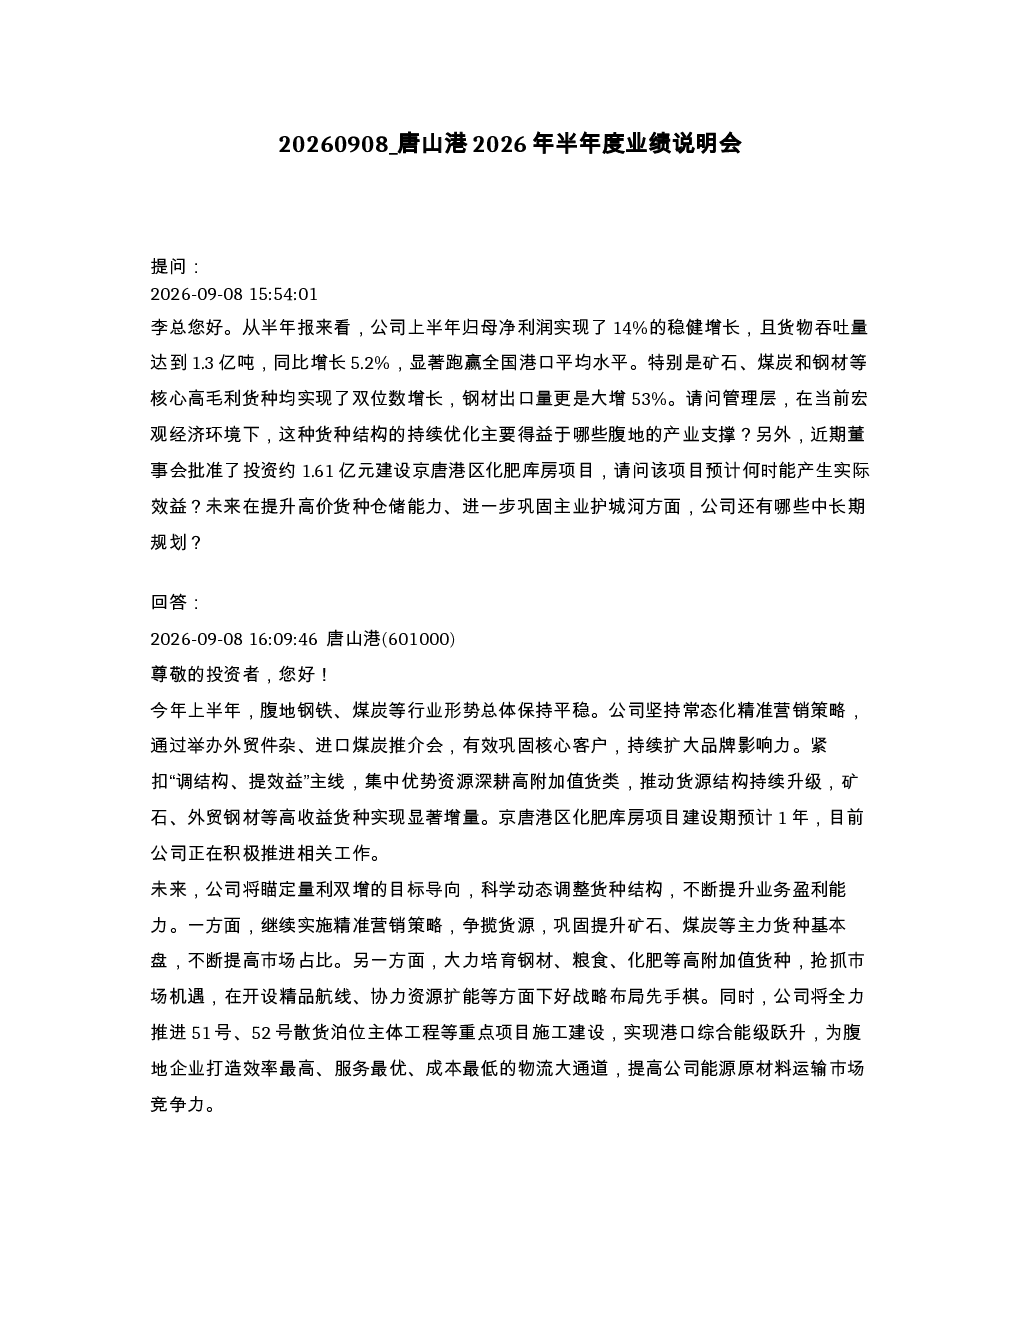
公司上半年归母净利润增长14%,货物吞吐量增长5.2%,跑赢行业平均水平。核心高毛利货种如矿石、煤炭、钢材均实现双位数增长,其中钢材出口量大增53%。货种结构优化主要得益于腹地产业支撑和精准营销策略,有效巩固了客户基础和行业影响力。
唐山港未来发展规划有哪些?
公司未来规划包括:投资1.61亿元建设京唐港区化肥库房项目,提升高价货种仓储能力;实施精准营销,巩固主力货种并培育钢材、粮食、化肥等高附加值货种;推进51号、52号散货泊位等项目建设,提升港口综合能级。这些举措旨在巩固主业护城河,增强港口综合竞争力。
唐山港物流及服务板块表现如何?
物流及服务板块收入同比增长44.8%,体现主业聚焦和产业链延伸成效。公司通过优化服务模式、拓展业务范围,有效提升了板块盈利能力。未来将持续深化产业链协同,进一步释放业务增长潜力。
市场对唐山港的最大预期差是什么?
市场对公司最大预期差在于业绩持续增长和分红稳定性。公司已发布《未来三年股东回报规划》,明确最低分红比例,累计分红远超融资金额,未来将持续提供稳定回报。这些举措旨在增强投资者信心,提升股东获得感。
唐山港面临哪些风险提示?
公司应收账款同比增长48.15%,高于营收增速。为控制风险,公司已采取构建目标责任体系、完善监控预警机制、严把合同入口关等多项措施。同时,公司拟定不进行中期分红,但经营性现金流超净利,未来将落实“提质增效重回报”行动,强化市值管理。
你可能感兴趣
601326 秦港股份 秦皇岛港股份有限公司2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-15
秦港股份2026年半年度业绩说明会
未知机构2026-09-15
唐山港2026年半年度业绩投资者交流会纪要
未知机构2026-09-03
603162 海通发展 福建海通发展股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-10
ST柳化2026年半年度业绩说明会
未知机构2026-08-10
嘉环科技2026年半年度业绩说明会
未知机构2026-08-12
新经典2026年半年度业绩说明会
未知机构2026-08-13
四方科技2026年半年度业绩说明会
未知机构2026-08-14
有研新材2026年半年度业绩说明会
未知机构2026-08-14
金杯电工2026年半年度业绩说明会核心纪要
未知机构2026-07-31