猜你想问
这份研报主要分析了什么内容?
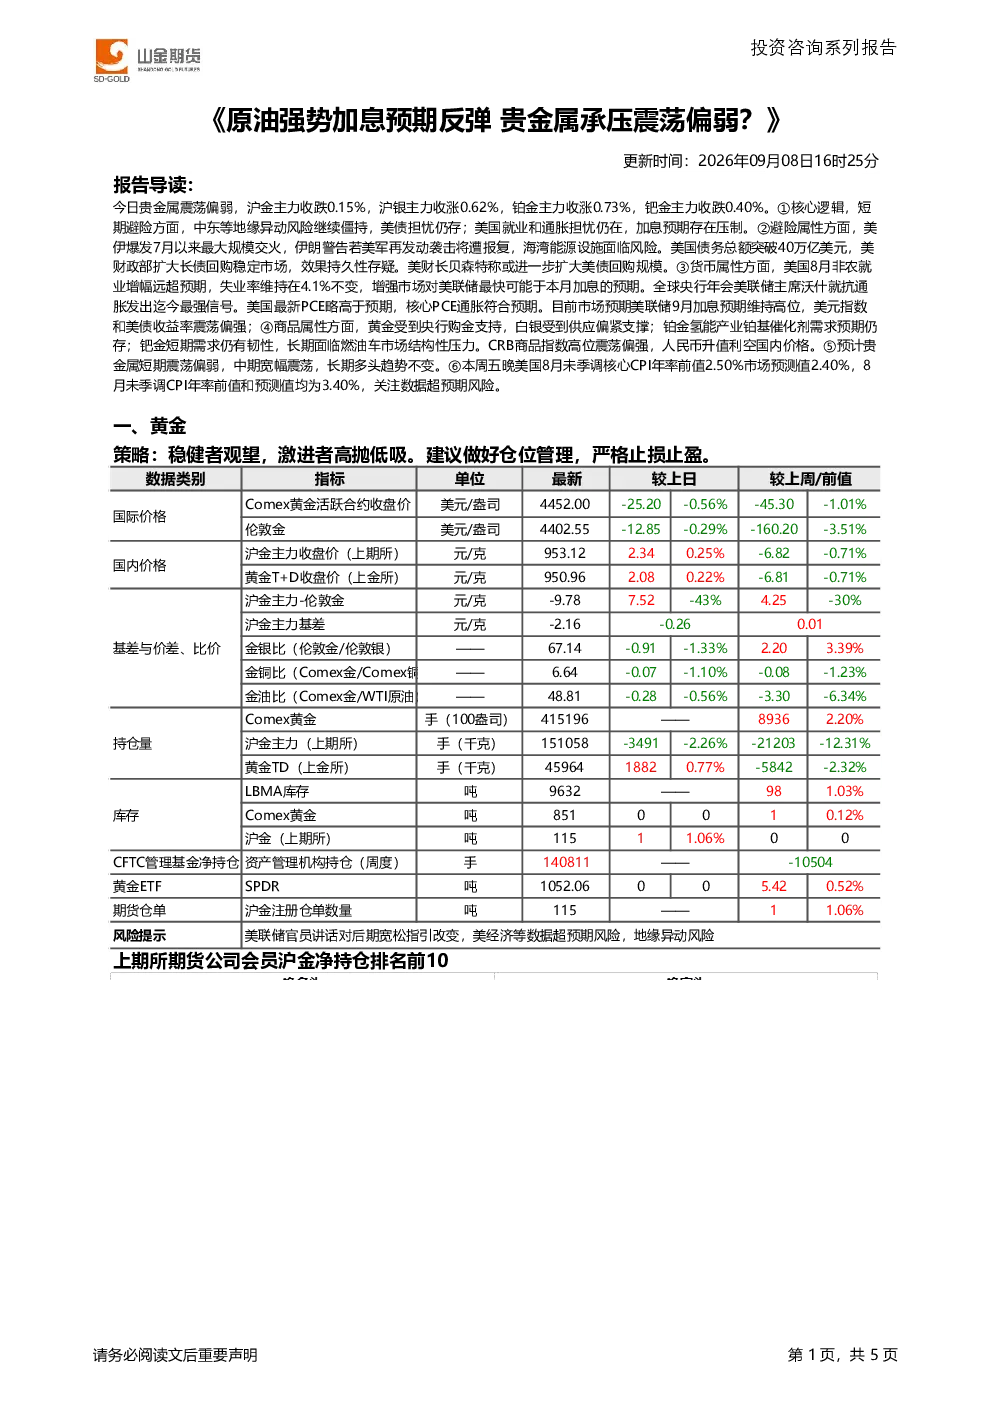
本研报分析了短期避险、货币属性和商品属性对贵金属市场的影响。短期来看,中东等地缘异动风险持续,美债担忧存在,美国就业和通胀担忧仍在,加息预期受压制。货币属性方面,美国8月非农就业增幅超预期,增强市场对美联储加息预期。商品属性方面,黄金受央行购金支持,白银受供应偏紧支撑,铂金氢能产业铂基催化剂需求预期仍存,钯金短期需求有韧性,长期面临燃油车市场结构性压力。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势预计短期震荡偏弱,中期宽幅震荡,长期多头趋势不变。黄金受央行购金支持,白银受供应偏紧支撑,铂金氢能产业铂基催化剂需求预期仍存,钯金短期需求有韧性,长期面临燃油车市场结构性压力。CRB商品指数高位震荡偏强,人民币升值利空国内价格。
研报重点分析了哪些贵金属品种?
研报重点分析了黄金、白银、铂金和钯金。黄金受央行购金支持,白银受供应偏紧支撑,铂金氢能产业铂基催化剂需求预期仍存,钯金短期需求有韧性,长期面临燃油车市场结构性压力。这些因素共同影响各品种的市场表现。
当前贵金属市场现状如何判断?
当前贵金属市场现状判断为短期震荡偏弱,中期宽幅震荡,长期多头趋势不变。美国8月非农就业增幅超预期,增强市场对美联储加息预期。美元指数和美债收益率震荡偏强,CRB商品指数高位震荡偏强,人民币升值利空国内价格。这些因素共同影响市场走势。
研报提示了哪些相关风险?
研报提示的相关风险包括中东等地缘异动风险持续,美债担忧存在,美国就业和通胀担忧仍在,加息预期受压制。美国债务总额突破40万亿美元,美财政部通过长债回购稳定市场,效果存疑。此外,本周五美国8月未季调核心CPI年率和CPI年率数据超预期风险需关注。
你可能感兴趣
商品与贵金属周报20220913:美指承压黄金反弹 供应收紧叠加需求偏弱 有色原油恐震荡
中国银行2022-09-13
一周集萃—贵金属:美元维持强势,加息预期下金价或偏弱震荡
广州期货2022-05-15
加息预期强化工业金属承压,能源金属价格震荡偏弱
有色金属安信证券2022-04-03
贵金属期货月报:美元强势下贵金属偏弱调整,留意美联储加息后的反弹机会
建信期货2018-05-31
贵金属价格承压震荡偏弱 沪铜受关税预期驱动偏强
铜冠金源2026-09-09
商品与贵金属周报20220902:持续交易加息逻辑商品承压 需求走弱有色原油雪上加霜
中国银行2022-09-05
宏观金融早报:美联储纪要显示6月或加息,国内风险偏好承压,期指震荡偏弱
浙商期货2016-05-19
贵金属周报:避险需求胜过加息预期,美元承压金银止跌反弹
国信期货2017-02-19
原油暴力反弹提振油脂 美豆承压单产走势偏弱
中粮期货2015-09-01
新能源及有色金属日报:加息预期持续增加,铜价承压偏弱
华泰期货2026-09-15