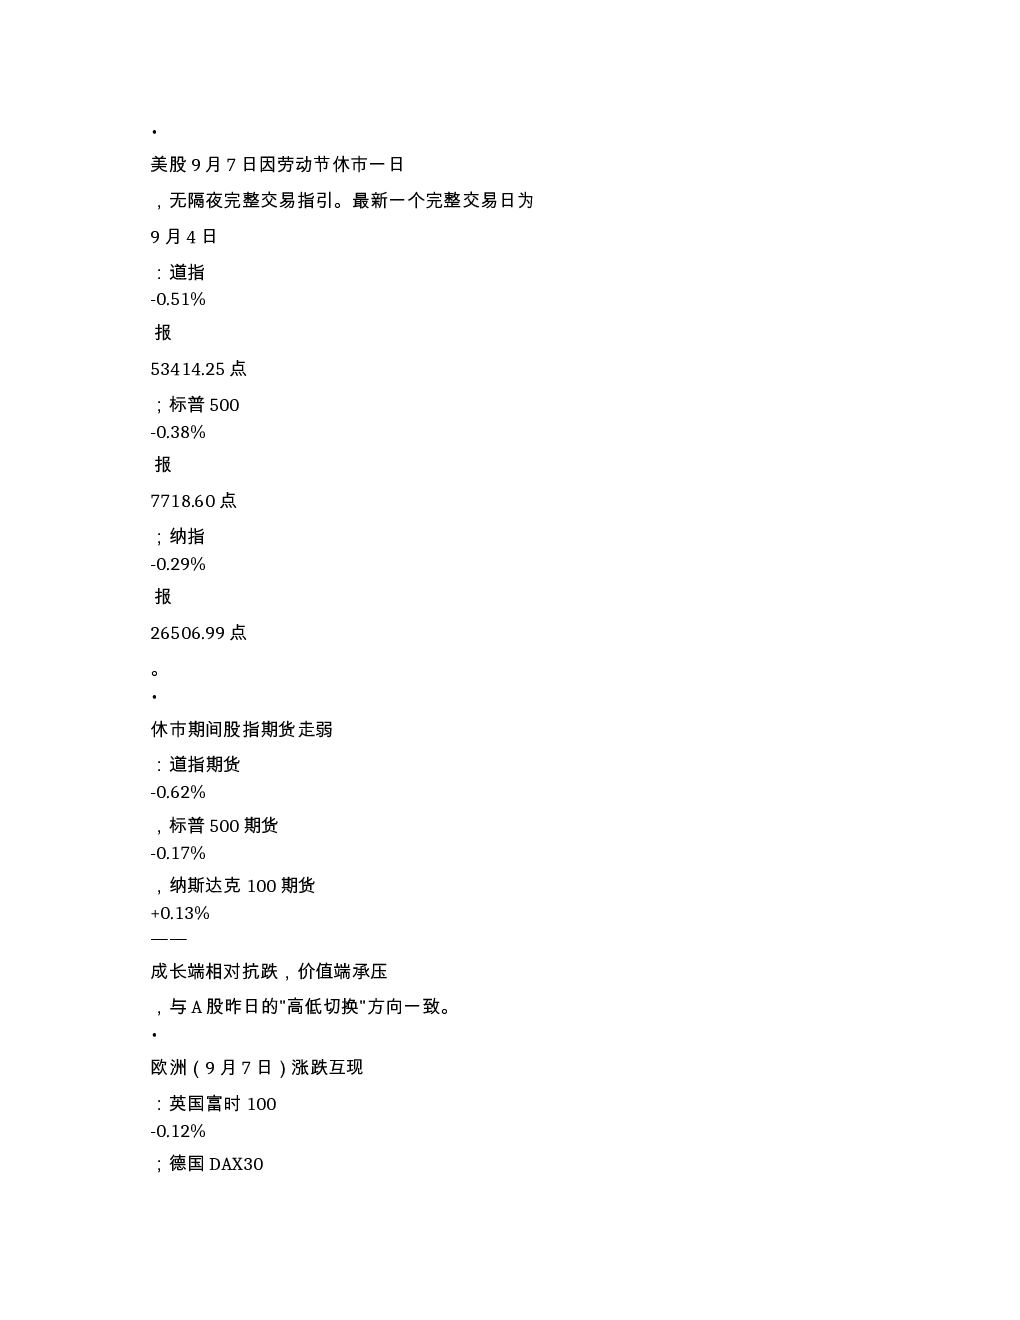
外围市场表现
- 美股休市,外围情绪中性偏多,道指期货走弱,美元指数回落,铜价创历史新高,有利于有色与周期情绪修复,但油价逼近100美元、金价阴跌,显示"通胀抬升→推迟宽松"定价延续。
国内政策与事件
- 工信部印发《信息通信行业发展"十五五"规划》,推动5G-A、万兆光网、6G商用,加快算力网建设。
- 商务部对日反倾销初裁落地,利好国产电子特气与半导体材料。
- 央行连续第22个月增持黄金,8月末黄金储备7673万盎司,外汇储备34383.25亿美元。
- 两部门规范汽车供应商账期,改善产业链现金流。
- 巴西对中埃玻璃纤维征收临时反倾销税。
海外市场动态
- LME铜创历史新高,布伦特原油站上97美元/桶。
- 现货黄金、白银回落。
- 高盛上调光模块预测,首次覆盖中际旭创H股给予"买入"。
- KB证券预警存储芯片短缺,三星、SK海力士库存不足10天。
- 华为发布Mate XT 2折叠屏手机,搭载麒麟9050 Pro芯片。
A股市场核心判断
- 权益ETF资金由流出转流入,但全周仍累计净流出,跨境ETF流出,资金未外溢至港股科技。
- 创业板50领涨,性价比资金主动选择。
- 主力资金净流入,行业两极分化,电子、通信净流入居前。
- "缩量高低切换"而非增量普涨,算力链情绪回暖但持续性依赖存量资金。
盘面特征与风险
- 沪深京三市成交缩量868亿至1.96万亿,两融连续3日回落。
- 主力资金净流入341.63亿元,涨停家数翻倍至95只。
- 解禁压力:本周44家公司解禁28.27亿股,中巨芯-U解禁8.88亿股居首。
- 美伊冲突升级,布油逼近97美元,成本端通胀压力传导。
仓位与操作建议
- 建议仓位4-5成,美国CPI落地前不宜重仓押方向。
- "回踩低吸+等催化"优于"高开追涨"。
- 若算力链高开低走、涨停家数回落,应降低进攻仓位。
关键数据与时间节点
- 9月8日:海关公布8月进出口数据,江波龙港股挂牌,中巨芯-U解禁。
- 9月9日:中国8月CPI与PPI公布,M2、社融、新增贷款数据。
- 9月10日:美国8月PPI,欧洲央行利率决议,苹果秋季发布会。
- 9月11日:美国8月CPI,市场最大变量。
板块配置建议
- 进攻主线:光模块、CPO、PCB、覆铜板,存储芯片、半导体材料,消费电子与AI终端。
- 防御底仓:黄金、有色,公用事业与电力。