猜你想问
沪指窄幅震荡,算力硬件股再度爆发的核心观点是什么?
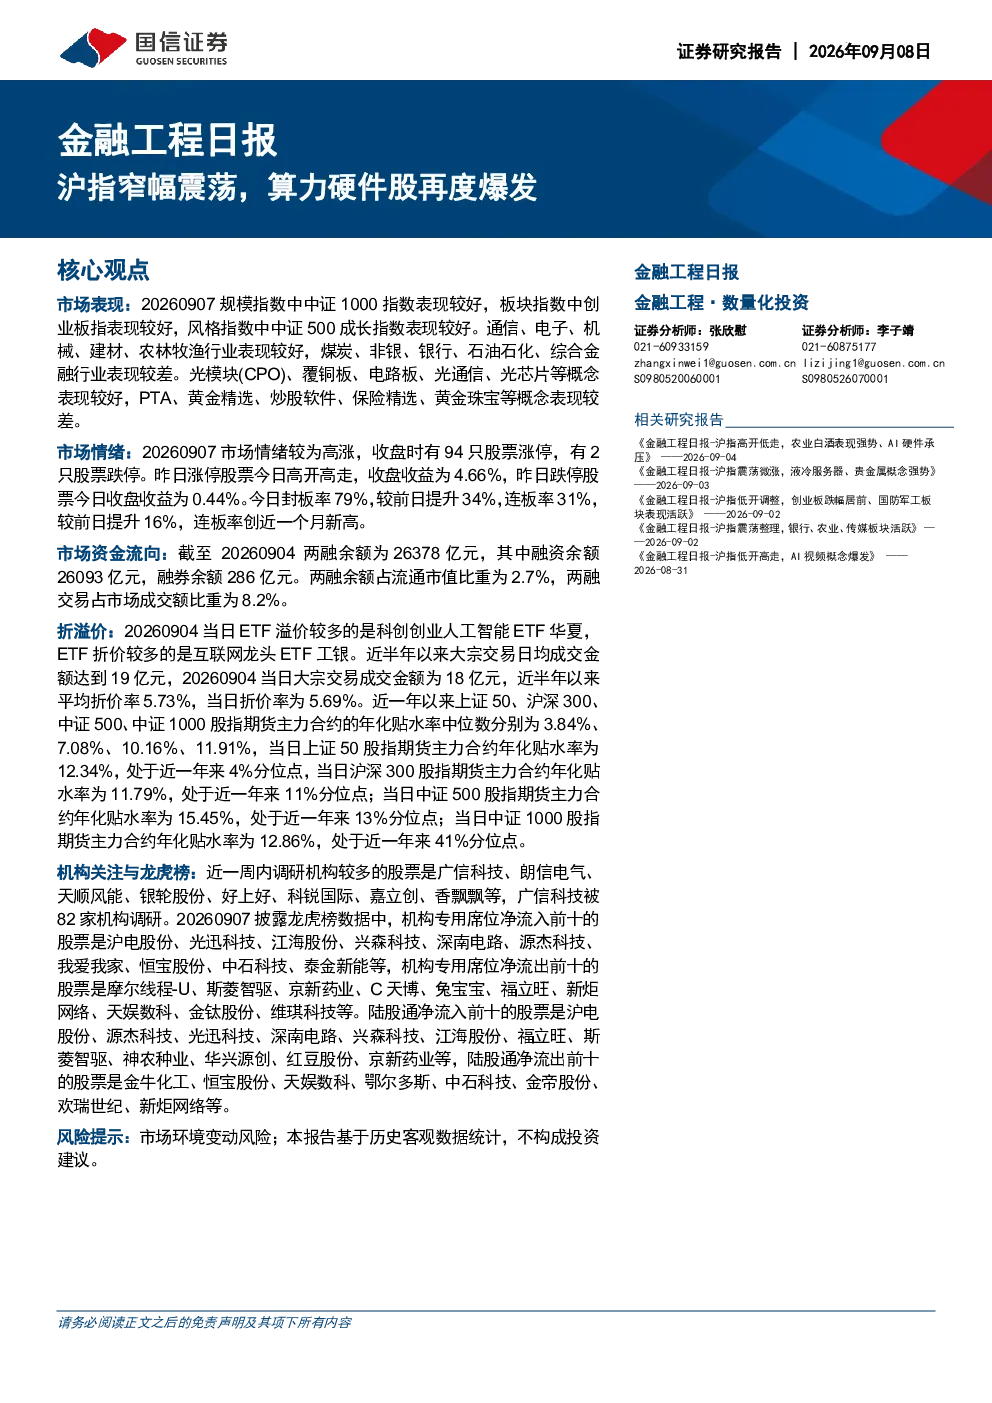
本报告指出沪指窄幅震荡,算力硬件股表现强劲。中证1000指数表现较好,创业板指上涨3.41%,中证500成长指数上涨2.97%。通信、电子、机械等行业领涨,而煤炭、非银等行业表现相对较弱。光模块、覆铜板等概念主题表现突出,市场情绪高涨,94只股票涨停,封板率79%创近一个月新高。机构对广信科技等公司调研积极,资金流向显示沪电股份等股票受机构关注。
算力硬件赛道未来发展趋势如何?
算力硬件赛道持续受到市场关注,通信、电子等行业表现亮眼。光模块、覆铜板等细分领域增长迅速,反映出行业对高性能计算设备的迫切需求。随着AI技术的深入应用,相关硬件需求预计将保持较高增长态势。行业整体呈现结构性机会,龙头企业凭借技术优势有望获得更多市场份额。未来需关注技术迭代速度及产业链协同效应,通信设备、半导体等环节存在较好的投资机会。
本报告重点分析了哪些方面?
本报告重点分析了市场整体表现、行业及概念主题走势、市场情绪指标、资金流向情况以及机构行为。具体包括中证1000、创业板指等指数表现,通信、电子等行业的相对强弱,光模块、覆铜板等概念主题的活跃度,以及涨跌停家数、封板率等市场情绪数据。同时,报告还考察了两融余额、ETF折溢价、股指期货升贴水等资金面指标,并披露了机构调研、龙虎榜及陆股通交易数据,为投资者提供多维度的市场参考。
当前市场整体处于什么状态?
当前市场整体呈现沪指窄幅震荡格局,但算力硬件等赛道表现突出,市场情绪较为高涨。创业板指和中证500成长指数均录得上涨,显示成长风格仍受资金青睐。行业层面,通信、电子等板块涨幅居前,而煤炭、银行等板块表现相对疲软。资金流向方面,两融余额维持高位,机构专用席位净流入沪电股份等股票,显示市场活跃度较高。整体来看,市场结构性机会较为明显,但需关注宏观经济及政策变化带来的不确定性。
本报告提示了哪些风险?
本报告提示的主要风险在于市场环境变动可能对投资组合产生影响。当前市场虽呈现结构性机会,但行业轮动加快,板块表现分化明显。投资者需关注政策面变化对相关赛道的支持力度,以及技术迭代带来的行业洗牌风险。此外,两融余额虽高,但需警惕杠杆风险累积。机构行为虽显示对部分股票的关注,但市场走势仍受多因素影响,投资者应保持谨慎,结合自身风险承受能力进行配置。