猜你想问
久吾高科吸附剂业务表现如何?
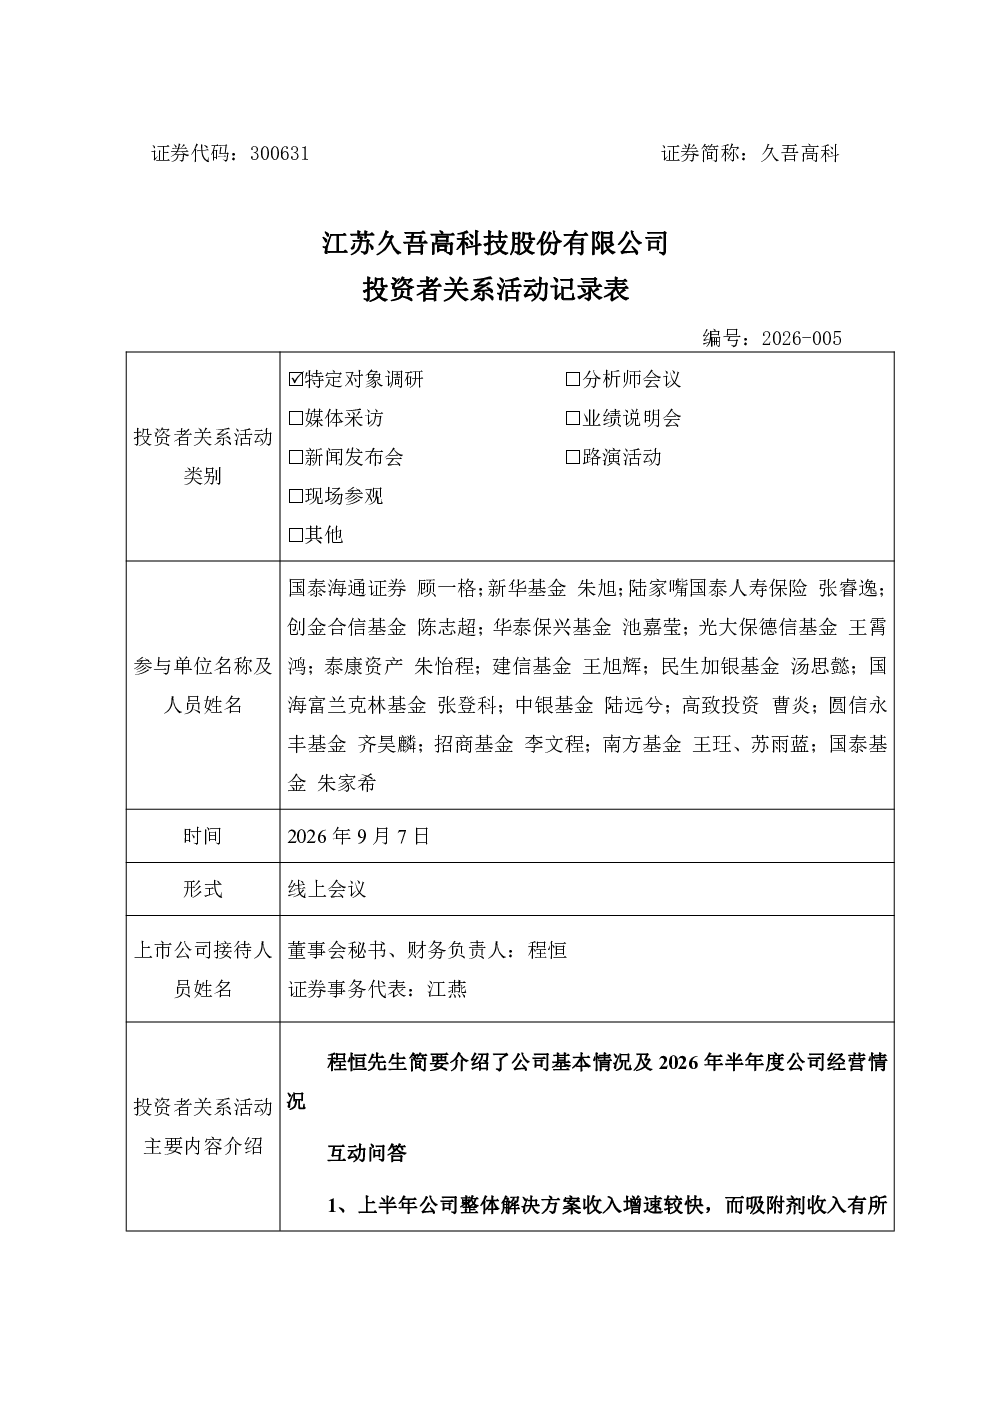
久吾高科上半年吸附剂收入同比下降,主要受项目交付节奏影响,去年上半年大型项目交付基数较高;整体解决方案营收同比增长125.08%,因上年同期基数较小。毛利率同比下降,主要因交付量少导致固定成本分摊上升,及市场竞争导致价格小幅下滑。公司通过技术革新降低成本,维持合理毛利率。
锂盐价格波动对久吾高科有何影响?
锂盐价格波动通过定价机制和技术革新影响产品价格,长期客户基于自身规划而非短期价格调整投资,甚至低谷期加码布局。久吾高科凭借材料研发优势获藏格、五矿等客户认可,掌握吸附剂与膜材料技术,具备“一湖一策”工艺适配能力,交付能力强,市占率居行业前列。
久吾高科募投项目进展及未来应用方向?
久吾高科募投项目包括碳化硅陶瓷膜用于磷酸铁生产,高装填陶瓷膜面向水处理和海水淡化,建设周期约2.5年,逐步贡献收入。公司战略聚焦技术革新与业务拓展,无明确出海计划,但长期发展依托技术领先和客户深度绑定。新拓展的磷酸铁粉体洗涤业务,有机管式膜和碳化硅陶瓷膜需求增长,合同情况良好,为重要增量来源。
久吾高科当前市场现状如何?
久吾高科竞争优势明显,凭借材料研发优势获藏格、五矿等客户认可,掌握吸附剂与膜材料技术,具备“一湖一策”工艺适配能力,交付能力强,市占率居行业前列。竞争格局清晰,规模化供应商有限;正常竞争下毛利率40%-60%属正常。吸附剂价值高导致备货少,需保留冗余产能应对集中交付。
久吾高科研报中提示哪些风险?
久吾高科吉布茶卡和班戈错项目均处审批阶段,进度慢于预期,主因西藏审批流程复杂,公司正协助业主推进。吸附剂业务受项目交付节奏影响,去年上半年大型项目交付基数较高。公司产能利用率低,设计产能6000吨/年按连续生产规划,实际需匹配客户订单节奏。需关注市场竞争加剧导致价格下滑及成本控制压力。
你可能感兴趣
300631 久吾高科 300631久吾高科投资者关系管理信息20260717
未知机构2026-07-17
002058 紫竹高科 002058紫竹高科投资者关系管理信息20260907
未知机构2026-09-07
001696 宗申动力 001696宗申动力投资者关系管理信息20260907
未知机构2026-09-07
002046 国机精工 002046国机精工投资者关系管理信息20260907
未知机构2026-09-08
300569 天能重工 300569天能重工投资者关系管理信息20260907
未知机构2026-09-07
002100 天康生物 002100天康生物投资者关系管理信息20260907
未知机构2026-09-07
002915 中欣氟材 002915中欣氟材投资者关系管理信息20260907
未知机构2026-09-07
002111 威海广泰 002111威海广泰投资者关系管理信息20260907
未知机构2026-09-08
301292 海科新源 301292海科新源投资者关系管理信息20260907
未知机构2026-09-07
001324 长青科技 001324长青科技投资者关系管理信息20260907
未知机构2026-09-07