猜你想问
宜安科技2026年业绩亏损的主要原因是什么?
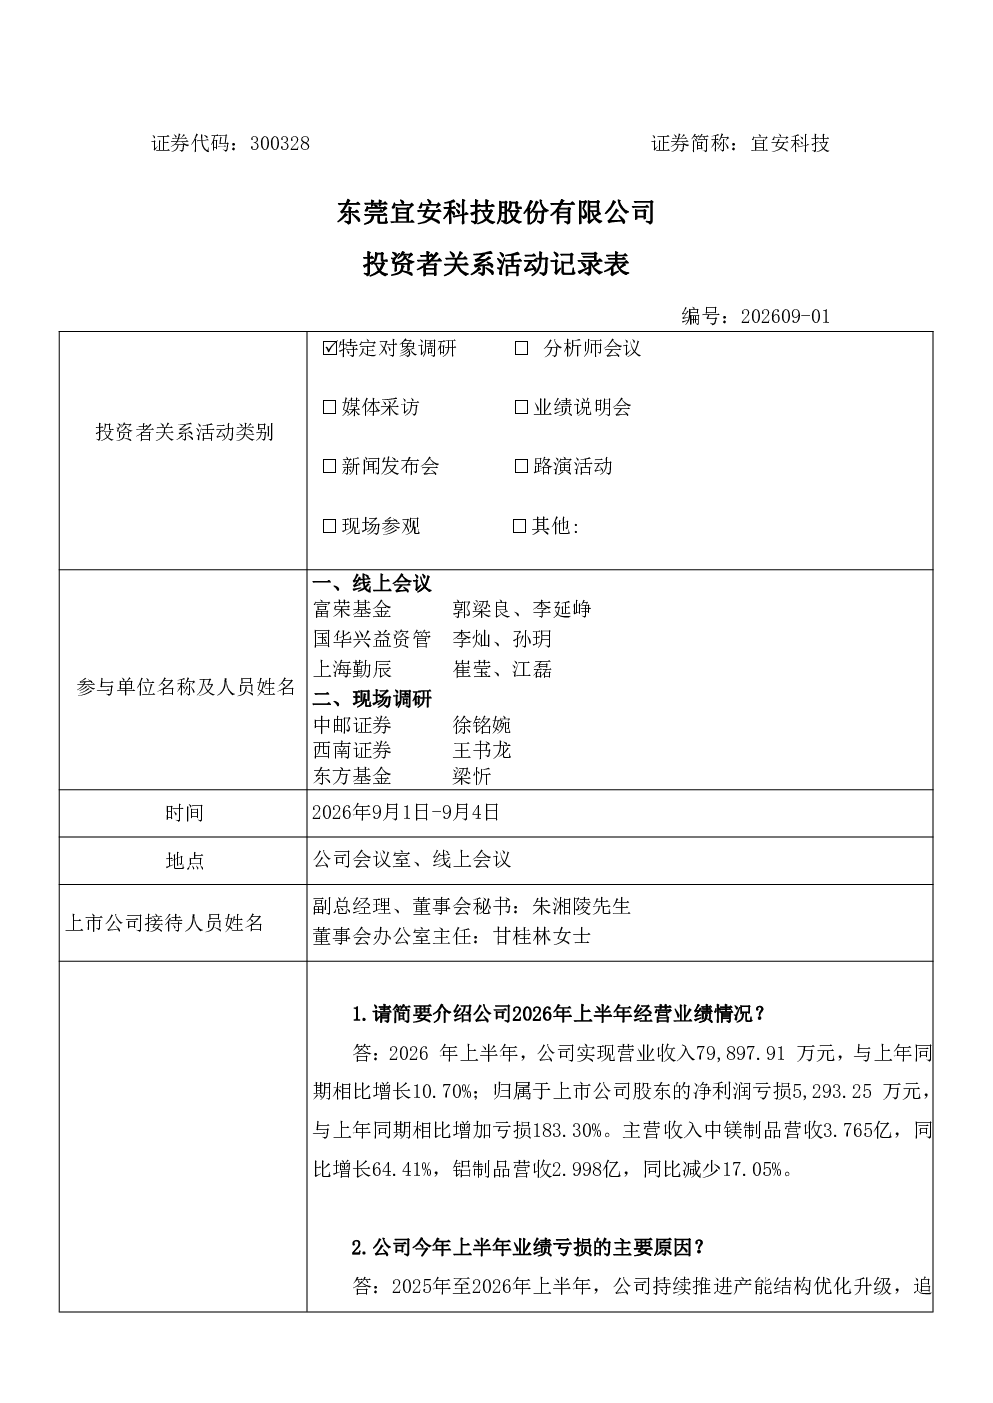
2026年上半年公司经营业绩亏损,主要原因是核心生产设备投入加大导致固定资产折旧摊销规模增加,叠加汇率波动产生的汇兑损失及存货资产减值损失。产品毛利率下滑主要受下游汽车主机厂年度降价约定及原材料价格上涨影响。
宜安科技镁铝合金业务发展前景如何?
镁铝合金业务方面,公司凭借技术积淀与产能优势,将积极布局新能源汽车、两轮车等领域,4.3亿新能源汽车镁合金动力总成壳体项目标志着镁合金向厚壁大件应用突破。设备产能部分专用,但大部分铝合金产线可通过技术改造用于镁合金生产,上半年整体设备稼动率良好,营收同比增长10.70%。
宜安科技非晶合金业务面临哪些挑战?
非晶合金业务收入减少源于去年为通过重点客户验厂调整产线导致部分订单流失,新项目导入尚需时日。公司已通过该客户验厂并交付样品,最终方案待客户产品发布确认。非晶合金良率因产品差异而不同,铰链主轴良率能满足客户需求。原材料成本主要受金属锆价格影响,占产品售价比例较小。
宜安科技未来产能扩张计划有哪些?
公司在非晶合金方面有产能扩张规划,东莞长山头基地预计2027年上半年投入使用,株洲基地计划2026年9月底启动试产,将分步推进建设全球领先的液态金属生产基地。这将有助于提升公司市场竞争力。
宜安科技面临哪些投资风险?
公司业绩受汇率波动、原材料价格及下游客户订单影响较大,需关注宏观经济环境变化。非晶合金新项目导入存在不确定性,需持续关注客户需求变化及产品良率稳定性。此外,市场竞争加剧也可能对公司业务造成压力。
你可能感兴趣
300328 宜安科技 300328宜安科技投资者关系管理信息20260730
未知机构2026-07-30
300328 宜安科技 300328宜安科技投资者关系管理信息20260910
未知机构2026-09-10
300328 宜安科技 300328宜安科技投资者关系管理信息20260828
未知机构2026-08-28
001324 长青科技 001324长青科技投资者关系管理信息20260907
未知机构2026-09-07
001696 宗申动力 001696宗申动力投资者关系管理信息20260907
未知机构2026-09-07
002046 国机精工 002046国机精工投资者关系管理信息20260907
未知机构2026-09-08
300569 天能重工 300569天能重工投资者关系管理信息20260907
未知机构2026-09-07
002100 天康生物 002100天康生物投资者关系管理信息20260907
未知机构2026-09-07
002915 中欣氟材 002915中欣氟材投资者关系管理信息20260907
未知机构2026-09-07
002111 威海广泰 002111威海广泰投资者关系管理信息20260907
未知机构2026-09-08