猜你想问
液化石油气价格近期走势如何?
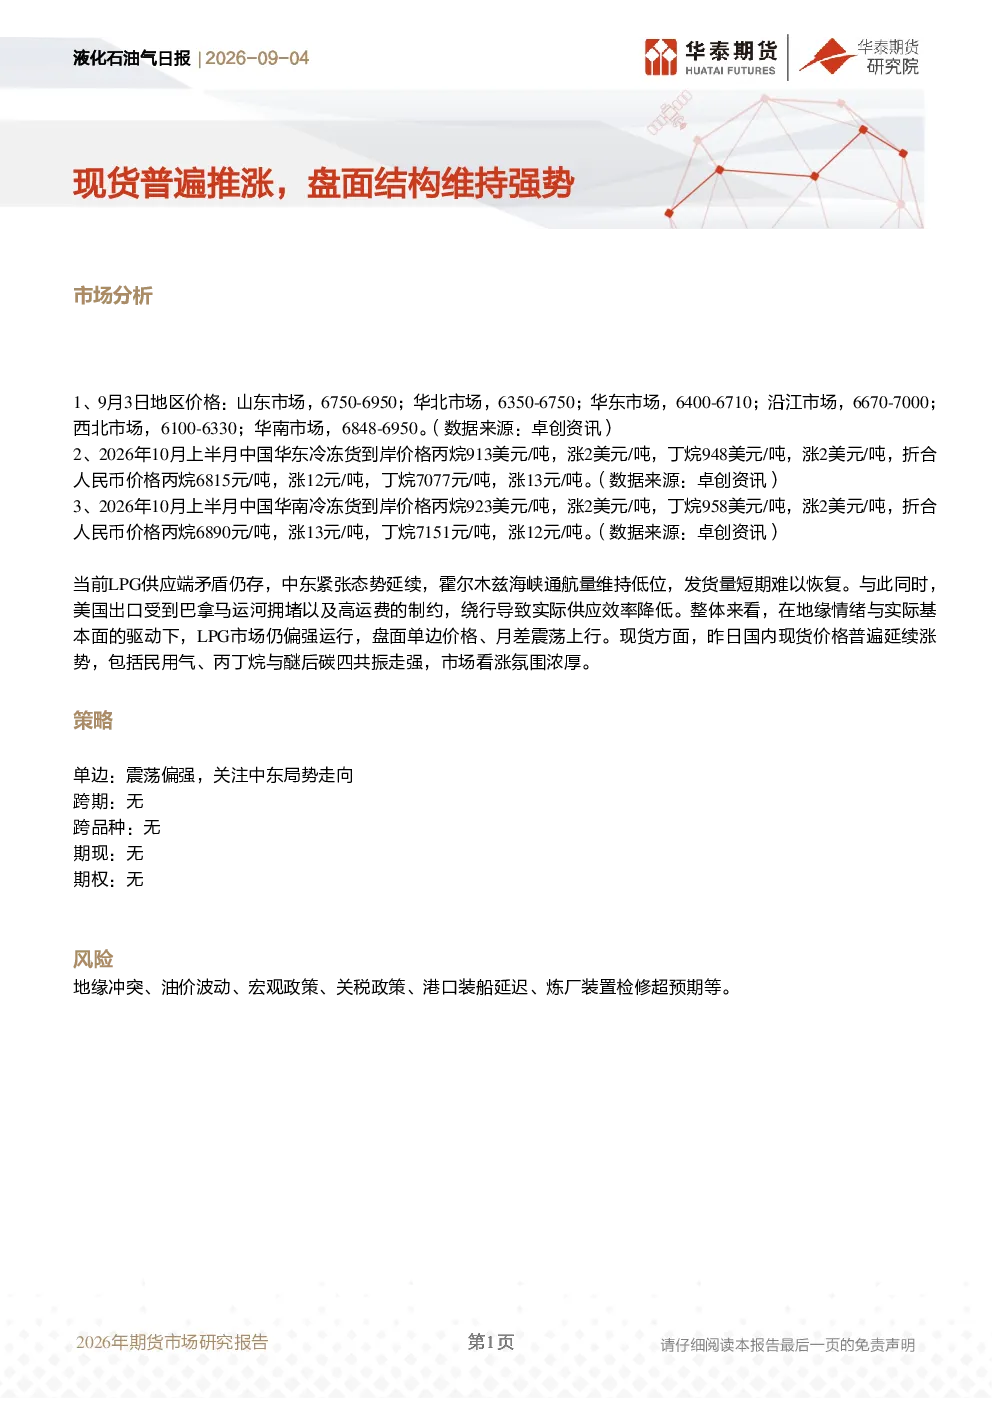
根据9月3日数据,中国各地区民用液化气(LPG)价格普遍上涨。山东市场报价6750-6950元/吨,华北市场6350-6750元/吨,华东市场6400-6710元/吨,沿江市场6670-7000元/吨,西北市场6100-6330元/吨,华南市场6848-6950元/吨。这反映了市场供应端矛盾,如中东紧张态势延续、霍尔木兹海峡通航量低位及美国出口受制于巴拿马运河拥堵等因素持续影响供应。在地缘情绪与基本面驱动下,LPG市场偏强运行,现货民用气、丙丁烷与醚后碳四共振走强,市场看涨氛围浓厚。
LPG行业未来发展趋势如何?
当前LPG市场供应端矛盾仍存,中东紧张态势延续,霍尔木兹海峡通航量低位,发货量短期难以恢复;美国出口受巴拿马运河拥堵及高运费制约,实际供应效率降低。在地缘情绪与基本面驱动下,LPG市场偏强运行,盘面单边价格、月差震荡上行。现货方面,民用气、丙丁烷与醚后碳四共振走强,市场看涨氛围浓厚。未来需关注中东局势、霍尔木兹海峡通航量变化及美国出口效率恢复情况,这些因素将直接影响LPG市场供需平衡及价格走势。
本报告重点分析了哪些方面?
本报告重点分析了民用液化气(LPG)现货价格走势及市场供需基本面。报告涵盖了山东、华北、华东、华南、东北、沿江、西北等地区民用液化气及醚后碳四的现货价格变化,并对比了PG期货主力合约、指数、近月合约收盘价、近月月差及成交持仓量等数据。此外,报告还探讨了中东紧张态势、霍尔木兹海峡通航量低位、美国出口受限等供应端矛盾,以及民用气、丙丁烷与醚后碳四共振走强等市场表现,综合评估了LPG市场偏强运行的趋势。
当前LPG市场现状如何判断?
当前LPG市场呈现供应端矛盾与地缘情绪双重驱动下的偏强运行态势。中东紧张局势延续,霍尔木兹海峡通航量低位导致发货量短期难以恢复;美国出口受巴拿马运河拥堵及高运费制约,实际供应效率降低。这些因素共同推高了市场供应成本和不确定性。同时,现货民用气、丙丁烷与醚后碳四价格共振走强,市场看涨氛围浓厚。盘面方面,PG期货价格、月差及成交持仓量均显示市场活跃度提升,整体呈现震荡上行趋势。
本报告提示哪些投资风险?
本报告提示的主要风险包括地缘冲突、油价波动、宏观政策调整、关税政策变动、港口装船延迟及炼厂装置检修超预期等。地缘冲突可能加剧中东供应不确定性,油价波动会直接影响LPG成本,宏观政策调整可能改变市场预期,关税政策变动会改变进出口成本,港口装船延迟会加剧供应紧张,炼厂装置检修超预期会减少市场供应。这些因素均可能导致LPG市场价格大幅波动,投资者需密切关注相关动态。