猜你想问
这份研报主要讲了什么内容?
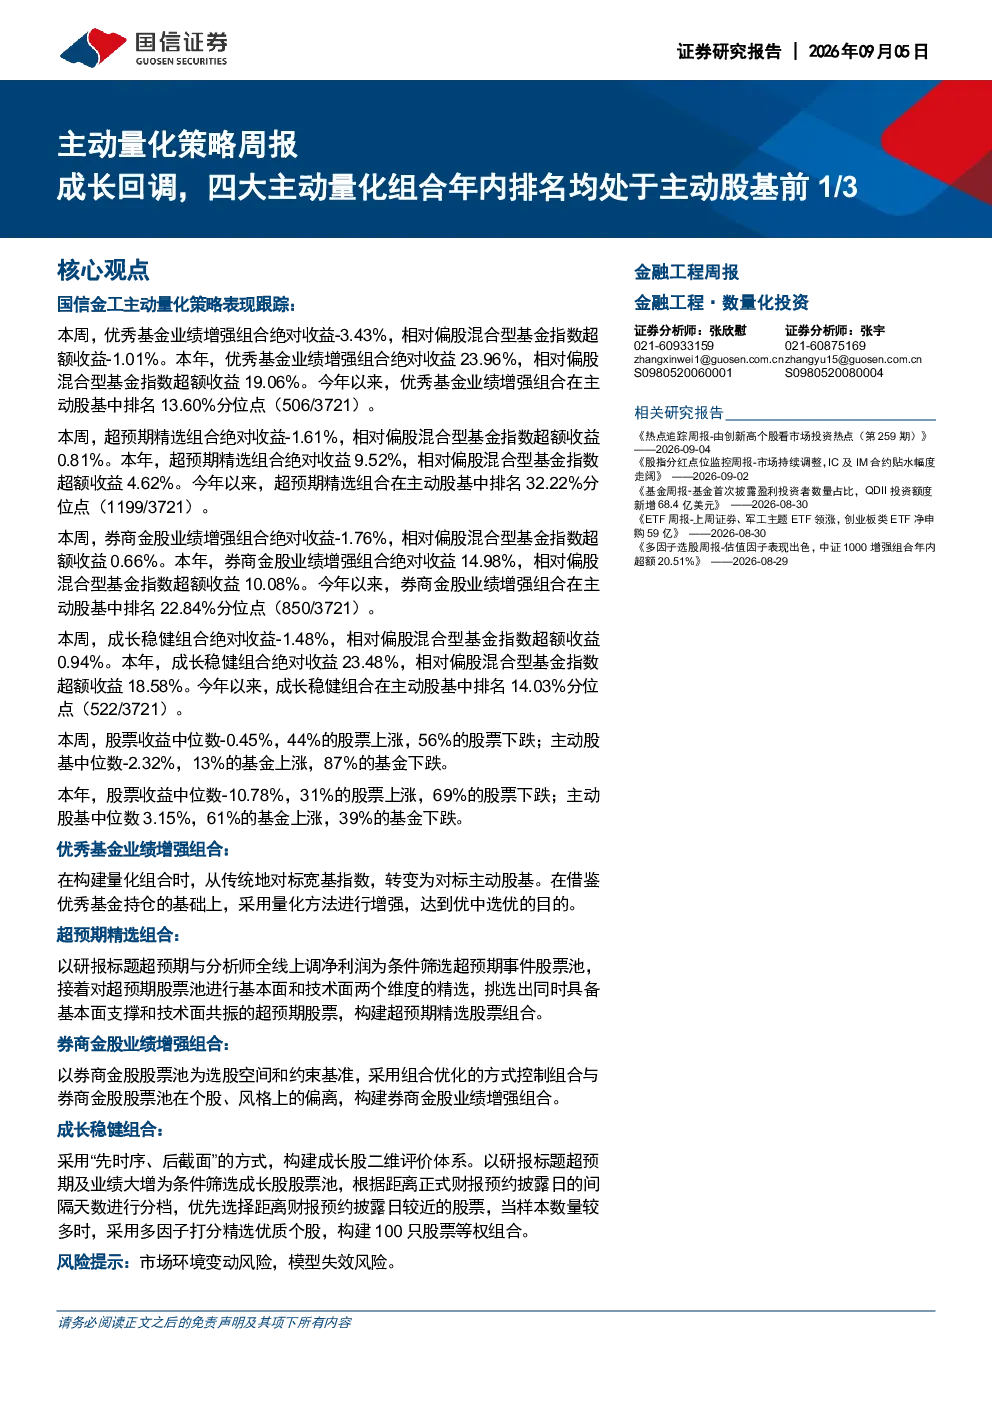
这份研报分析了国信金工的四大主动量化组合在年内的表现,指出这些组合均处于主动股基前1/3的排名。报告详细介绍了每个组合的策略特点,如优秀基金业绩增强组合借鉴优秀基金持仓并量化增强,超预期精选组合精选超预期事件股票池,券商金股业绩增强组合对标券商金股股票池,以及成长稳健组合采用‘先时序、后截面’方式构建成长股评价体系。此外,报告还展示了各组合的近期和年度超额收益表现,以及股票和主动股基的收益分布情况。
当前量化赛道的发展趋势如何?
当前量化赛道的发展趋势表现为主动量化策略在市场中的表现持续优化。国信金工的四大主动量化组合均展现出较强的竞争力,其中优秀基金业绩增强组合和成长稳健组合在本年度超额收益排名中均处于主动股基前14.03%。这反映了量化策略在选股和组合构建方面的有效性。同时,各组合的策略特点也体现了市场对多元化量化方法的认可,如超预期事件挖掘和券商金股跟踪等策略。未来,随着市场环境的演变,量化策略的适应性将更加重要。
报告重点分析了哪些方向?
报告重点分析了国信金工四大主动量化组合的策略特点与绩效表现。具体包括优秀基金业绩增强组合的对标公募主动股基收益中位数并量化增强,超预期精选组合的基本面和技术面双层优选,券商金股业绩增强组合的组合优化控制偏离,以及成长稳健组合的‘先时序、后截面’成长股评价体系。此外,报告还对比了各组合的近期和年度超额收益,以及股票与主动股基的收益分布,为投资者提供了全面的策略评估视角。
当前市场状况如何?
当前市场状况表现为股票和主动股基收益均出现波动。本周股票收益中位数和主动股基收益中位数均为负值,分别达到-0.45%和-2.32%。本年度来看,股票收益中位数为-10.78%,主动股基收益中位数为3.15%。这表明市场整体承压,但主动管理策略仍能展现出一定的抗风险能力。国信金工的四大主动量化组合在年内均处于主动股基前1/3的排名,体现了策略在当前市场环境下的稳健表现。
研报提到了哪些风险提示?
研报提示了市场环境变动风险和模型失效风险。市场环境变动可能导致量化策略的有效性受到影响,例如政策调整、市场风格切换等因素都可能对策略表现产生不确定性。模型失效风险则指量化模型可能因市场变化或数据偏差而失效,需要持续优化和调整。此外,各组合的策略特点也意味着不同组合面临的风险特征有所差异,投资者需结合自身风险偏好进行配置。