猜你想问
久盛电气定增进展如何?
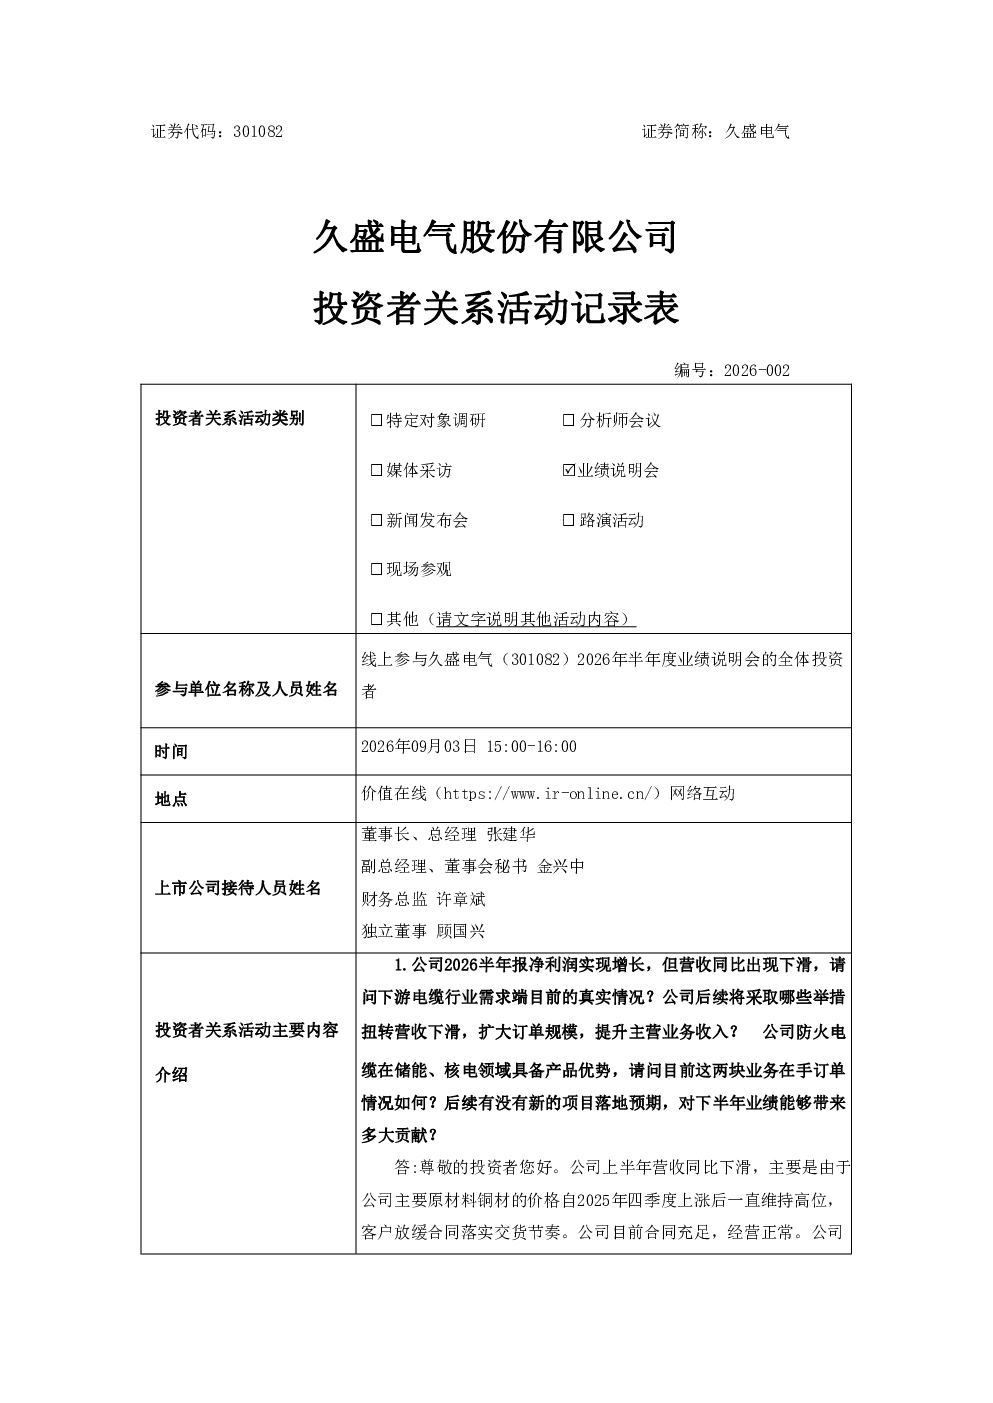
公司定增已获深交所受理,目前正常进展中,将按要求及时披露进展。这是公司为后续发展筹集资金的重要举措,投资者需持续关注相关公告以了解最新动态。
铜价波动对久盛电气业绩有何影响?
上半年营收利润波动主要受高位铜价影响,导致延期交货增多,拖累整体业绩。公司主要通过客户铜价调整结算机制对冲原材料铜价波动,对成本影响较小。但高位铜价仍对毛利率造成一定压力,预计下半年随着订单和毛利率的改善,业绩将逐步恢复。
久盛电气在新能源和核电领域的布局如何?
目前新能源、核电等领域收入占比较低,未有大额订单,公司表示将持续加大市场开拓力度。研发投入聚焦油气开采、储能、核电等领域,但具体产品落地进展需关注公司公告。公司在这些领域的布局尚处早期阶段,未来发展潜力有待观察。
久盛电气下半年业绩能否扭亏?
公司对下半年扭亏有信心但具不确定性。营收下滑主因是市场竞争和铜价高位,预计下半年订单和毛利率将有所改善。公司将通过价格联动调整、按需定采、产品结构高端化等措施稳住毛利率。但市场环境和行业竞争仍存在变数,业绩改善情况需持续跟踪。
久盛电气面临哪些投资风险?
公司目前未披露增持或回购计划,股价走势需持续关注。特种电缆领域或存在产能过剩风险,公司需通过研发创新巩固行业地位。原材料价格波动、市场竞争加剧等因素也可能对公司业绩造成影响。投资者应充分了解公司业务和行业环境,理性评估投资风险。
你可能感兴趣
300823 建科智能 2026年09月03日投资者关系活动记录表
未知机构2026-09-03
688295 中复神鹰 中复神鹰碳纤维股份有限公司2026年09月02日-09月03日投资者关系活动记录表
未知机构2026-09-07
603330 天洋新材 天洋新材 2026年09月03日投资者关系活动记录表
未知机构2026-09-03
002097 山河智能 2026年09月02日投资者关系活动记录表
未知机构2026-09-02
688809 强一股份 强一股份投资者关系活动记录表 2026年09月09日
未知机构2026-09-11
603421 鼎信通讯 鼎信通讯 2026年09月08日投资者关系活动记录表
未知机构2026-09-09
600231 凌钢股份 凌钢股份 2026年09月15日投资者关系活动记录表
未知机构2026-09-15
603260 合盛硅业 2026年09月08日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-09
301005 超捷股份 2026年09月09日投资者关系活动记录表
未知机构2026-09-09
300939 秋田微 2026年09月08日投资者关系活动记录表
未知机构2026-09-08