猜你想问
沥青市场最新行情如何?
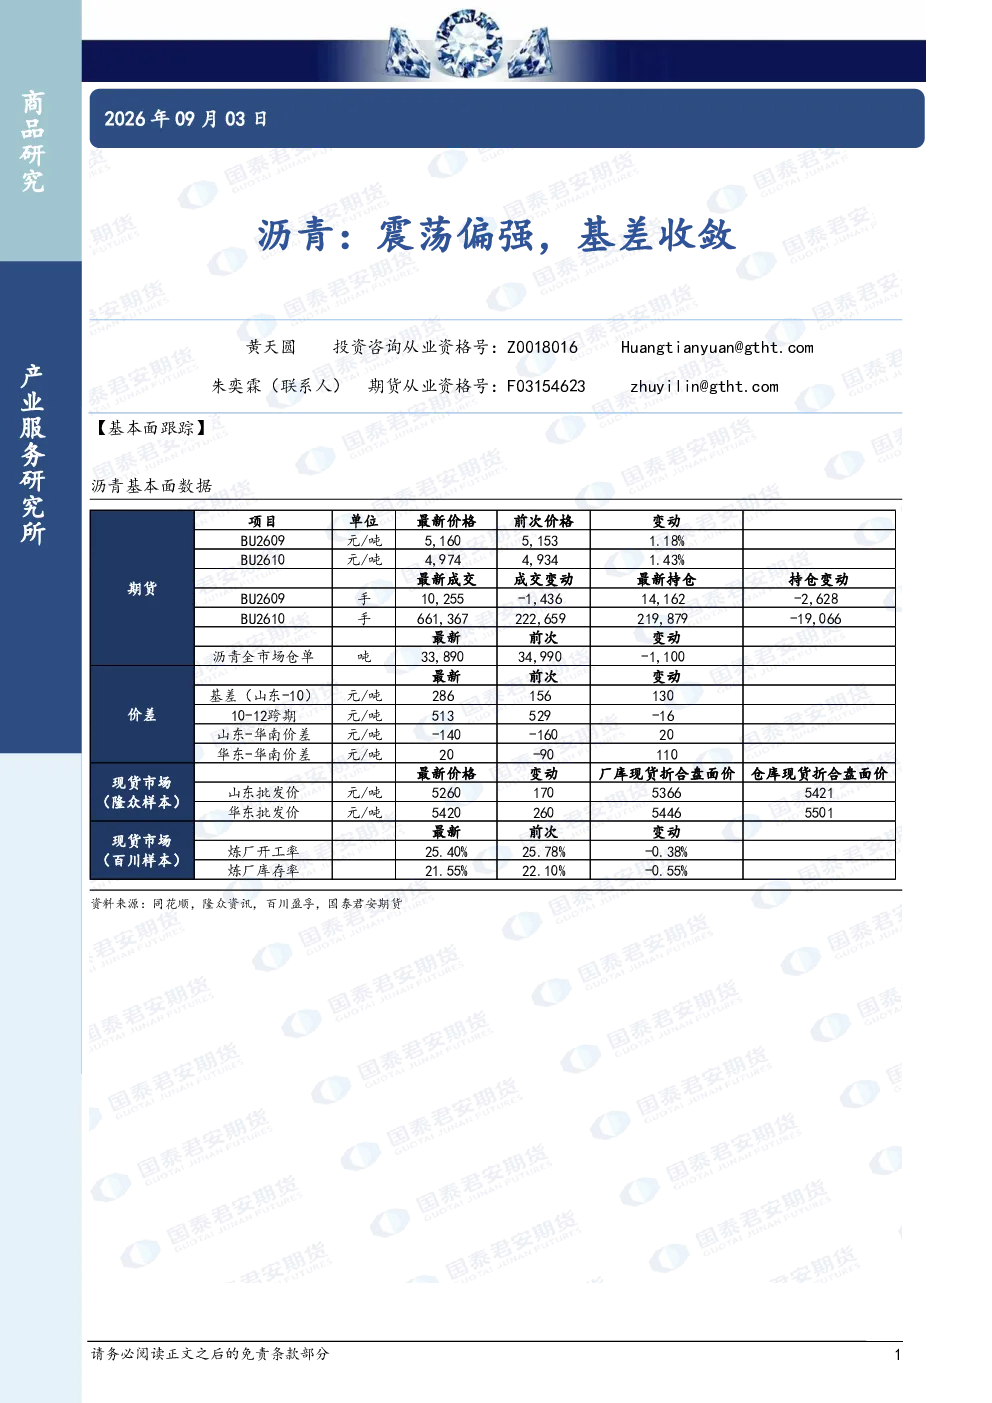
沥青市场近期震荡偏强,基差收敛。9月国内沥青总排产量环比下降11.1%,同比减少42.9%,厂库库存环比下降3.8%,同比减少14.4%,社会库库存环比下降5.9%,同比减少52.2%,显示供应端减产和库存持续去库。华北、山东、华南、华东等区域库存均减少,需求支撑较强。供应端减产支撑价格,库存下降验证需求好转,市场情绪趋暖。建议关注后续需求持续性及供应恢复节奏。
沥青行业发展趋势如何?
沥青行业呈现震荡偏强态势,基差收敛趋势明显。供应端方面,9月沥青排产量大幅下滑,同比降幅显著,厂库与社会库均持续去库,区域分化明显,显示炼厂供应收窄带动入库需求下降。需求端方面,库存下降验证需求好转,市场情绪趋暖。未来需关注需求持续性及供应恢复节奏,行业整体趋势受供需关系影响较大。
本报告重点分析了哪些方面?
本报告重点分析了沥青市场的供应、库存及趋势强度。供应端显示9月沥青排产量环比下降11.1%,同比减少42.9%;库存端方面,厂库库存环比下降3.8%,同比减少14.4%,社会库库存环比下降5.9%,同比减少52.2%,华北、山东、华南、华东库存均减少;趋势强度为1(偏强)。报告指出供应端减产支撑价格,库存持续下降验证需求好转,市场情绪趋暖。
当前沥青市场现状如何判断?
当前沥青市场现状为震荡偏强,基差收敛。供应端减产支撑价格,9月沥青排产量大幅下滑,同比降幅显著;库存端持续去库,厂库库存环比下降3.8%,同比减少14.4%,社会库库存环比下降5.9%,同比减少52.2%,区域分化明显,需求支撑较强;市场情绪趋暖。整体来看,沥青市场供需关系改善,价格表现偏强。
本报告有哪些风险提示?
本报告提示关注沥青市场后续需求持续性及供应恢复节奏的风险。当前市场供需关系改善,但需求是否持续仍需观察,若需求不及预期可能影响价格表现。同时,供应端减产情况是否持续也存在不确定性,若供应快速恢复可能对价格形成压力。此外,区域库存分化明显,不同区域市场表现可能存在差异,需关注区域间供需错配风险。