研报总结
核心观点
- FDE模式验证:2025-2026年AI行业进入交付导向阶段,模型本身不再稀缺,关键在于将AI模型融入真实业务场景创造可量化价值。Palantir通过FDE(前向部署工程师)模式实现高速增长,验证了该模式的商业可行性。
- 商业模式解析:FDE通过驻场工程师理解客户业务流程,将AI模型接入客户系统,交付可量化业务结果,按结果收费,区别于传统按工时收费的实施顾问。
- 美国市场验证:Palantir实现19.35亿美元Q2营收,同比增长93%;OpenAI成立部署公司,Anthropic加速扩张,均采用FDE模式。
- 垂直赛道机会:AI编程(Cursor)、法律(Harvey)、医疗(Abridge)、客服(Sierra)等垂直赛道通过FDE模式实现高估值和规模化。
关键数据
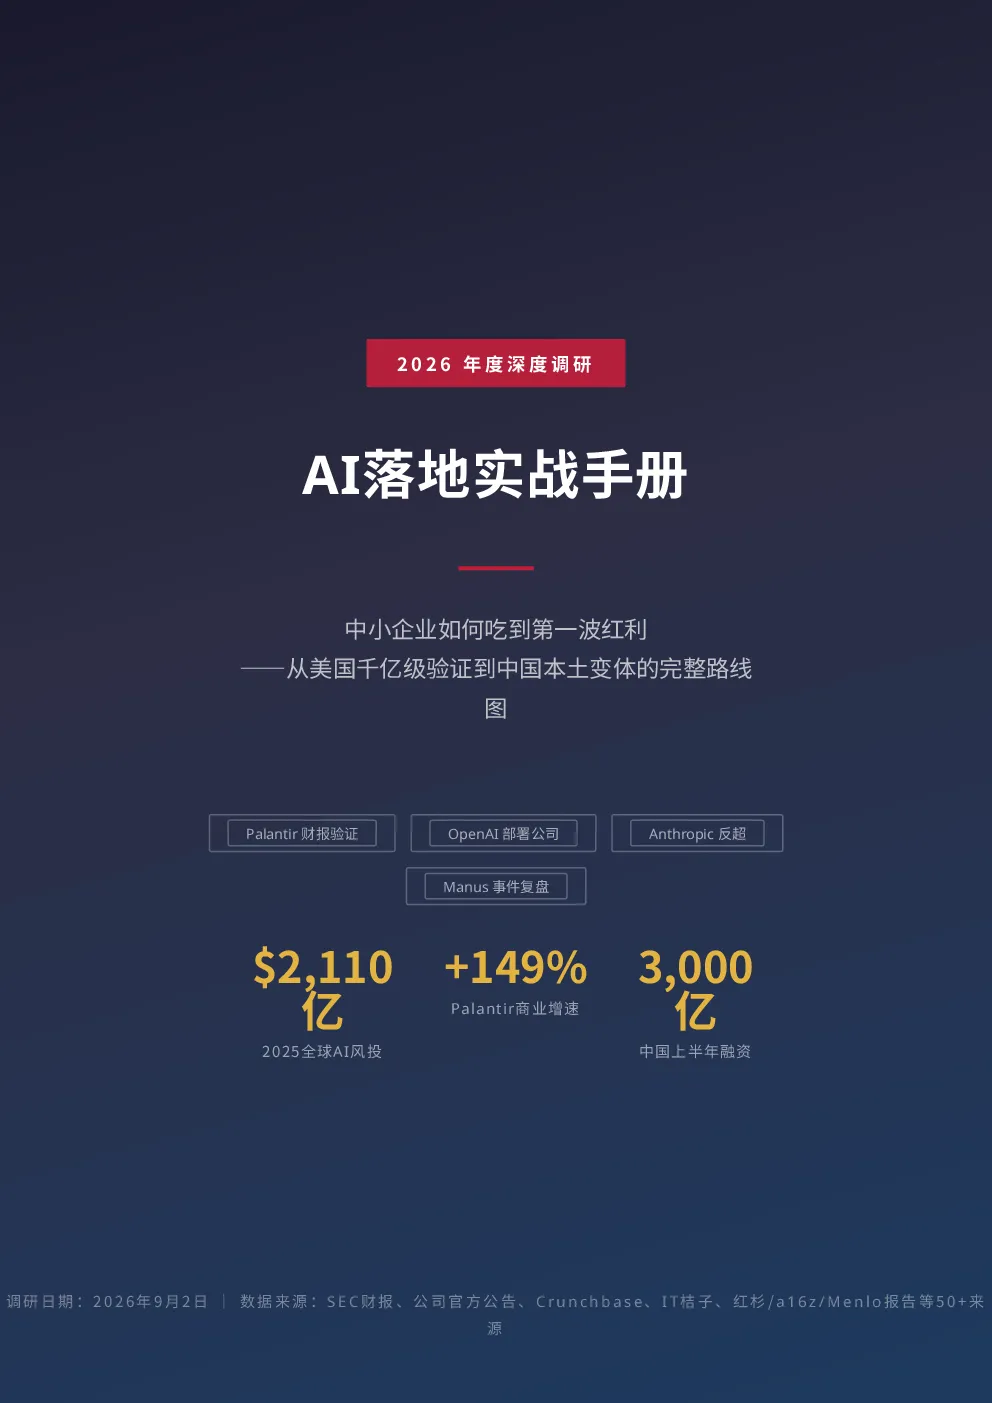
- Palantir财务:2026年Q2总营收19.35亿美元,同比增长93%;美国商业收入7.64亿美元,同比增长149%;GAAP净利率55%。
- OpenAI部署:成立OpenAI Deployment Company,收购Tomoro,签7份超1亿美元长周期合同。
- Anthropic增长:2026年5月估值达9650亿美元,ARR达470亿美元,约80%收入来自企业API。
- 赛道融资:2025年纯垂直Agent融资达21亿美元,占Agent赛道72%。
- 中国市场:2026上半年AI融资超2025年全年,大厂转向交付,腾讯云、蚂蚁已招聘FDE岗位。
研究结论
- 中国变体:出海(Manus)、AaaS(第零智能)、Agent替代人力(明略科技)是中国FDE模式的可行路径。
- 中小企业路径:绑定大厂生态做合伙人、垂直深耕做Harvey、出海做美元生意。
- 赛道优先级:医疗、法律、金融、客服场景价值高,具身智能和世界模型门槛较高。
- 风险提示:模型公司抢交付、中国回款困境、监管风险、"氛围营收"陷阱、人才成本。
- 窗口期判断:中国FDE模式尚处早期,对标美国18个月时间差,建议立即行动。
行动建议
- 聚焦行业Know-how:积累行业壁垒,做模型公司做不了的深度交付。
- 效果分成收费:按可量化业务结果收费,降低客户信任门槛。
- 合规出海:提前布局合规架构,规避监管风险。
- 小而深:避免大而全,专注细分场景,先交付再完善。
- 掌控AI主权:通过FDE模式帮助企业掌控自身AI能力。