猜你想问
江河集团研报核心内容是什么?
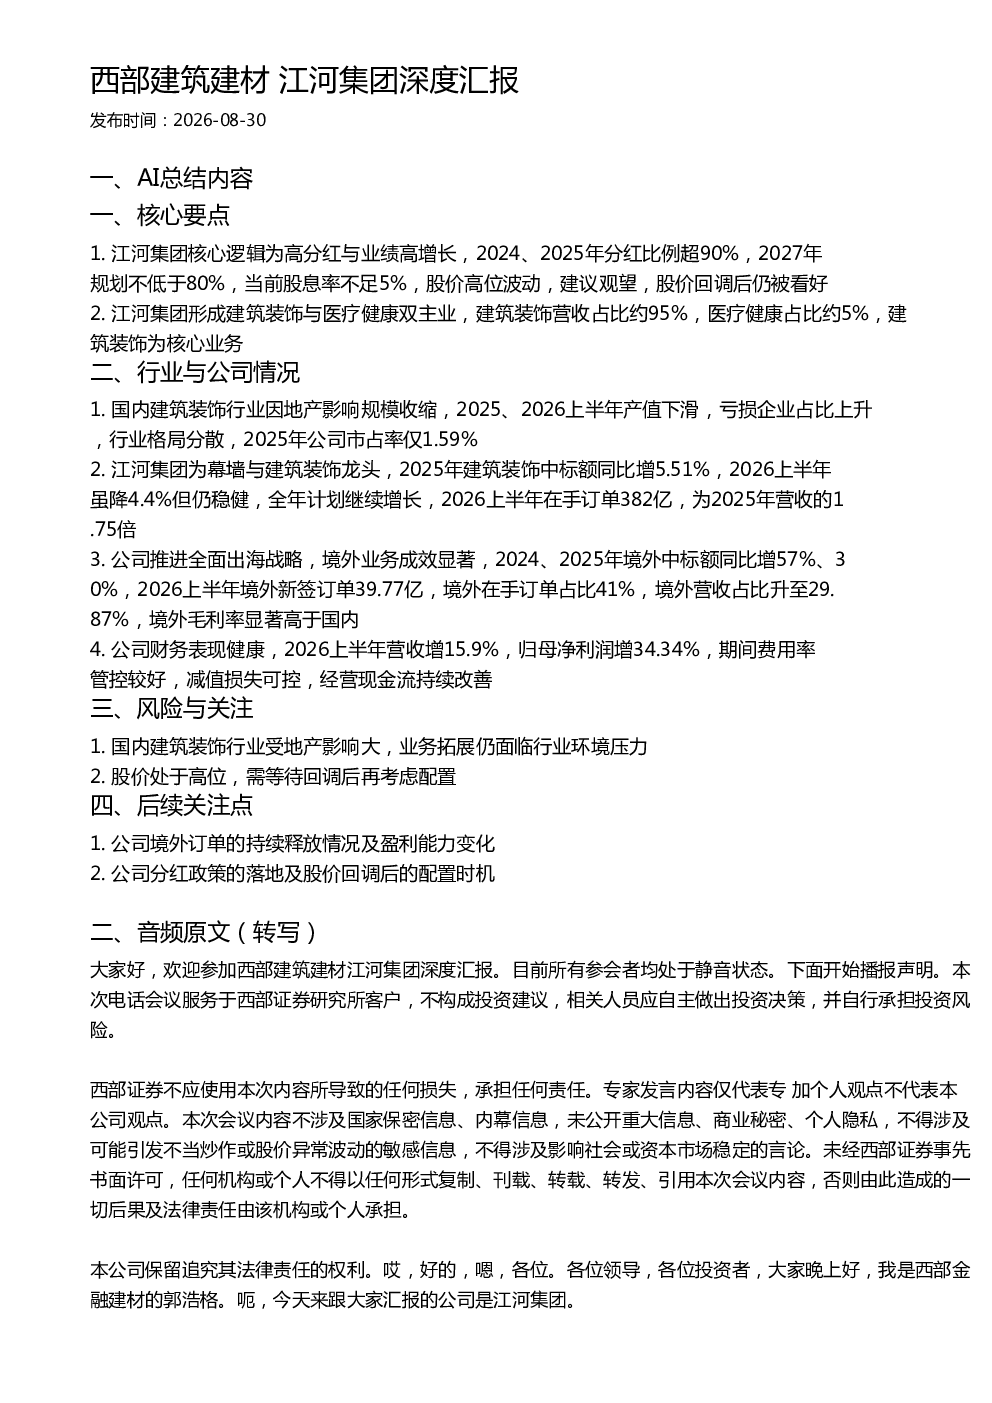
江河集团研报核心内容聚焦于高分红与业绩高增长策略,2024、2025年分红比例超90%,2027年规划不低于80%。当前股息率不足5%,股价处于高位波动,建议观望,回调后仍被看好。公司形成建筑装饰与医疗健康双主业,建筑装饰营收占比约95%,医疗健康占比约5%,建筑装饰为核心业务。
建筑装饰赛道发展趋势如何?
国内建筑装饰行业因地产影响规模收缩,2025、2026上半年产值下滑,亏损企业占比上升,行业格局分散,2025年公司市占率仅1.59%。江河集团作为幕墙与建筑装饰龙头,2025年建筑装饰中标额同比增5.51%,2026上半年虽降4.4%但仍稳健,全年计划继续增长。2026上半年在手订单382亿,为2025年营收的1.75倍。
江河集团报告重点分析了哪些方向?
江河集团报告重点分析了公司双主业结构、建筑装饰业务增长情况、出海战略成效及财务表现。公司推进全面出海战略,境外业务成效显著,2024、2025年境外中标额同比增57%、30%,2026上半年境外新签订单39.77亿,境外在手订单占比41%,境外营收占比升至29.87%,境外毛利率显著高于国内。公司财务表现健康,2026上半年营收增15.9%,归母净利润增34.34%,期间费用率管控较好,减值损失可控,经营现金流持续改善。
当前市场对江河集团有何判断?
江河集团股价处于高位波动,需等待回调后再考虑配置。国内建筑装饰行业受地产影响大,业务拓展仍面临行业环境压力。公司推进全面出海战略,境外业务成效显著,但需关注境外订单的持续释放情况及盈利能力变化。公司财务表现健康,但需关注分红政策的落地情况。
江河集团研报提示了哪些风险?
江河集团研报提示的主要风险包括:国内建筑装饰行业受地产影响大,业务拓展仍面临行业环境压力;股价处于高位,需等待回调后再考虑配置。公司推进全面出海战略,但需关注境外订单的持续释放情况及盈利能力变化。公司财务表现健康,但需关注分红政策的落地情况。