猜你想问
8月PMI数据具体表现如何?
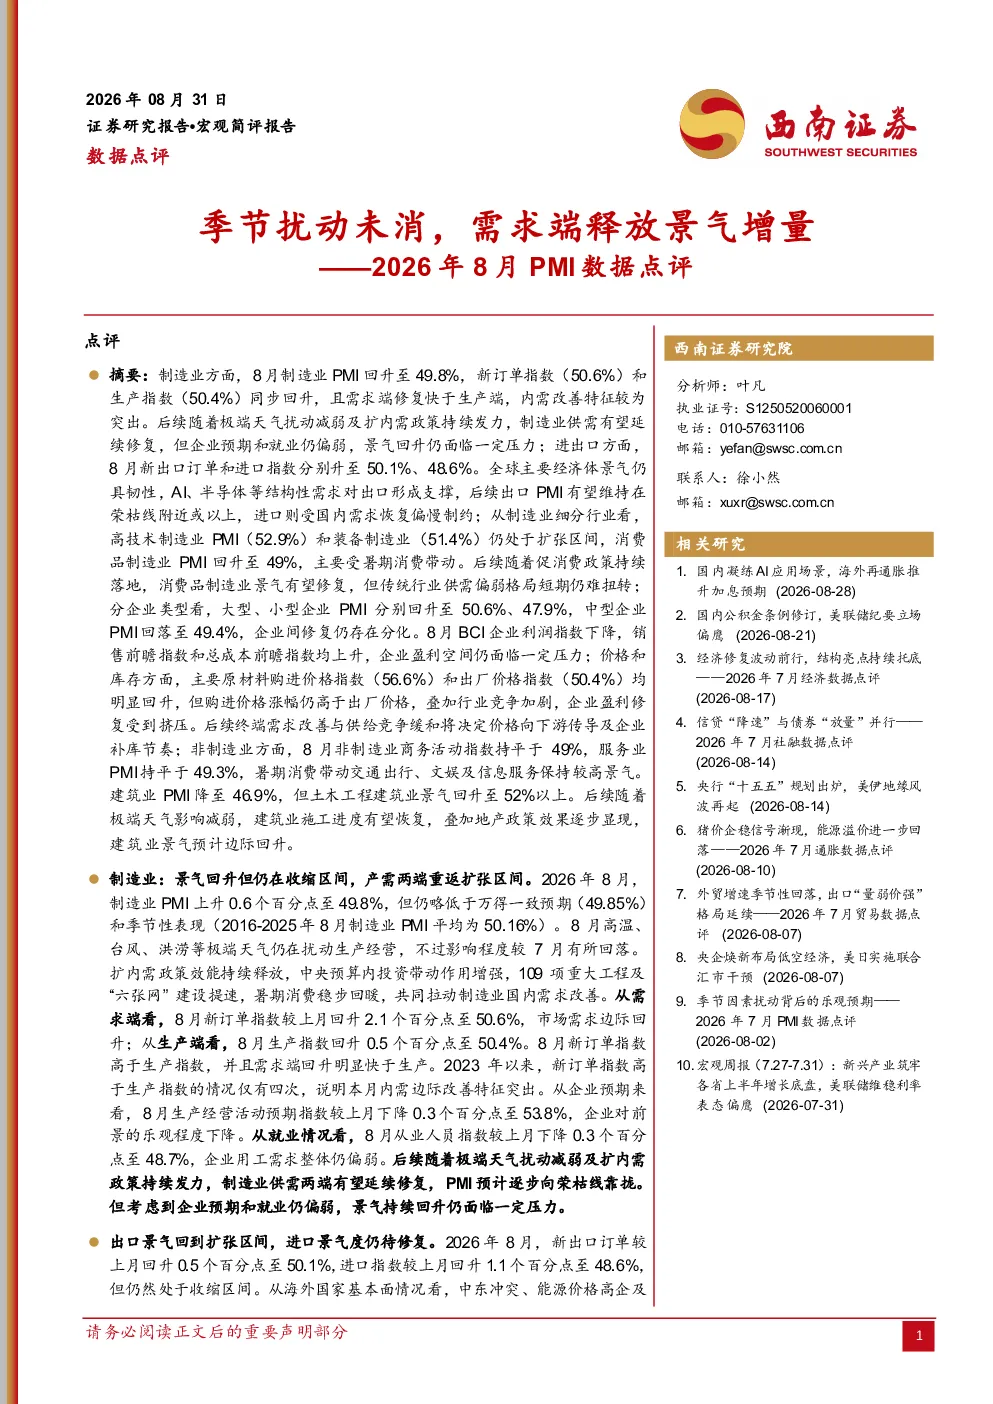
8月制造业PMI为49.8%,略低于预期和季节性,但高于7月,显示景气回升但仍在收缩区间。产需两端重返扩张区间,新订单指数50.6%,生产指数50.4%,需求端回升快于生产。企业预期指数53.8%,下降0.3个百分点,对前景乐观程度下降;从业人员指数48.7%,用工需求仍偏弱。极端天气影响减弱及扩内需政策将推动供需延续修复,PMI逐步向荣枯线靠拢,但企业预期和就业仍偏弱。
高技术行业和消费品发展趋势如何?
高技术制造业PMI52.9%,装备制造业51.4%,均处扩张区间,制造业结构持续向新向优。电气机械器材、计算机通信电子设备等行业产需释放较快;化学原料、黑色金属等行业市场活跃度偏弱。消费品制造业PMI回升至49.0%,暑期消费需求拉动;基础原材料行业PMI47.9%,中下游需求仍偏弱。政策支持下,三季度后消费品和基础原材料行业景气有望修复,但短期内传统行业供需偏弱格局难快速扭转。
报告重点分析了哪些方面?
报告重点分析了制造业、出口与进口、高技术行业与消费品、供需与企业采购、非制造业、建筑业等多个领域的PMI数据。制造业方面关注景气回升但仍在收缩区间,出口PMI维持在荣枯线附近或以上,高技术制造业扩张,消费品制造业回升,企业间修复存在分化,原材料和产品价格上涨但盈利空间受挤压。
当前市场现状如何判断?
当前市场现状显示,制造业PMI回升但仍在收缩区间,出口PMI处于扩张区间,高技术制造业景气度较高,消费品制造业有所回升,但非制造业商务活动指数连续两个月低于荣枯线,建筑业PMI下降受部分地区极端天气影响。整体来看,经济复苏基础尚不稳固,供需两端修复存在分化。
研报存在哪些风险提示?
研报提示地缘冲突影响超预期,可能对经济复苏造成冲击;国内政策效果不及预期,扩内需政策力度和效果有待观察。此外,企业预期和就业仍偏弱,终端需求改善仍需时间,这些因素都可能影响经济复苏进程。
你可能感兴趣
8月PMI数据点评:疫情扰动释放,需求降至历史次低
华创证券2021-08-31
2026年7月PMI数据点评:季节因素扰动背后的乐观预期
西南证券2026-07-31
8月PMI数据点评:需求端重现景气扩张
德邦证券2023-09-01
2026年8月PMI数据点评:增量政策布局进入关键“窗口期”
德邦证券2026-08-31
2019年3月外贸数据点评:季节扰动消退后的真实强劲出口
国联证券2019-04-15
需求改善初现,复苏基础尚待巩固——2026年8月PMI数据点评
国泰海通证券2026-09-01
2026年3月PMI数据点评:制造业PMI重返扩张区间,需求端改善显著
西南证券2026-04-01
2022年8月经济数据点评:“近忧”缓解,“远虑”未消
国泰君安证券2022-09-16
9月PMI数据点评:高温消退释放供给,需求端是未来关键
国泰君安证券2022-09-30
2026年8月贸易数据点评:外贸景气韧性延续,AI链与传统需求格局分化
西南证券2026-09-08