猜你想问
这份市场日报的核心内容是什么?
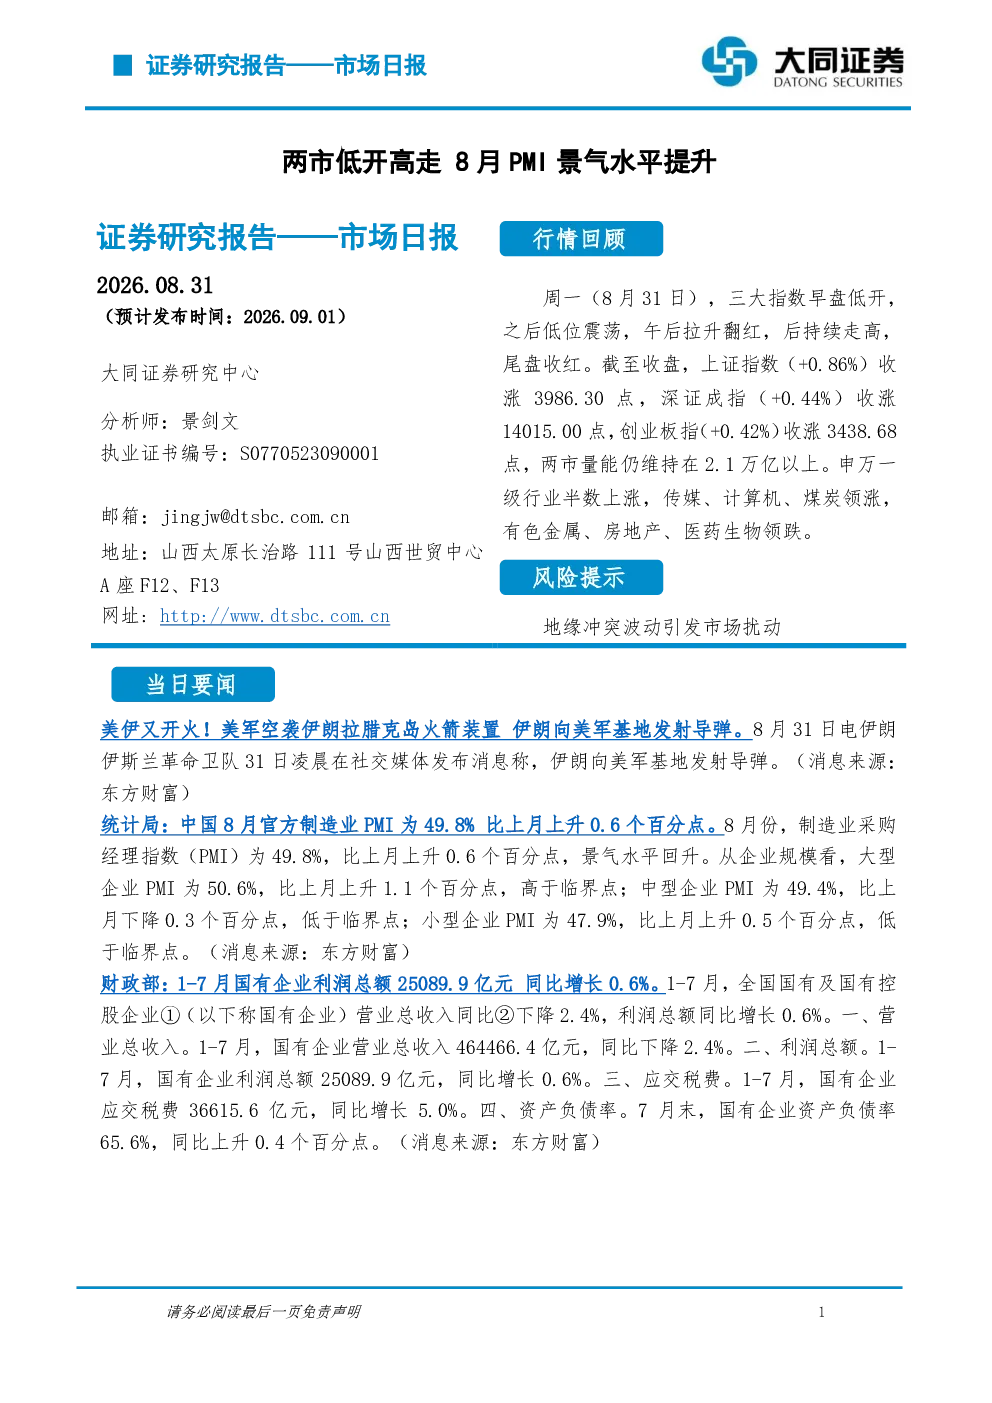
这份市场日报的核心内容是2026年8月31日的市场行情回顾与表现。当日三大指数早盘低开,随后低位震荡,午后拉升翻红,尾盘收红。上证指数上涨0.86%,收于3986.30点;深证成指上涨0.44%,收于14015.00点;创业板指上涨0.42%,收于3438.68点。两市量能维持在2.1万亿以上,申万一级行业半数上涨,传媒、计算机、煤炭领涨,有色金属、房地产、医药生物领跌。当日要闻包括美伊冲突、中国制造业PMI数据以及国有企业利润情况。美伊双方再度交火,中国制造业PMI为49.8%,环比上升0.6个百分点,大型企业PMI为50.6%,高于临界点;中型企业PMI为49.4%,低于临界点;小型企业PMI为47.9%,低于临界点。1-7月国有企业利润总额同比增长0.6%,达到25089.9亿元。报告由大同证券研究中心分析师景剑文撰写,采用定性与定量相结合的研究方法,数据来源包括Wind、同花顺iFinD、国家统计局等公开信息。
报告对传媒、计算机、煤炭等行业的分析有何趋势?
报告显示,2026年8月31日申万一级行业中,传媒、计算机、煤炭领涨。这一表现可能反映了市场对相关行业未来发展的积极预期。传媒行业可能受益于内容消费需求的持续增长和政策支持,计算机行业可能受到数字化转型和技术创新的双重驱动,煤炭行业则可能因能源需求稳定或成本优势而表现良好。然而,具体趋势需结合更长期的数据和政策环境进行综合分析,当前数据仅反映短期市场情绪和资金流向。
报告重点分析了哪些方向?
报告重点分析了2026年8月31日的市场行情表现、当日要闻以及相关经济数据。在市场行情方面,报告详细回顾了三大指数的走势、成交量变化以及行业涨跌情况。在当日要闻方面,报告关注了美伊冲突、中国制造业PMI数据以及国有企业利润情况,这些要闻可能对市场情绪和经济预期产生影响。此外,报告还强调了分析师声明与免责提示,提醒投资者注意投资风险。这些内容共同构成了报告的核心分析方向。
当前市场现状如何判断?
当前市场现状表现为2026年8月31日的市场整体走势和经济数据表现。三大指数低开高走,显示市场具有一定的韧性,但同时也存在波动性。申万一级行业半数上涨,说明市场内部存在结构性机会,部分行业表现突出。同时,美伊冲突、制造业PMI数据和国有企业利润等要闻也反映了宏观经济环境的不确定性和复杂性。这些因素共同构成了当前市场的现状,投资者需结合多方面信息进行综合判断。
研报有哪些风险提示?
研报提示了地缘冲突波动可能引发市场扰动这一风险。美伊冲突的持续可能对全球金融市场产生不确定性影响,进而传导至国内市场。此外,报告还强调了投资需谨慎,观点仅代表发布日前的研究结论,不保证未来准确性。这些风险提示提醒投资者在决策时需充分考虑潜在的市场波动和不确定性,谨慎评估投资风险。