猜你想问
8月PMI数据点评核心内容是什么?
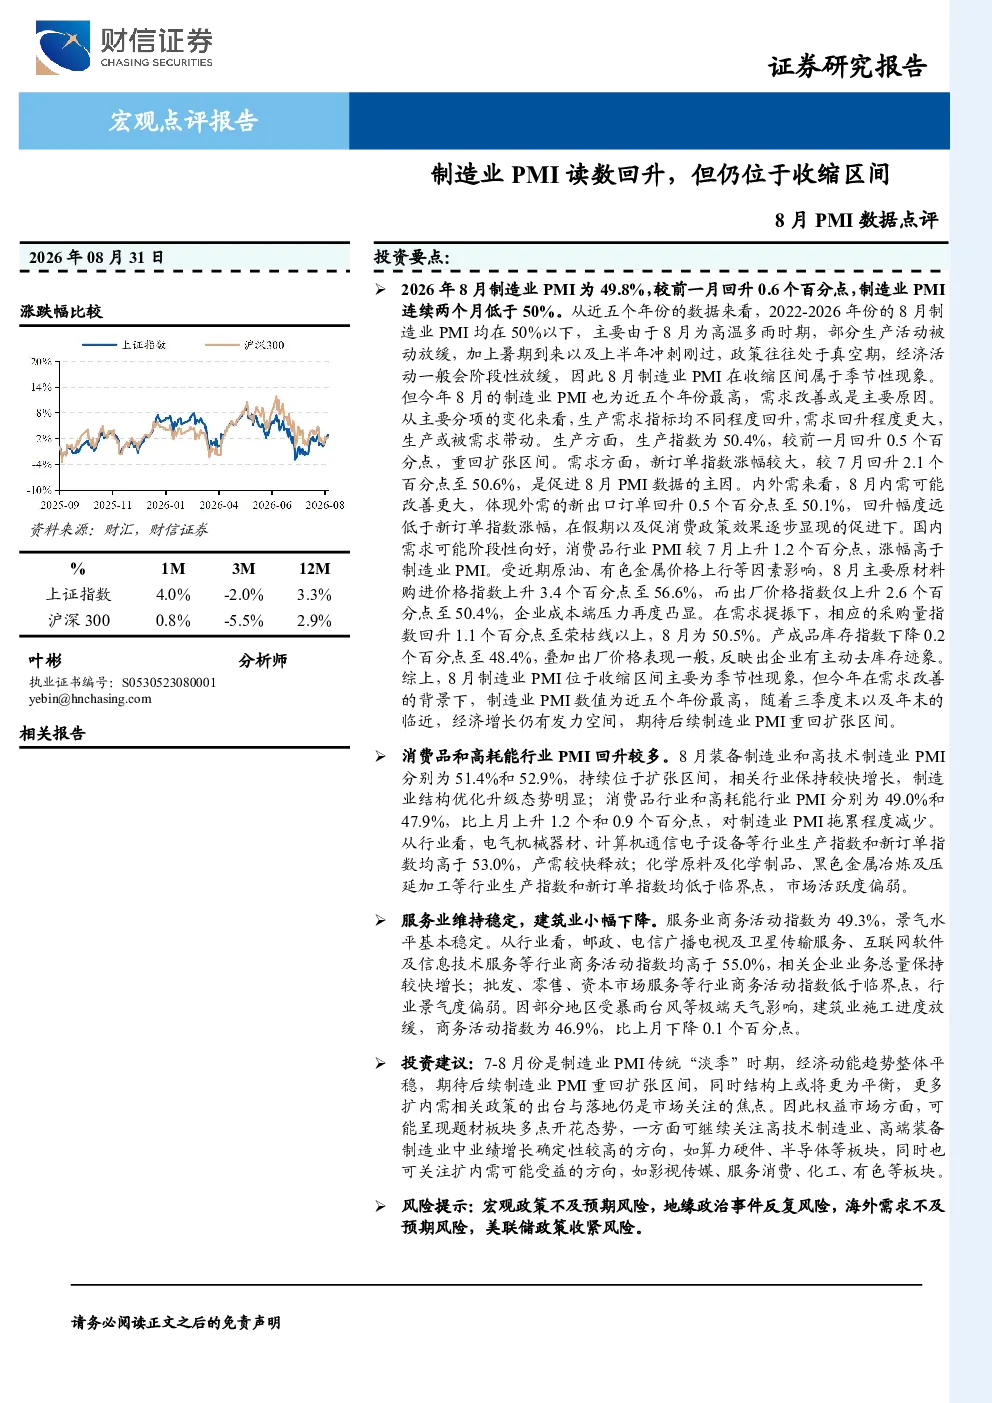
2026年8月制造业PMI为49.8%,较上月回升0.6个百分点,但连续两个月低于50%,处于收缩区间。主要受季节性因素影响,但今年8月PMI为近五年同期最高,主要由于需求改善。生产指数回升至50.4%,新订单指数回升2.1个百分点至50.6%,是PMI回升的主因。内外需方面,新出口订单指数回升0.5个百分点至50.1%,内需改善可能更大。主要原材料购进价格指数上升至56.6%,而出厂价格指数仅上升至50.4%,企业成本端压力加大。采购量指数回升至50.5%,产成品库存指数下降至48.4%,显示企业主动去库存。产业结构分化明显,装备制造业和高技术制造业PMI持续扩张,消费品和高耗能行业PMI回升较多。服务业商务活动指数为49.3%,基本稳定,建筑业受极端天气影响小幅下降。
报告对赛道/行业发展趋势有何分析?
报告显示产业结构分化明显,装备制造业和高技术制造业PMI持续扩张,表明这些赛道具有较强韧性。消费品和高耗能行业PMI回升较多,显示内需改善对相关行业有一定支撑作用。服务业商务活动指数基本稳定,但建筑业受极端天气影响,需关注其短期波动。未来,高技术制造业、高端装备制造业以及扩内需受益的周期和消费方向值得关注,这些赛道可能受益于产业升级和内需扩大。
报告重点分析了哪些方向?
报告重点分析了制造业PMI的回升原因、内外需变化、成本压力、库存调整以及产业结构分化。生产指数和新订单指数的回升是PMI回升的主因,内需改善对经济有一定支撑作用。主要原材料购进价格指数上升,而出厂价格指数上升幅度较小,显示企业成本端压力加大。采购量指数回升,产成品库存指数下降,显示企业主动去库存。此外,报告还分析了装备制造业、高技术制造业、消费品和高耗能行业的PMI变化,以及服务业和建筑业的短期波动情况。
当前市场现状如何判断?
当前市场现状表现为制造业PMI虽回升但仍在收缩区间,经济复苏基础尚不稳固。需求改善对经济有一定支撑作用,但成本压力和产业结构分化问题仍需关注。高技术制造业和装备制造业表现较好,而消费品和高耗能行业回升较多,显示内需对经济有一定拉动作用。服务业基本稳定,但建筑业受极端天气影响。整体来看,经济复苏仍面临较多不确定性,需关注后续政策支持和外部环境变化。
研报提示了哪些风险?
研报提示的风险包括宏观政策不及预期、地缘政治事件、海外需求不及预期和美联储政策收紧。宏观政策不及预期可能导致经济复苏不及预期,地缘政治事件可能对供应链和外部需求造成冲击,海外需求不及预期可能影响出口,美联储政策收紧可能增加外部环境不确定性。这些风险因素可能对经济复苏和经济结构调整带来挑战,需密切关注。