猜你想问
国泰君安期货能源化工板块研报主要分析了哪些品种?
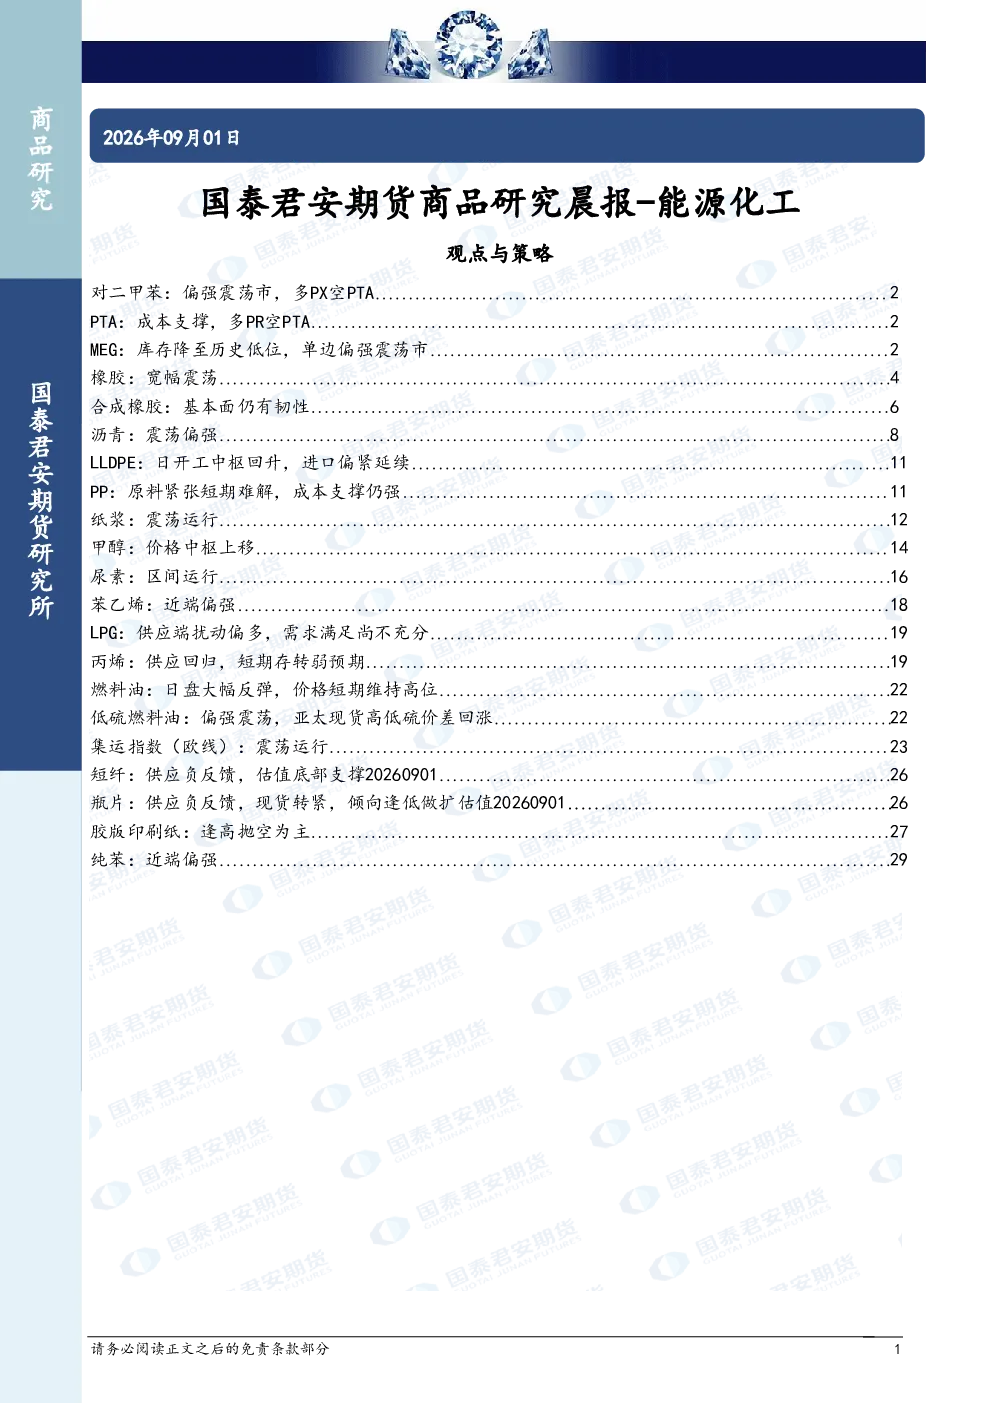
该研报重点分析了能源化工板块的多项品种,包括对二甲苯(PX)、PTA、MEG、橡胶、合成橡胶、沥青、LLDPE、PP、纸浆、甲醇、尿素、苯乙烯、LPG、丙烯、燃料油、低硫燃料油、集运指数(欧线)、短纤、瓶片、胶版印刷纸和纯苯。报告针对这些品种的市场走势、供需关系、价格趋势及产业链动态进行了详细解读,为投资者提供了全面的行业分析视角。
能源化工板块未来发展趋势如何?
能源化工板块未来呈现分化趋势。部分品种如对二甲苯、PTA、MEG、沥青、甲醇、合成橡胶、短纤、瓶片、纯苯等展现出偏强走势,趋势强度为1。而橡胶、LPG、丙烯、燃料油、低硫燃料油、集运指数(欧线)、胶版印刷纸、苯乙烯、尿素等则呈现中性走势,趋势强度为0。这反映了不同品种在供需关系、成本支撑及市场情绪等方面的差异,投资者需结合具体品种进行深入分析。
报告中对哪些品种进行了重点分析?
报告对多个品种进行了重点分析,如PX和PTA的价差套利机会、MEG库存降至历史低位的影响、橡胶供需端的博弈、合成橡胶基本面韧性、沥青供需改善、LLDPE和PP的成本支撑、纸浆价格分化、甲醇港口库存变化、尿素库存格局、苯乙烯近端供需等。这些分析涵盖了产业链各环节,为投资者提供了丰富的市场洞察。
当前能源化工市场处于什么状态?
当前能源化工市场整体呈现震荡分化状态。一方面,部分品种如PX、PTA等因供需改善或成本支撑而表现偏强;另一方面,橡胶、LPG等品种受需求复苏缓慢或供应扰动影响而表现中性。市场整体处于多空博弈阶段,价格波动较大,投资者需密切关注供需变化及宏观环境对市场的影响。
投资能源化工板块需注意哪些风险?
投资能源化工板块需注意多重风险。首先,宏观经济波动可能影响下游需求,进而影响相关品种价格;其次,产业链各环节的供需关系变化可能导致价格剧烈波动;此外,地缘政治事件、天气因素等也可能对供应端造成影响。投资者需结合报告中的具体分析,审慎评估市场风险,合理配置资产。
你可能感兴趣
观点与策略:国泰君安期货商品研究晨报-能源化工
基础化工国泰君安证券2026-03-25
观点与策略:国泰君安期货商品研究晨报:能源化工
基础化工国泰君安证券2026-04-30
观点与策略:国泰君安期货商品研究晨报-能源化工
基础化工国泰君安证券2026-03-18
观点与策略:国泰君安期货商品研究晨报:能源化工
国泰君安证券2026-03-09
观点与策略:国泰君安期货商品研究晨报-能源化工
国泰君安证券2026-08-24
观点与策略:国泰君安期货商品研究晨报-能源化工
国泰君安证券2026-09-11
观点与策略:国泰君安期货商品研究晨报能源化工
基础化工国泰君安证券2026-03-11
观点与策略:国泰君安期货商品研究晨报-能源化工
基础化工国泰君安证券2026-01-13
观点与策略:国泰君安期货商品研究晨报:能源化工
基础化工国泰君安证券2026-01-23
观点与策略:国泰君安期货商品研究晨报:能源化工
国泰君安证券2026-06-17