猜你想问
国泰海通期债早间观察报告主要分析了什么内容?
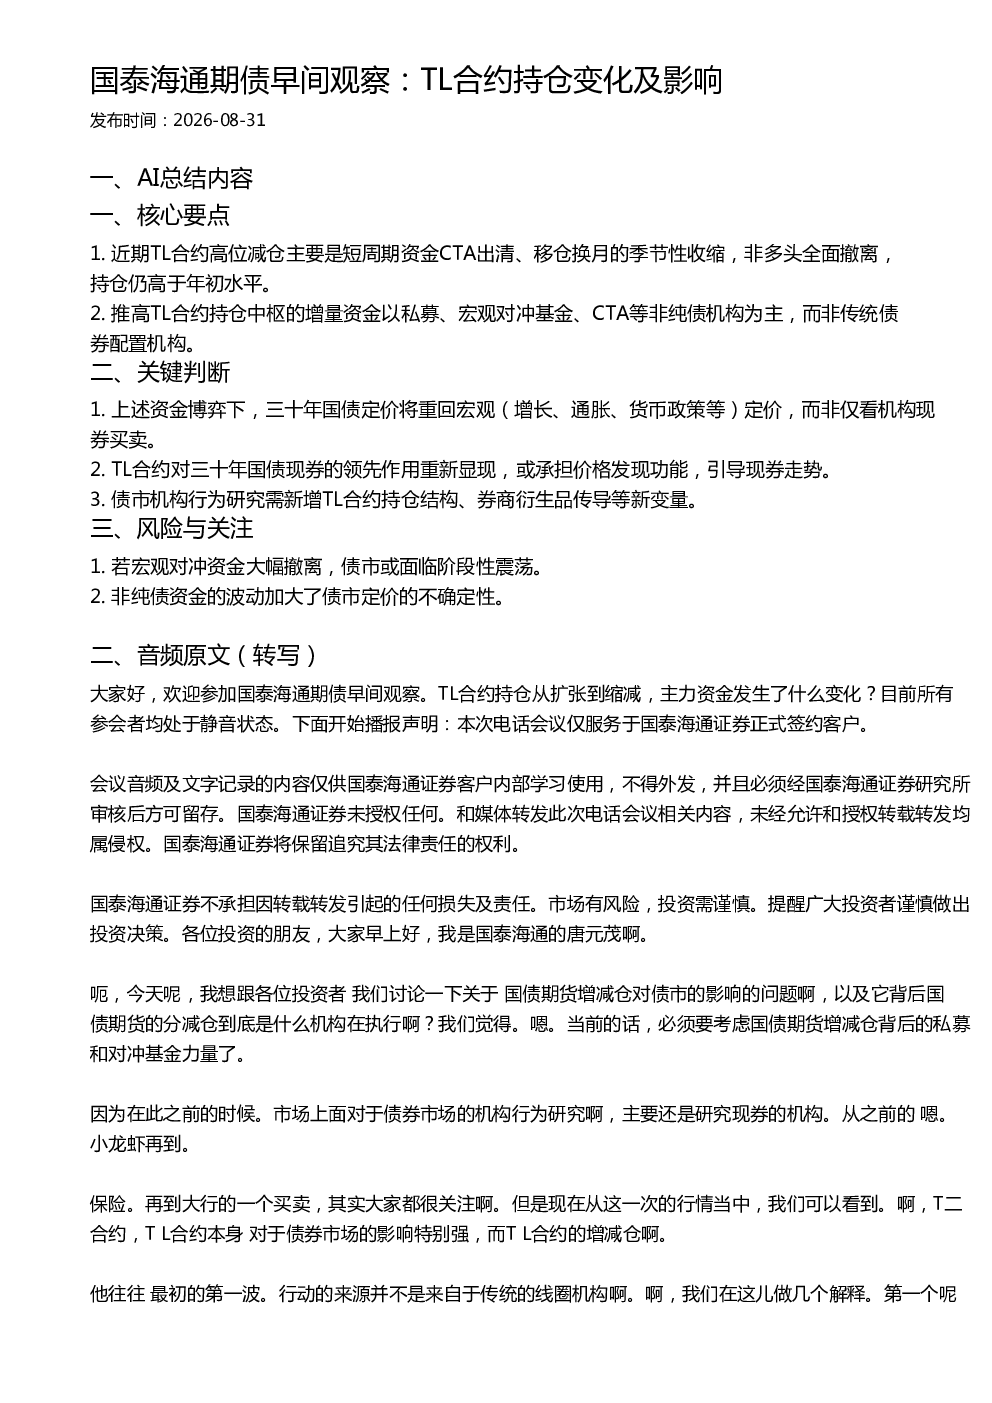
该报告主要分析了TL合约持仓变化及其对债市的影响。报告指出近期TL合约高位减仓主要是短周期资金CTA出清、移仓换月的季节性收缩,而非多头全面撤离,持仓仍高于年初水平。同时,推高TL合约持仓中枢的增量资金以私募、宏观对冲基金、CTA等非纯债机构为主,而非传统债券配置机构。报告强调资金博弈下,三十年国债定价将重回宏观定价,而非仅看机构现券买卖,TL合约对三十年国债现券的领先作用重新显现,或承担价格发现功能,引导现券走势。此外,报告还分析了新资金参与对三十年国债定价的影响,指出债市定价将更侧重宏观因素,短期因素对债市影响将增添新变量。
报告对债市发展趋势有何重要判断?
报告对债市发展趋势的重要判断包括:三十年国债定价将重回宏观定价,而非仅看机构现券买卖;TL合约对三十年国债现券的领先作用重新显现,或承担价格发现功能,引导现券走势;债市机构行为研究需新增TL合约持仓结构、券商衍生品传导等新变量。报告还指出,若宏观对冲资金大幅撤离,债市或面临阶段性震荡,非纯债资金的波动加大了债市定价的不确定性。这些判断为投资者理解债市未来走势提供了重要参考。
报告重点分析了哪些方向?
报告重点分析了TL合约持仓变化及其对债市的影响,特别是持仓变化背后的资金博弈。报告详细分析了近期TL合约高位减仓的原因,指出主要是短周期资金CTA出清、移仓换月的季节性收缩,而非多头全面撤离。同时,报告重点分析了推高TL合约持仓中枢的增量资金来源,指出以私募、宏观对冲基金、CTA等非纯债机构为主,而非传统债券配置机构。此外,报告还分析了新资金参与对三十年国债定价的影响,指出债市定价将更侧重宏观因素,短期因素对债市影响将增添新变量。这些分析为投资者理解债市未来走势提供了重要参考。
报告对当前市场现状有何判断?
报告对当前市场现状的判断包括:近期TL合约高位减仓主要是短周期资金CTA出清、移仓换月的季节性收缩,而非多头全面撤离,持仓仍高于年初水平。推高TL合约持仓中枢的增量资金以私募、宏观对冲基金、CTA等非纯债机构为主,而非传统债券配置机构。此外,报告指出债市定价将更侧重宏观因素,短期因素对债市影响将增添新变量。这些判断为投资者理解当前债市现状提供了重要参考。
报告提示了哪些风险?
报告提示的风险包括:若宏观对冲资金大幅撤离,债市或面临阶段性震荡;非纯债资金的波动加大了债市定价的不确定性。此外,报告还指出,新资金参与对三十年国债定价的影响,债市定价将更侧重宏观因素,短期因素对债市影响将增添新变量。这些风险提示为投资者在投资决策中需重点关注。