猜你想问
华润置地二零二六年中期业绩公告核心内容是什么?
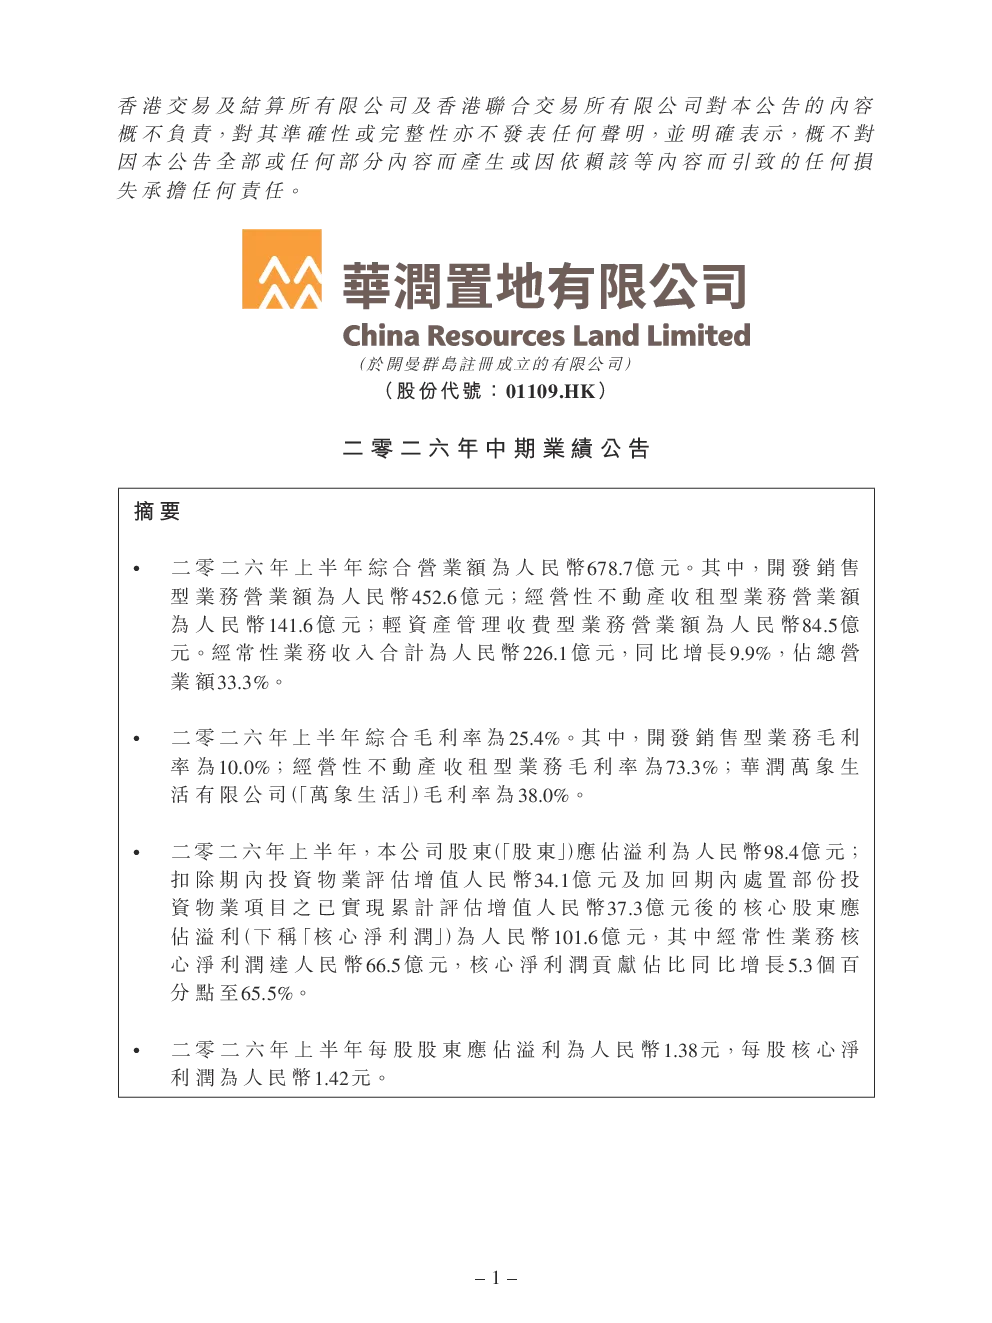
华润置地二零二六年中期业绩公告显示公司财务表现稳健,营收和利润持续增长。具体财务数据方面,公司营收增长98.43%,达到1,165.03亿港元,净利润增长10.0%,达到161,881.99万港元。毛利率为38.0%,净利润率为33.3%。此外,公司资产规模达到2,711.89亿港元,展现出较强的资本实力。公告还披露了公司在REITs市场的表现,总规模达5,243亿港元,占比4.06%,EBITDA为2.29%。公司REITs业务收入增长245.56%,利润率达18.1%,资产回报率为6.02%,收益率为25.1%,显示出REITs业务的强劲增长势头。
华润置地所处赛道/行业发展趋势如何?
华润置地所处赛道为房地产与REITs市场,当前行业正经历转型升级阶段。随着城市化进程加速和居民财富积累,房地产市场需求持续存在,但行业竞争加剧,促使企业向REITs等多元化模式拓展。政策层面,政府鼓励发展REITs,为行业提供政策支持,推动资产证券化进程。华润置地积极布局REITs,市场占比达4.06%,EBITDA占比2.29%,展现出前瞻性布局。未来,行业将更加注重可持续发展,ESG评级成为重要衡量标准,华润置地凭借优秀的ESG表现,覆盖率达163.24%,得分为99.9%,具备较强竞争优势。
华润置地中期报告重点分析了哪些方向?
华润置地中期报告重点分析了财务表现、REITs业务、ESG评级、股东结构与股权变动以及财务预测与估值。在财务方面,报告披露了详细的营收、利润、成本、毛利率等关键指标,显示公司盈利能力稳定。REITs业务是报告的另一核心,分析了市场规模、占比、EBITDA及收益率,凸显业务增长潜力。ESG评级方面,公司MSCI ESG评分为50(AA),GRESB评分为100(A),评级机构给予BBB+Baa1评级,覆盖率达163.24%,得分为99.9%,体现可持续发展优势。股东结构显示公司股权分散,活跃度高,有利于公司治理。财务预测方面,公司预计营收达1,281.9亿港元,利润141.6亿港元,REITs收入172.22亿港元,展现未来增长潜力。
当前华润置地所处市场现状如何?
华润置地所处市场现状呈现多元化发展趋势。在房地产领域,市场进入存量优化阶段,竞争激烈,促使企业加速转型REITs等资产运营模式。华润置地积极应对,REITs业务规模达5,243亿港元,占比4.06%,收入增长245.56%,利润率达18.1%,展现出行业领先地位。ESG方面,公司评级优秀,MSCI ESG评分为50(AA),GRESB评分为100(A),评级机构BBB+Baa1,覆盖率达163.24%,得分为99.9%,符合市场对绿色可持续发展的要求。股权结构分散,股东活跃度高,有利于公司长期稳定发展。总体来看,华润置地凭借稳健的财务表现、领先的REITs业务和优秀的ESG评级,在当前市场环境中具备较强竞争力。
华润置地中期报告有哪些风险提示?
华润置地中期报告虽展现稳健财务表现和强劲增长势头,但仍需关注潜在风险。房地产市场受政策调控影响较大,政策变动可能影响公司业务发展。同时,行业竞争加剧,土地成本上升、融资环境变化等因素可能影响公司盈利能力。REITs业务虽增长迅速,但市场波动、利率变化可能带来风险。ESG方面,评级虽高,但需持续保持高标准,否则可能影响公司声誉和融资成本。此外,公司资产规模庞大,管理复杂性较高,可能存在运营风险。股东结构分散虽有利于治理,但也可能因利益诉求不同引发决策风险。因此,投资者需关注政策环境、行业竞争、市场波动及公司运营管理等多方面因素。