猜你想问
中科环保2026年半年度业绩说明会核心内容有哪些?
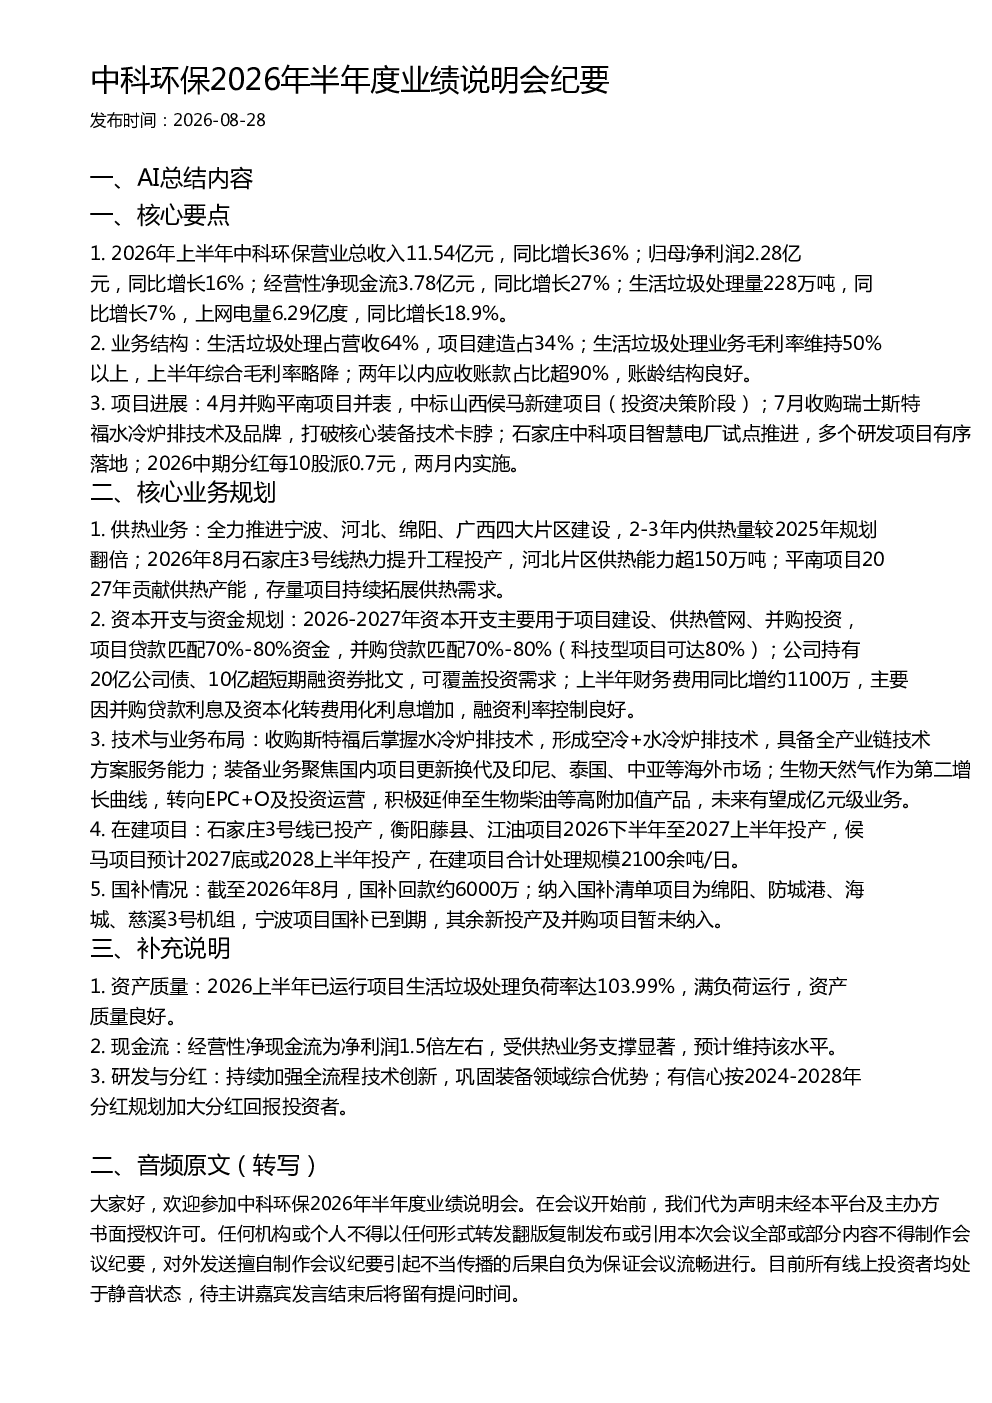
2026年上半年,公司营业总收入11.54亿元,同比增长36%;归母净利润2.28亿元,同比增长16%;经营性净现金流3.78亿元,同比增长27%。生活垃圾处理量228万吨,同比增长7%,上网电量6.29亿度,同比增长18.9%。生活垃圾处理占营收64%,毛利率超50%;并购平南项目并表,收购瑞士斯特福技术,石家庄智慧电厂试点推进,中期分红每10股派0.7元。
环保赛道2026年发展趋势如何?
环保行业2026年呈现稳健增长,技术升级加速,供热业务拓展成为重要增长点。中科环保通过并购和自主研发提升技术壁垒,掌握水冷炉排技术,形成全产业链服务能力。生物天然气业务转向EPC+O模式,延伸至生物柴油等高附加值产品,未来有望成为亿元级业务。行业竞争加剧,技术卡脖子问题逐步解决,资本开支主要用于项目建设、并购投资,融资渠道多元化。
中科环保报告重点分析了哪些方向?
报告重点分析公司业绩增长、业务结构优化、项目进展及未来规划。生活垃圾处理业务保持高毛利率,应收账款账龄结构良好。供热业务加速扩张,河北、宁波等四大片区建设推进,2-3年内供热量翻倍。资本开支主要用于项目建设、供热管网、并购,融资利率控制良好。收购斯特福技术打破核心装备卡脖子,装备业务聚焦国内更新换代及海外市场。生物天然气业务转向EPC+O及投资运营,拓展高附加值产品。
当前环保行业市场现状如何?
环保行业市场现状呈现技术驱动和业务多元化特征。中科环保通过并购和技术创新巩固市场地位,生活垃圾处理业务满负荷运行,资产质量良好。供热业务成为重要增长引擎,多个区域项目加速落地。行业竞争激烈,技术壁垒提升,头部企业通过并购和研发强化竞争优势。国补政策逐步调整,部分项目国补到期,企业需拓展市场化业务模式。经营性净现金流充裕,为项目扩张提供有力支撑。
中科环保研报存在哪些风险提示?
研报提示公司面临项目执行风险,部分在建项目如侯马项目投产时间存在不确定性。技术依赖风险,虽然收购斯特福技术提升竞争力,但核心装备仍需持续研发投入。市场竞争加剧风险,环保行业参与者增多,市场份额可能被挤压。政策变化风险,国补政策调整可能影响部分项目盈利能力。资金链风险,虽然融资渠道多元化,但大规模资本开支需持续稳定的现金流支持。