猜你想问
本周亚洲信用利差表现如何?
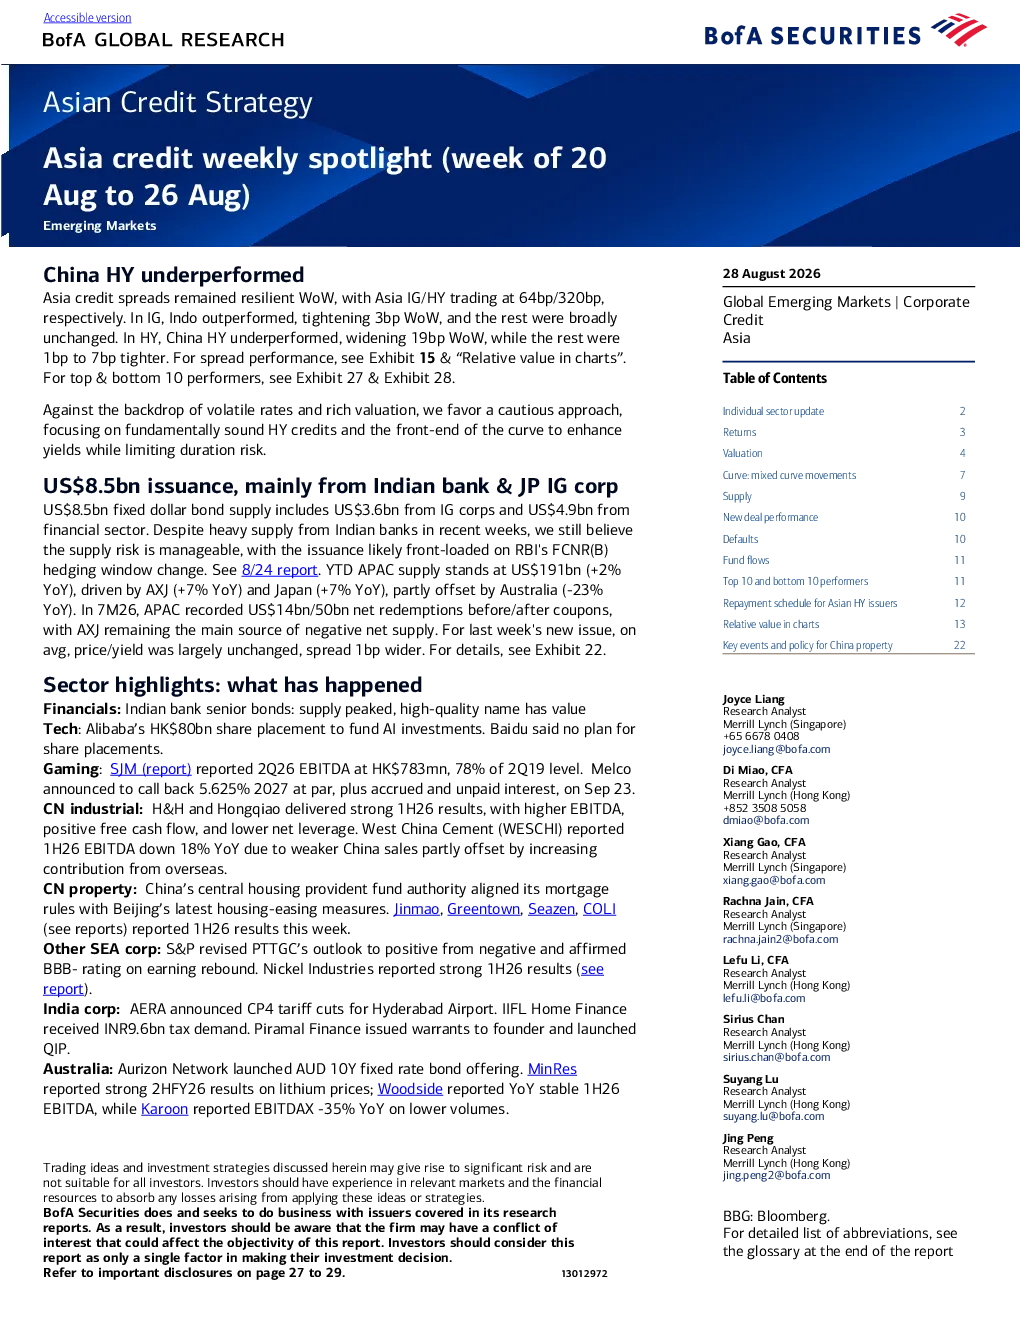
本周亚洲信用利差表现稳健,IG和HY分别收于64bp和320bp。印度IG债券表现优于其他地区,收窄3bp;而中国HY债券表现疲软,扩大19bp。其余地区IG和HY债券变动幅度较小,基本保持稳定。
报告对投资策略有何建议?
报告建议在利率波动和估值较高的背景下保持谨慎,优先关注基本面稳健的HY债券和曲线前端配置,以提升收益同时控制久期风险。
本周亚洲债券发行情况怎样?
本周亚洲债券一级发行总额达85亿美元,其中IG公司债发行36亿美元,金融债发行49亿美元。今年至今亚洲债券发行量同比增长2%,主要受亚洲新兴市场(AXJ)和日本债券发行量增加推动,澳大利亚债券发行量同比下降23%。
哪些行业受到报告重点关注?
报告重点分析了金融、科技、游戏、中国工业、中国房地产等行业。其中,印度银行高级债供应达到峰值,优质发行人具有投资价值;阿里巴巴计划80亿港元配股用于AI投资;中国水泥行业受国内销售疲软影响,海外业务贡献有所提升。
报告提示了哪些风险?
报告指出,在当前市场环境下,投资者需关注利率波动风险和估值风险。中国HY债券表现疲软,部分企业面临偿债压力。此外,亚洲曲线多数地区比美国IG曲线平坦,但澳大利亚银行高级债、中国科技债和印度准国债除外。
你可能感兴趣
亚洲信用策略:亚洲信用周度聚焦(8月13日至19日当周)
信息技术美银证券2026-08-21
亚洲信用策略:亚洲信用每周聚焦(8月6日至12日当周)
信息技术美银证券2026-08-14
亚洲信用策略:亚洲信用周度聚焦(9月3日至9月9日)
信息技术美银证券2026-09-11
亚洲经济周度前瞻:8月10日至16日
花旗2026-08-06
亚洲经济日记:8月15日至26日
文化传媒德意志银行2016-08-11
亚洲经济周前瞻(2026年8月24日至30日)
花旗2026-08-20
亚洲经济日记:2月22日至26日
文化传媒德意志银行2016-02-18
美国8月26日当周EIA原油库存大增227. 6万桶,连增两周
美尔雅期货2016-09-01
策略周报:当周外资流入港股红利规模创新高——8月第1周全球外资周观察
国信证券2026-08-08
策略周报:当周外资流入港股红利规模创新高——8月第1周全球外资周观察
国信证券2026-08-07