猜你想问
飞南资源2026年投资者关系活动记录表核心内容有哪些?
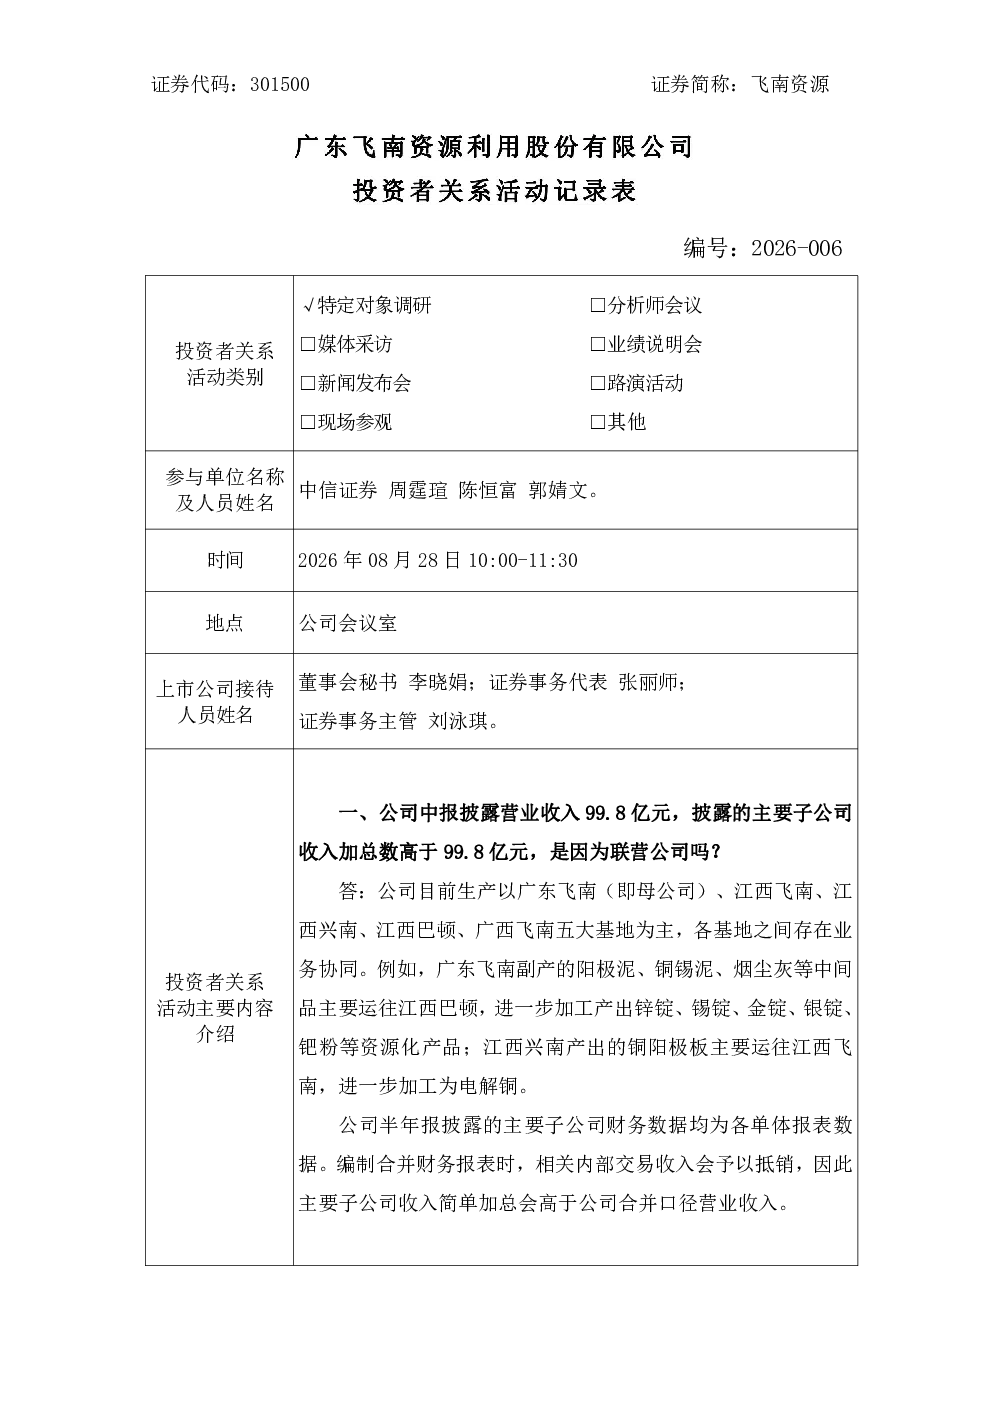
飞南资源2026年投资者关系活动记录表显示,公司中报净利润6.49亿元,扣非净利润8.69亿元。母公司广东飞南单体报表净利润约4亿元,4家主要子公司净利润相加约2亿元。江西巴顿保持平稳运行,锡锭、粗铟产量同比增长;广西飞南基地镍精粉产出创历史新高,收入和利润大幅增长;江西兴南基地二季度完成年度检修并加大生产,实现正向盈利贡献。江西巴顿粗铟产线技改升级进展顺利,已成功产出纯度≥99.995%的精铟产品。铟金属产销数据显示,2025年全年生产32,130.63千克,销售31,469.85千克;2026年上半年生产16,545.73千克,销售16,867.51千克,销售略超生产。公司在金属市场强周期机遇下挖潜增效,并开拓国内及海外原料渠道。电解铜相关产线产能利用率饱满,广西飞南和江西巴顿产能尚有释放空间。在建项目方面,赣州飞南进入试生产,柬埔寨基地已办妥境外投资备案并加紧建设。
飞南资源所属赛道/行业发展趋势如何?
飞南资源所属金属行业受益于全球供需关系变化和产业升级需求,展现出持续增长潜力。公司业务增量主要来自金属市场强周期机遇下的挖潜增效,以及国内和海外(非洲、东南亚)原料渠道的开拓。电解铜相关产线产能利用率饱满,广西飞南和江西巴顿产能尚有释放空间,显示行业龙头企业在产能扩张和效率提升方面的优势。同时,公司在铟金属等高附加值产品领域的技改升级,如江西巴顿粗铟产线成功产出高纯度精铟,体现了行业向精细化、高技术含量方向发展的大趋势。海外布局如柬埔寨基地的建设,也反映了行业全球化竞争与资源整合的深化。
飞南资源报告重点分析了哪些方向?
飞南资源报告重点分析了公司盈利能力、业务增长点及未来战略布局。盈利能力方面,公司中报净利润6.49亿元,扣非净利润8.69亿元,主要子公司江西巴顿、广西飞南基地表现突出,分别实现锡锭、粗铟、镍精粉等产品的产量和收入增长。业务增长点集中于金属市场强周期机遇下的挖潜增效,以及国内和海外原料渠道的开拓。产能利用方面,电解铜产线已满负荷运行,广西飞南和江西巴顿尚有释放空间。未来战略布局包括在建项目,如赣州飞南试生产、柬埔寨基地建设,以及铟金属等高附加值产品的技改升级,旨在提升产品附加值和市场竞争力。
飞南资源当前市场现状如何?
飞南资源当前市场现状表现为稳健增长与结构性优化。公司中报净利润6.49亿元,扣非净利润8.69亿元,主要子公司贡献显著,江西巴顿、广西飞南基地分别实现产量和收入大幅增长。金属市场强周期机遇下,公司通过挖潜增效和渠道开拓实现业务增量,电解铜产线产能利用率饱满,显示市场需求旺盛。铟金属产销数据显示2026年上半年销售略超生产,表明公司产品市场接受度高。同时,公司在技改升级方面取得进展,如江西巴顿粗铟产线产出高纯度精铟,提升产品附加值。但需关注行业周期波动及原材料价格波动风险。
飞南资源研报存在哪些风险提示?
飞南资源研报提示的主要风险包括:金属行业周期性波动风险,公司业绩受宏观经济及金属价格影响较大;原材料价格波动风险,海外原料渠道开拓面临地缘政治及汇率变动挑战;产能扩张风险,在建项目如赣州飞南、柬埔寨基地建设进度及达产存在不确定性;市场竞争风险,行业龙头企业竞争加剧可能压缩利润空间;产品结构单一风险,公司收入仍较依赖电解铜和铟金属等传统产品,需关注高附加值产品市场拓展效果。此外,技改升级项目若未能如期完成或达产,可能影响盈利能力。