猜你想问
海湾资源2026年季度报告核心内容有哪些?
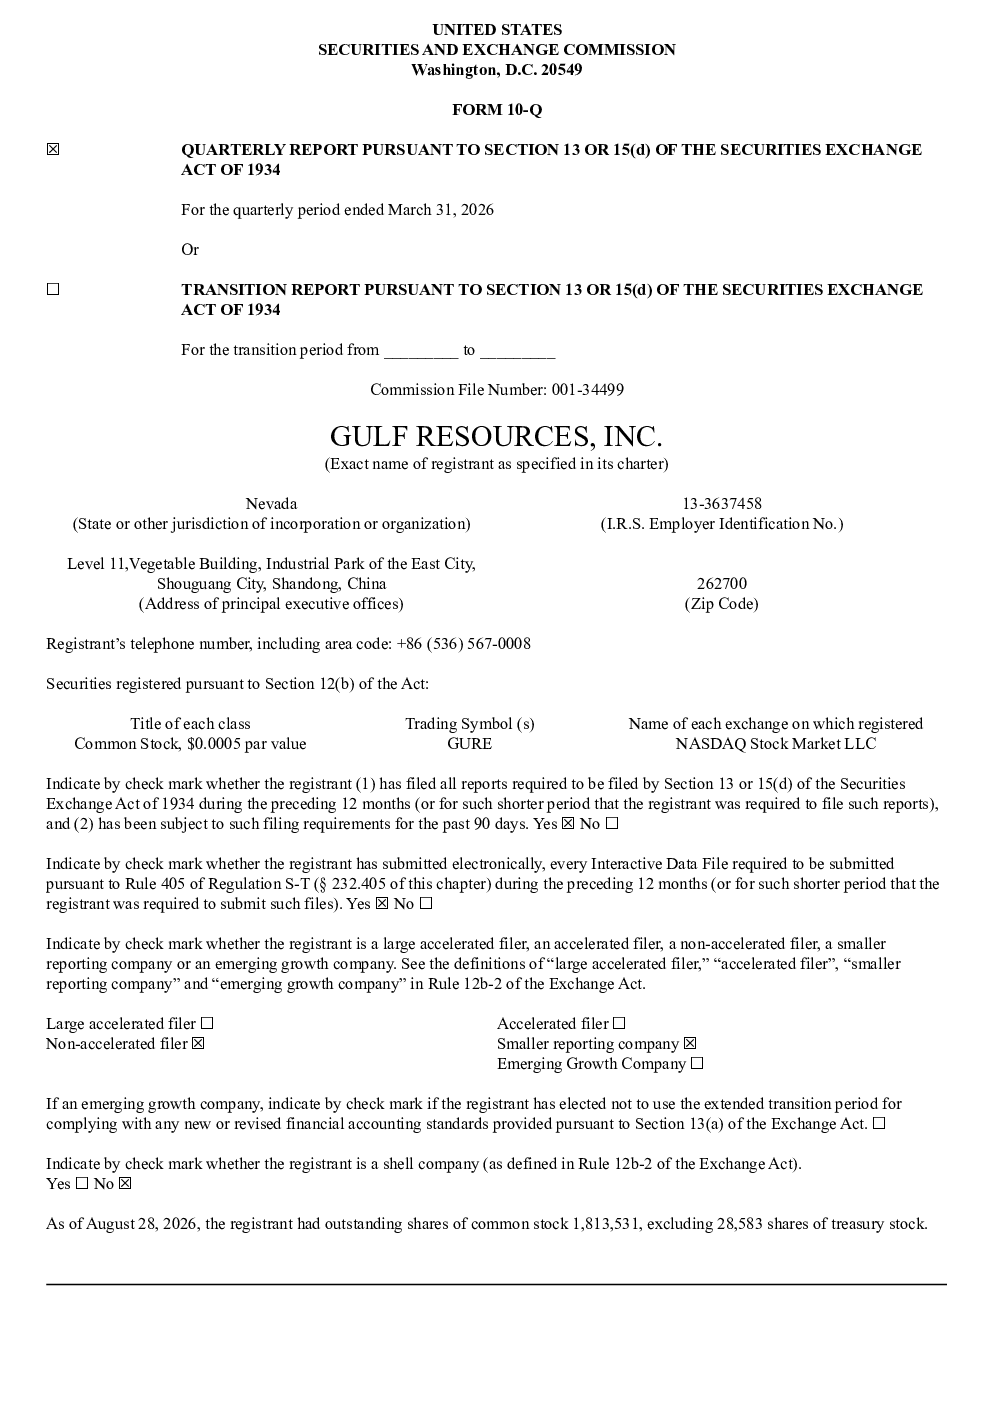
海湾资源2026年季度报告显示,公司是溴素和粗盐的主要生产商,2026年第一季度溴素收入同比增长52%,粗盐收入下降3%。化工产品板块因政策调整被山东荣元制药收购。天然气板块因审批要求暂时停产,正与政府协商合资。整体净收入同比增长48%,但仍有净亏损,现金储备充足。
溴素和粗盐行业发展趋势如何?
溴素和粗盐行业受环保政策影响大,海湾资源作为国内最大生产商之一,经历工厂搬迁停产。未来趋势需关注环保政策持续性、原材料价格波动及市场需求变化。公司正积极适应政策调整,通过搬迁和合资等方式确保业务稳定。
报告重点分析了哪些方向?
报告重点分析了公司三大业务板块的运营状况,特别是溴素和粗盐板块的收入增长与挑战,化工板块的收购情况,以及天然气板块的政策风险与机遇。同时,报告也关注了公司的财务表现,如净收入增长和现金流状况,以及NASDAQ合规和中国政府监管等风险因素。
当前市场对海湾资源有何判断?
当前市场关注海湾资源在环保政策调整下的业务调整能力,特别是溴素和粗盐板块的持续增长潜力,以及化工板块被收购后的整合效果。天然气板块的合资进展也受市场关注。整体来看,投资者需关注公司在政策风险下的适应能力和业务多元化进展。
研报提示了哪些风险?
研报提示的主要风险包括NASDAQ合规风险,公司曾面临退市风险,虽已暂时化解但需持续关注。中国政府监管风险是另一大风险,政策变化可能影响公司业务和财务。此外,行政罚款风险虽已化解,但需警惕类似风险。公司正评估FASB准则影响,可能带来会计处理变化。
你可能感兴趣
海湾资源 2019年季度报告
美股财报2019-08-14
海湾资源 2016年季度报告
美股财报2016-11-14
海湾资源 2017年季度报告
美股财报2017-08-11
海湾资源 2024年季度报告
美股财报2024-10-11
海湾资源 2025年季度报告
美股财报2025-08-13
海湾资源 2014年季度报告
美股财报2014-11-07
海湾资源 2015年季度报告
美股财报2015-11-10
海湾资源 2018年季度报告
美股财报2018-11-09
海湾资源 2021年季度报告
美股财报2021-08-13
海湾资源 2023年季度报告
美股财报2023-08-14