猜你想问
北特科技最新半年报核心内容是什么?
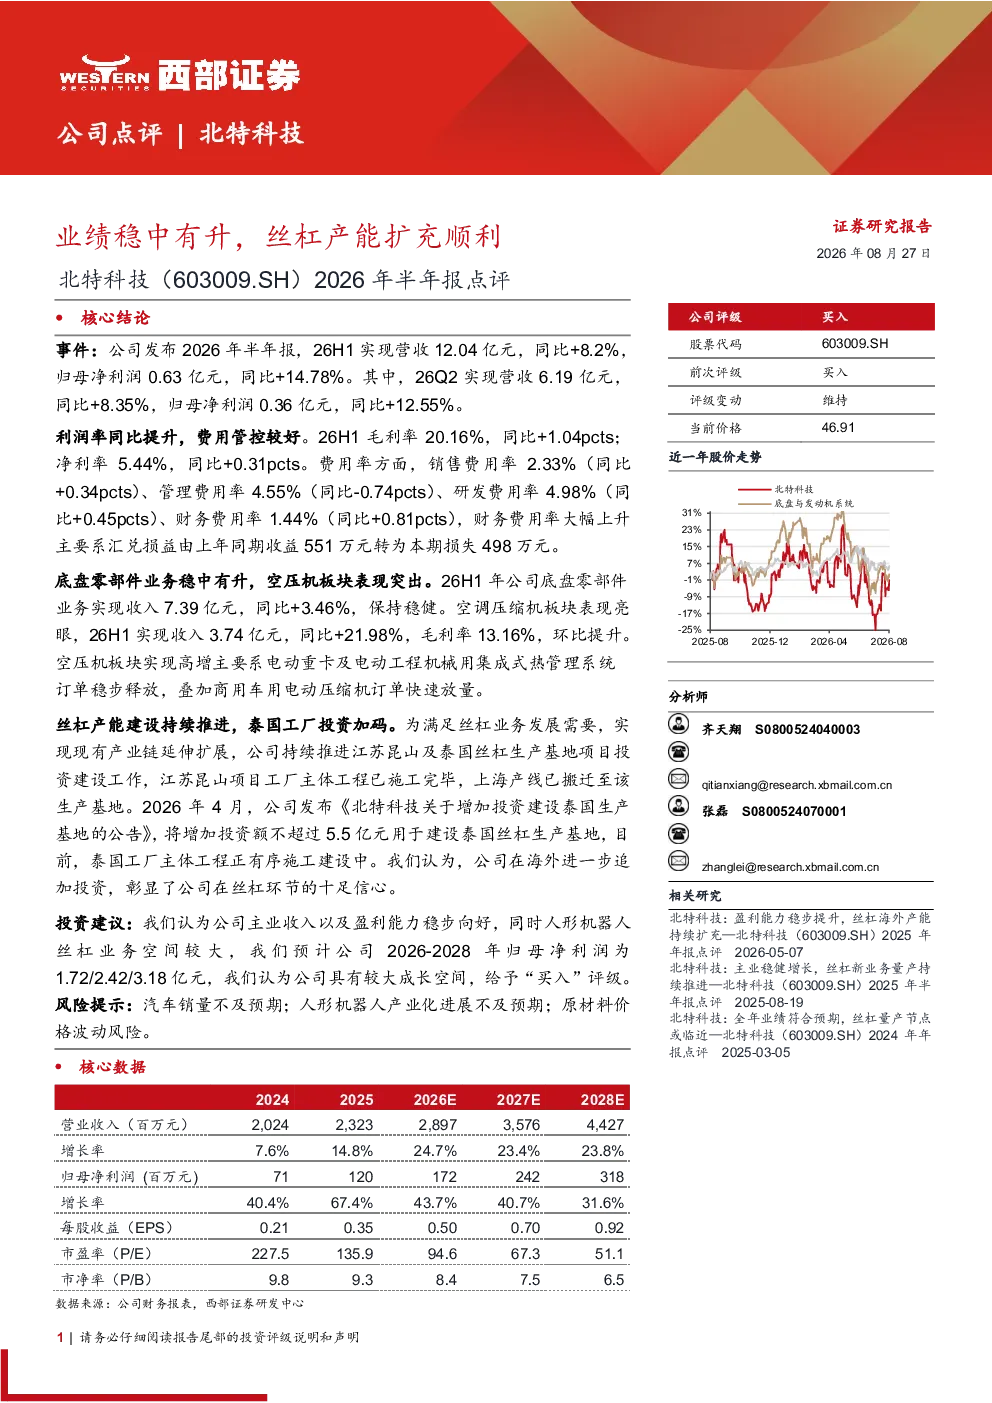
北特科技2026年半年报显示公司业绩稳中有升,整体营收12.04亿元,同比增长8.2%,归母净利润0.63亿元,同比增长14.78%。毛利率提升至20.16%,净利率达到5.44%。底盘零部件业务保持稳定增长,空压机板块表现突出,收入同比增长21.98%。公司在丝杠产能建设方面持续推进,并在泰国工厂追加投资不超过5.5亿元,以支持未来产能扩张。
丝杠行业发展趋势如何?
丝杠行业作为精密传动领域的关键部件,在智能制造、机器人、数控机床等高端装备制造中应用广泛。随着中国制造业向高端化、智能化转型,对高精度、高效率丝杠的需求持续增长。同时,人形机器人等新兴领域的快速发展也为丝杠行业带来新的增长点。未来,行业竞争将更加注重技术创新和产能扩张,头部企业通过技术积累和规模效应有望获得更多市场份额。
报告重点分析了哪些业务方向?
报告重点分析了北特科技底盘零部件和空压机业务的发展情况。底盘零部件业务作为公司传统优势业务,稳中有升,收入同比增长3.46%。空压机板块表现突出,收入同比增长21.98%,显示出公司在细分市场的强劲竞争力。此外,报告还关注了公司丝杠产能的扩充情况,特别是泰国工厂的投资加码,体现了公司对未来市场需求的积极布局。
当前市场对北特科技的评价如何?
当前市场对北特科技的评价较为积极。公司2026年半年报业绩超预期,营收和净利润均实现同比增长,毛利率和净利率也稳步提升,显示出公司良好的经营状况和盈利能力。底盘零部件和空压机业务的增长为公司提供了稳定的收入来源,而丝杠产能的扩充则预示着公司未来在高端精密传动领域的潜力。综合来看,市场对公司的长期发展持乐观态度。
研报提示了哪些风险因素?
研报提示了几个主要风险因素。首先,汽车销量不及预期可能影响底盘零部件业务的增长,因为汽车是底盘零部件的重要应用领域之一。其次,人形机器人产业化进展的不确定性也可能对丝杠业务带来影响,因为人形机器人市场尚处于发展初期,其产业化进程存在一定的不确定性。最后,原材料价格波动风险也不容忽视,金属等原材料价格的波动可能影响公司的生产成本和盈利能力。