猜你想问
骏鼎达2026年半年度经营情况如何?
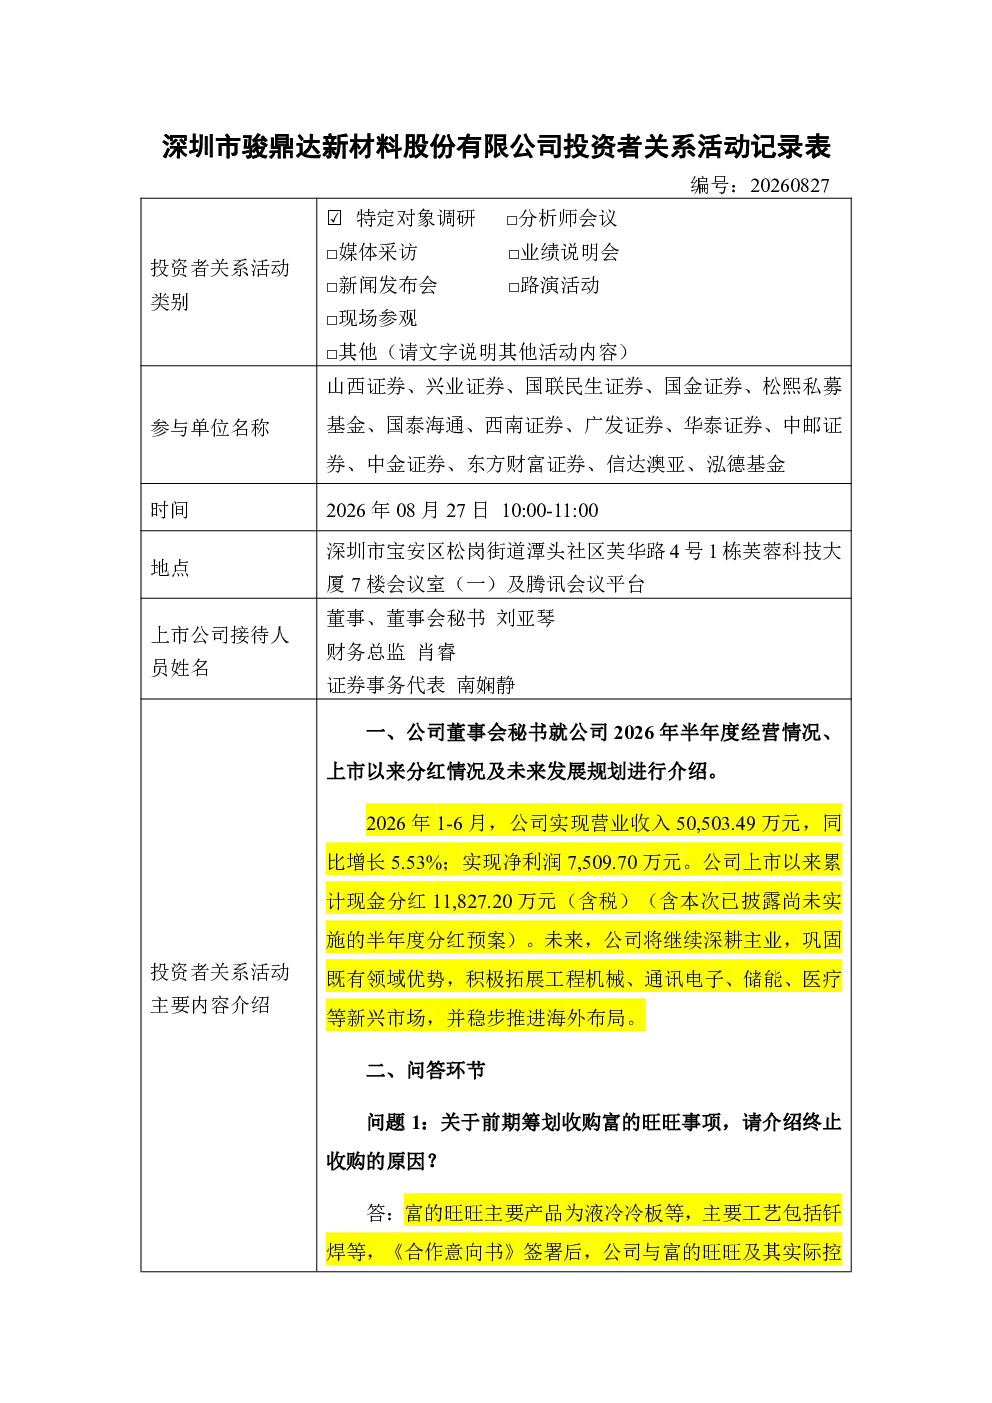
2026年半年度,骏鼎达营业收入50,503.49万元,同比增长5.53%,净利润7,509.70万元。公司上市以来累计现金分红11,827.20万元(含税),显示其盈利能力与股东回报意识。业务方面,汽车领域收入占比约56%,工程机械与通讯电子合计约30%(同比增长7个百分点),新兴市场拓展初见成效。客户结构分散,无单一大客户依赖,引入头部厂商控股子公司等新客户收入占比不足2%
骏鼎达未来发展规划有哪些亮点?
骏鼎达未来将深耕汽车主业,巩固优势地位,同时拓展工程机械、通讯电子、储能、医疗等新兴市场,稳步推进海外布局。公司在液冷业务上以自有投入为主,研发项目包括储能用金属液冷管、服务器液冷管显色材料等,但暂未形成规模化收入,需谨慎研判。医疗行业上半年收入接近去年全年水平,显示其多行业协同发展潜力。公司强调技术壁垒和成本优势,不参与非理性价格竞争
骏鼎达报告重点分析了哪些方向?
报告重点分析了骏鼎达分行业收入结构变化,汽车领域约56%,工程机械与通讯电子约30%(同比增长7个百分点)。同时关注客户集中度,无单一大客户依赖,新客户收入占比不足2%。液冷业务拓展路径以自有投入为主,收入占比极低,研发项目包括储能用金属液冷管等。公司股权激励考核指标包括营业收入与净利润,面对汽车行业景气度变化,调整经营策略推进多行业拓展。医疗行业上半年收入表现亮眼
当前市场对骏鼎达的整体判断是什么?
当前市场关注骏鼎达多行业协同发展格局,汽车领域仍是基本盘,但工程机械、通讯电子、医疗、储能等领域拓展潜力较大。公司海外布局逐步推进,墨西哥基地扭亏为盈,越南基地运营顺利,摩洛哥基地租赁厂房运营。二季度毛利率环比改善主要得益于收入规模增长与前期备货。公司强调不参与非理性价格竞争,具有技术壁垒和成本优势
投资骏鼎达需注意哪些风险?
投资骏鼎达需关注多方面风险:液冷业务暂未形成规模化收入,研发投入大但回报周期长;人形机器人相关业务进展缓慢,上半年收入不足100万元,需谨慎研判;海外客户认证流程长,短期对营业收入贡献有限;公司提醒投资者注意投资风险,关注后续定期报告披露的经营情况