猜你想问
美亚光电2026年报告核心内容有哪些?
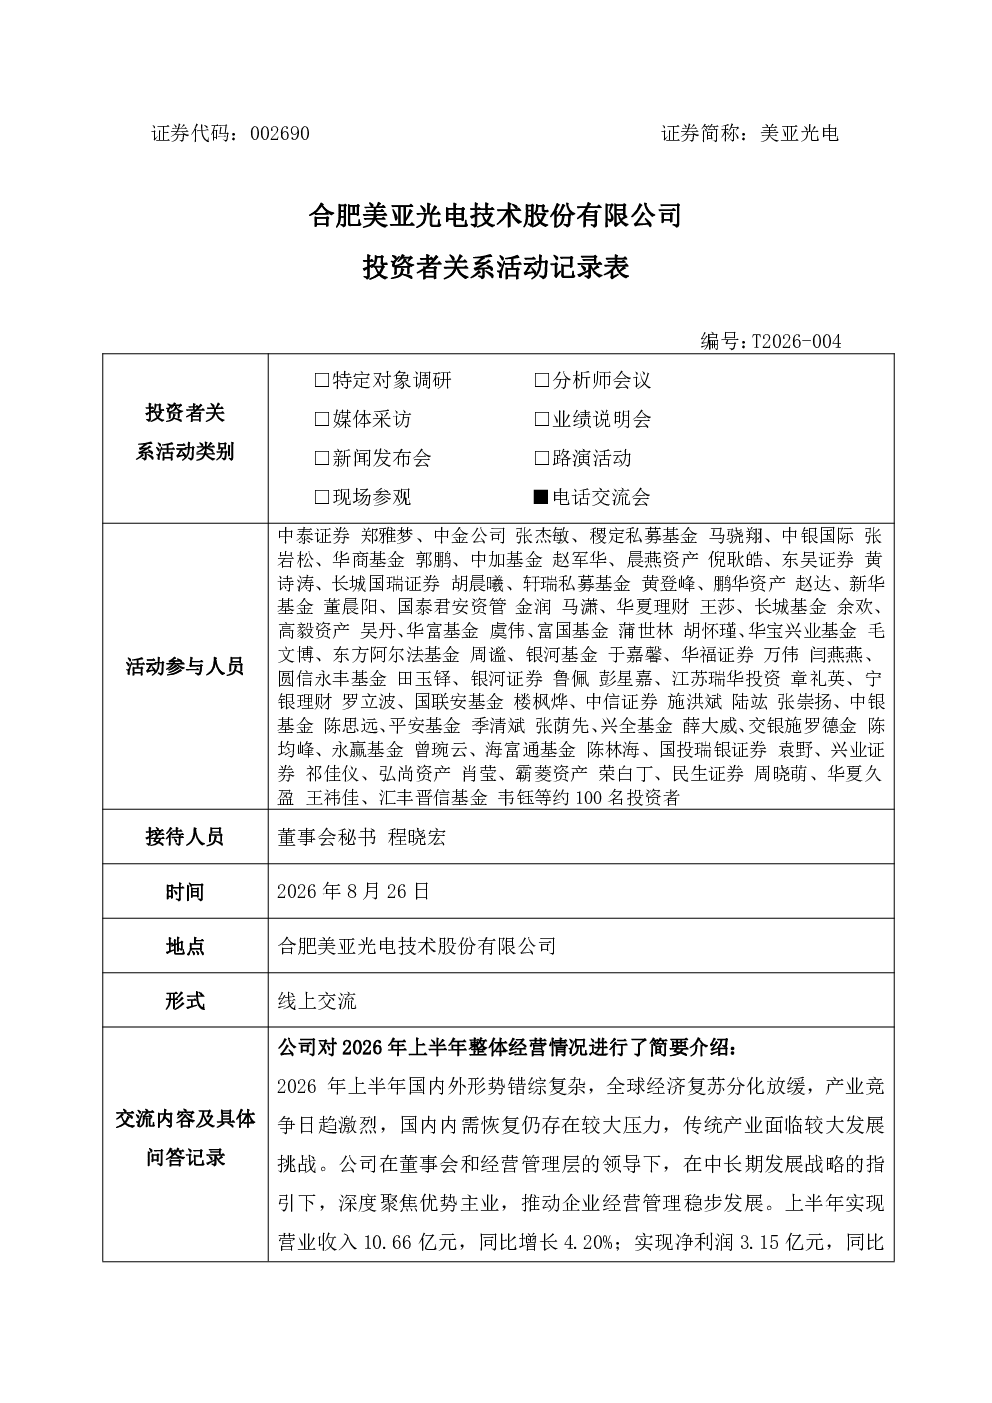
2026年上半年,美亚光电整体经营表现稳健,实现营业收入10.66亿元(同比增长4.20%),净利润3.15亿元(同比增长4.03%),毛利率提升2.35个百分点。主要业务板块中,色选机业务收入7.81亿元(同比增长5.22%),毛利率提升2.66个百分点,得益于持续研发投入和智能化生产;医疗相关业务受大环境影响收入有所下降,但毛利率企稳回升(同比提升3个百分点),海外市场出口实现快速增长;国内口腔业务受行业低谷影响收入小幅下滑,但毛利率回升。公司财务方面,汇兑损失较大,但经营性现金流第二季度开始修复,合同负债增长84%
色选机业务发展有何亮点?
色选机业务是美亚光电的核心板块之一,2026年上半年实现收入7.81亿元(同比增长5.22%),毛利率提升2.66个百分点。主要得益于公司持续加大研发投入,提升产品竞争力,同时通过工程化设计和智能化生产手段优化生产流程。此外,再生资源业务的支撑也为其发展提供了助力。这些举措不仅提升了色选机的市场占有率,也增强了公司的盈利能力
医疗相关业务面临哪些挑战?
医疗相关业务在2026年上半年面临较大外部环境影响,导致收入有所下降。尽管如此,公司通过调整产品结构和优化销售政策,实现了医疗产品毛利率企稳回升(同比提升3个百分点)。特别是在海外市场,出口收入实现快速增长(收入0.31亿元,同比翻倍),显示出公司在国际市场的潜力。未来,公司将继续通过产品创新和市场拓展,提升医疗业务的抗风险能力和盈利水平
公司财务状况如何?
2026年上半年,美亚光电财务状况呈现稳健态势,营业收入和净利润分别同比增长4.20%和4.03%,毛利率提升2.35个百分点。尽管面临汇兑损失较大的挑战,公司已开展部分远期结售汇业务进行对冲。经营性现金流在第二季度开始修复,显示出公司内部造血能力的改善。合同负债增长84%,主要受下半年旺季订单及短交付周期影响,反映了公司业务的前瞻性布局
报告中有哪些风险提示?
报告显示,美亚光电面临的主要风险包括汇兑损失较大,虽然公司已采取措施进行对冲,但仍需关注汇率波动对公司财务状况的影响。此外,医疗相关业务受大环境影响收入有所下降,虽然毛利率企稳回升,但仍需警惕市场环境变化带来的不确定性。国内口腔业务受行业低谷影响,收入小幅下滑,公司正通过调整产品结构和销售策略应对挑战