猜你想问
豆一和花生的最新市场行情如何?
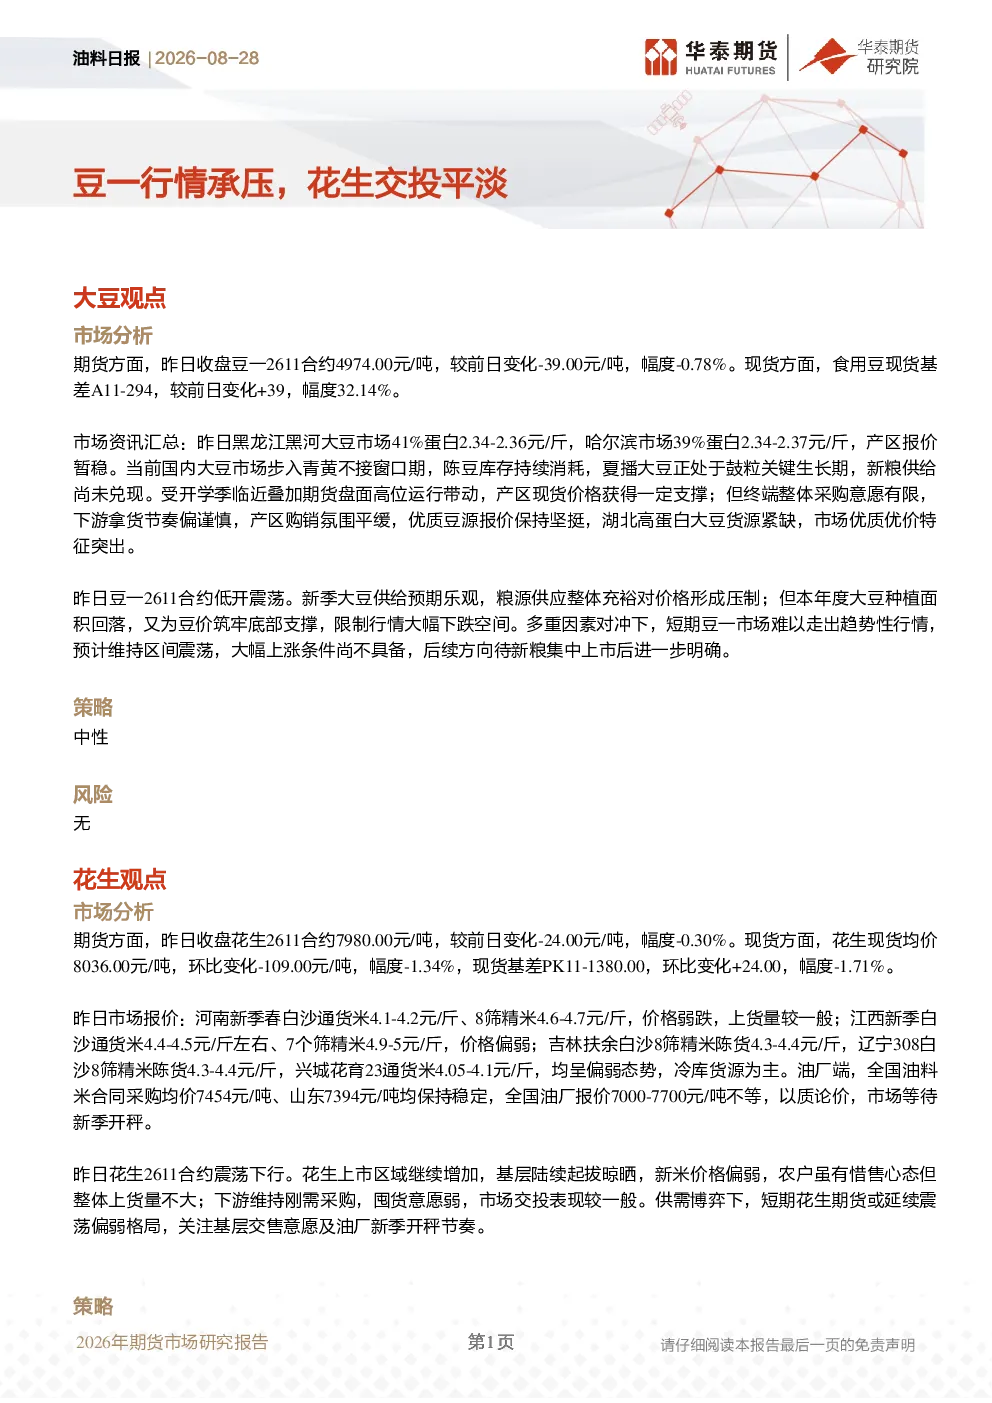
豆一2611合约收盘4974.00元/吨,下跌0.78%;现货基差A11上涨39,达294。黑龙江产区报价暂稳,但市场进入青黄不接期,陈豆库存消耗,新粮未上市。开学季和期货高位支撑产区价格,但终端采购谨慎,优质豆源坚挺。花生2611合约收盘7980.00元/吨,下跌0.30%;现货均价8036.00元/吨,下跌1.34%。河南、江西、吉林等地新季花生价格偏弱,油厂采购保持稳定,等待新季开秤。
当前油料市场的整体发展趋势是什么?
当前油料市场整体呈现豆一承压、花生交投平淡的态势。大豆市场因青黄不接期库存消耗,新粮未上市,支撑产区价格但终端采购谨慎。花生市场新季价格偏弱,油厂等待开秤采购。整体来看,市场处于季节性波动阶段,供需关系相对平稳,但需关注后续新粮上市和终端需求变化。
这份研报主要分析了哪些方向?
本研报主要分析了大豆和花生的市场行情及策略。大豆方面,关注期货和现货价格变动、产区报价、库存消耗及新粮上市情况,同时分析终端采购态度。花生方面,则聚焦期货现货价格、新季价格走势、油厂采购行为及市场供需关系。整体策略建议为中性,不涉及具体买卖时机。
目前油料市场的现状如何判断?
目前油料市场现状表现为大豆和花生各自呈现不同的季节性特征。大豆市场因库存消耗支撑价格,但新粮预期带来压力;花生市场则因新季供应预期价格偏弱,但油厂采购保持稳定。整体市场供需相对平衡,但季节性因素导致价格波动,需持续关注市场节奏变化。
研报中提示了哪些风险?
本研报未提示具体风险,整体策略建议为中性,未涉及风险警示。但基于市场分析,投资者需关注季节性供需变化、新粮上市节奏以及终端需求波动等因素可能对油料价格产生的影响。建议持续跟踪市场动态,结合自身风险偏好进行决策。
你可能感兴趣
油料日报:豆一博弈尚存上行空间,花生交投平淡震荡运行
华泰期货2026-03-19
油料日报:豆一交投平淡稳运行,花生备货收尾显弱稳
华泰期货2026-01-28
油料日报:豆一供需走弱,花生交投平淡
华泰期货2026-05-13
油料日报:豆一涨跌受限,花生行情承压
华泰期货2026-04-29
油料日报:豆一高位承压,花生行情走弱
华泰期货2026-04-17
油料日报:豆一承压走弱,花生稳步走强
华泰期货2026-07-02
油料日报:豆一优质稀缺支撑市场,花生去库缓慢价格承压
华泰期货2025-12-23
油料日报:豆一震荡承压,花生交易冷清
华泰期货2026-06-02
油料日报:豆一承压震荡,花生偏弱运行
华泰期货2026-03-25
油料日报:豆一淡季承压,花生供需博弈
华泰期货2026-06-30