猜你想问
这份报告的核心内容是什么?
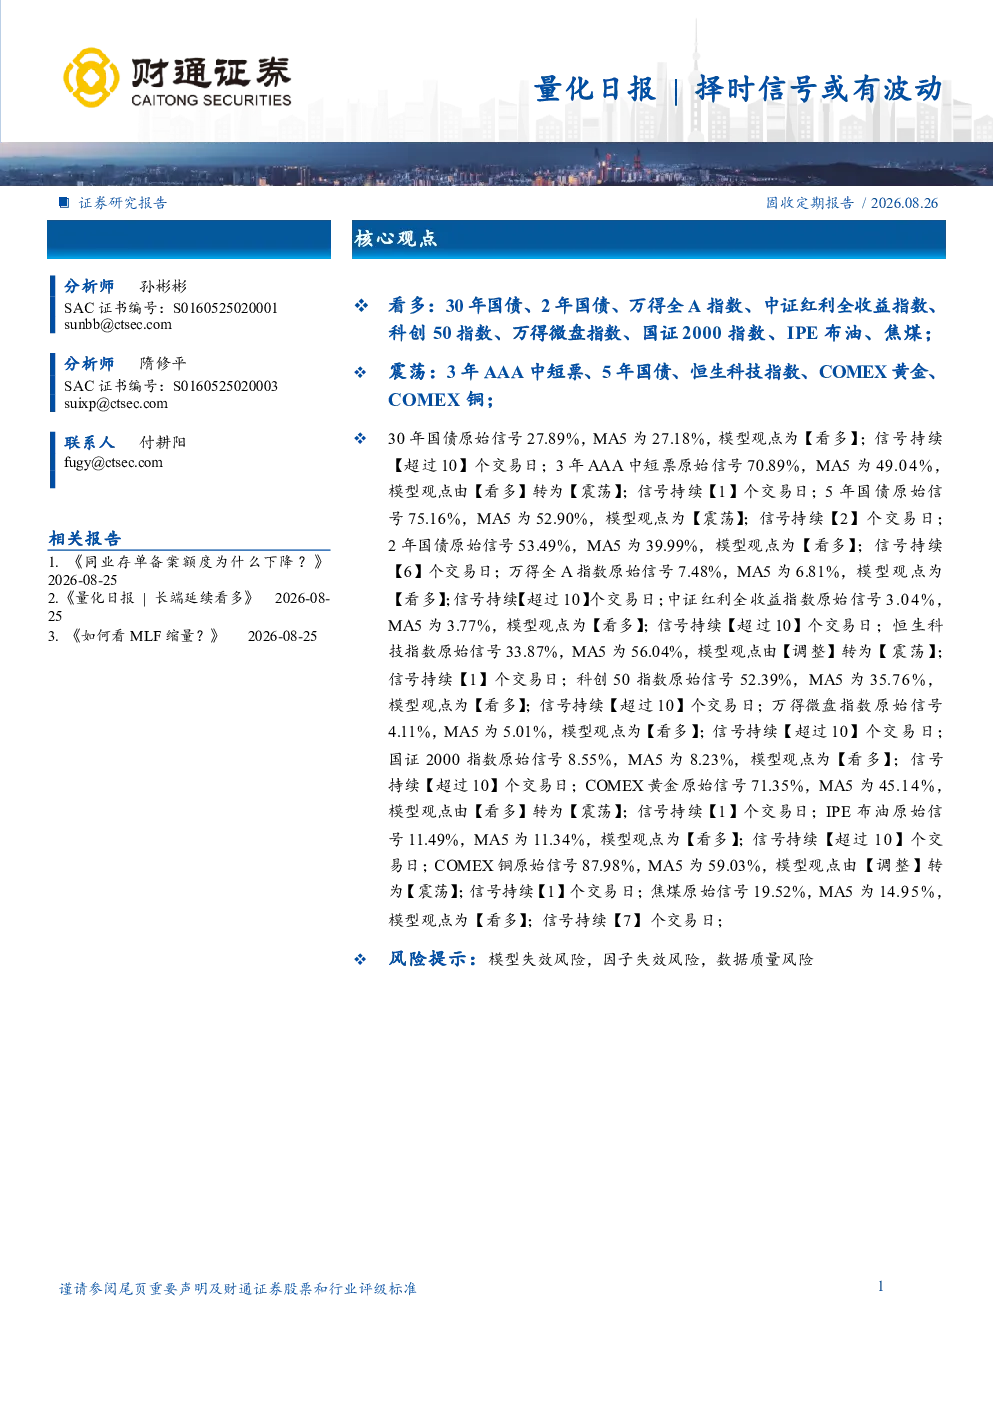
本报告主要分析了多个资产类别的择时信号,包括债券、股票指数及大宗商品。看多信号覆盖30年国债、2年国债、万得全A指数、中证红利全收益指数、科创50指数、万得微盘指数、国证2000指数、IPE布油、焦煤等;震荡信号则涉及3年AAA中短票、5年国债、恒生科技指数、COMEX黄金、COMEX铜等。报告通过原始信号与MA5的对比,评估了各资产的择时状态及信号持续性。
报告关注的赛道或行业发展趋势如何?
报告重点关注了国债、股票指数及大宗商品三大赛道的择时信号。看多信号主要集中在国债市场(尤其是长期国债)和部分股票指数,如科创50、万得全A等,显示这些领域可能存在较好的交易机会。同时,报告也观察到部分科技指数(如恒生科技)和大宗商品(如黄金、铜)出现震荡信号,提示市场波动可能加剧,需谨慎评估风险。整体来看,报告对不同赛道的交易状态进行了全面评估,为投资者提供了多维度参考。
报告的重点分析方向有哪些?
本报告的核心分析方向是量化择时信号的识别与评估。通过对30年国债、2年国债等关键资产的原始信号与MA5均值线的对比,报告判断了各资产的看多或震荡状态,并关注了信号持续的时间长度。例如,30年国债的原始信号与MA5均显示看多状态,且信号已持续超过10个交易日,为投资者提供了较为稳定的参考依据。此外,报告还特别关注了3年AAA中短票、恒生科技指数等资产信号的变化,提示投资者注意市场节奏的变化。
当前市场现状的判断是怎样的?
根据本报告的分析,当前市场呈现出结构性分化特征。一方面,长期国债、部分股票指数(如万得全A、科创50)以及部分大宗商品(如IPE布油、焦煤)表现出较强的看多信号,可能意味着这些领域存在一定的交易机会。另一方面,3年AAA中短票、5年国债、恒生科技指数、COMEX黄金、COMEX铜等资产则处于震荡状态,提示市场波动可能加剧,需谨慎评估风险。整体而言,市场并非普涨或普跌,而是呈现出明显的结构性机会与风险并存的特点。
研报中提示了哪些相关风险?
本报告提示了三大主要风险:一是模型失效风险,即量化模型的预测能力可能因市场环境变化而减弱;二是因子失效风险,即作为模型基础的因子可能失去原有的预测效力;三是数据质量风险,即输入数据的准确性直接影响模型的输出结果。此外,报告还建议投资者关注宏观经济环境、政策变化等因素对市场的影响,并结合自身风险承受能力进行投资决策。这些风险提示旨在帮助投资者更全面地认识市场,谨慎评估投资行为。