猜你想问
这份研报的核心内容是什么?
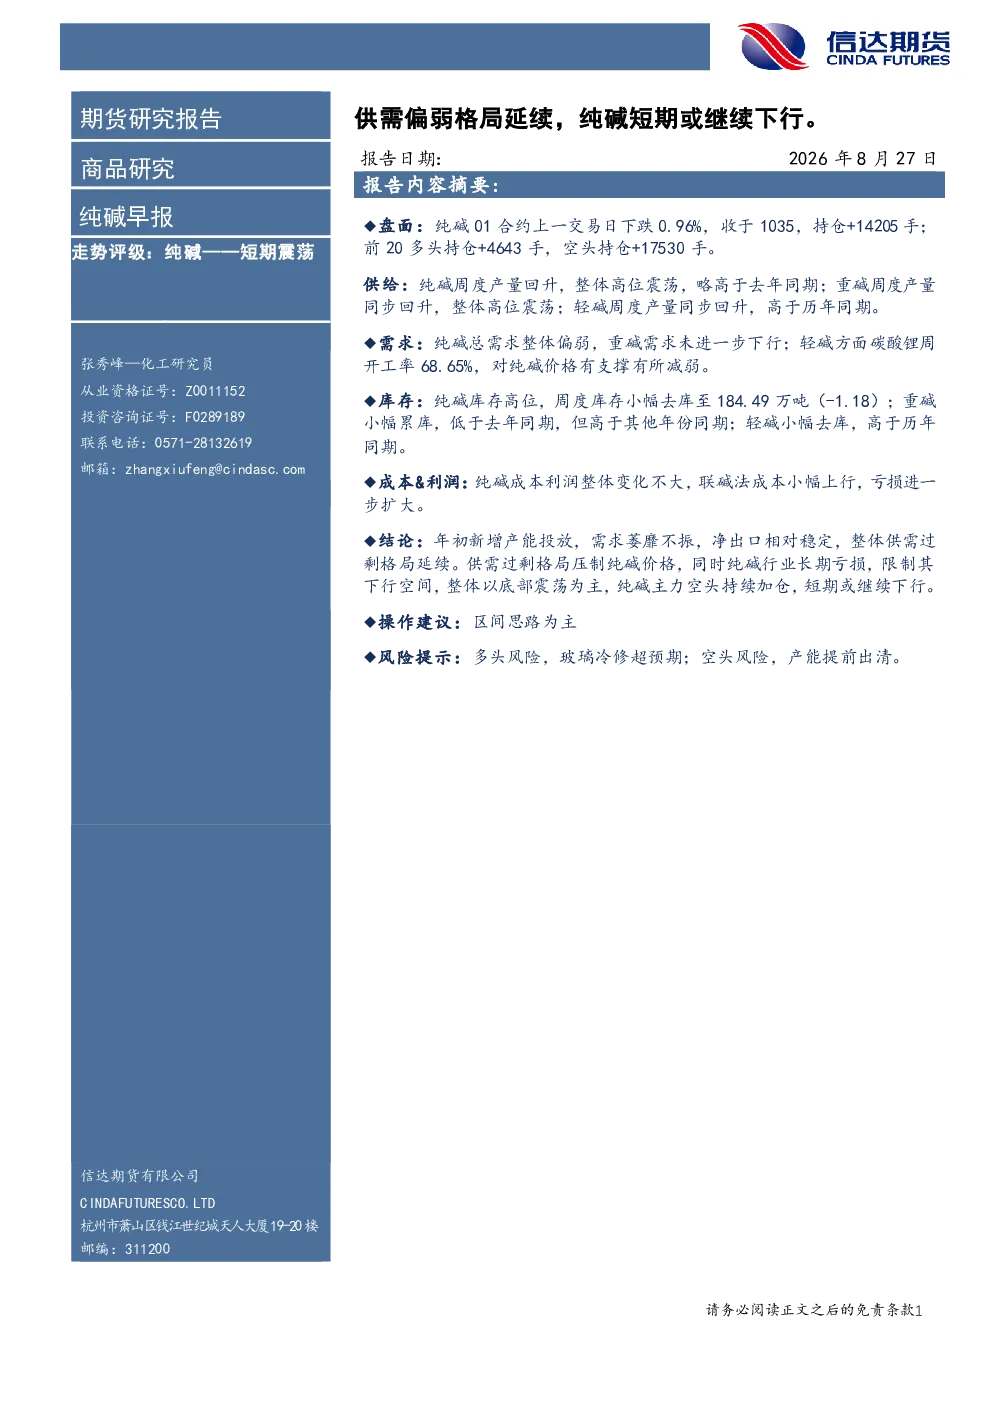
本报告分析纯碱行业供需格局,指出供给端产量回升但需求端偏弱,库存高位小幅去库,成本利润变化不大但亏损扩大。报告认为供需过剩格局延续,压制纯碱价格,行业长期亏损限制下行空间,短期或继续下行,整体以底部震荡为主。
纯碱行业未来发展趋势如何?
纯碱行业面临年初新增产能投放与需求萎靡不振的双重压力,供需过剩格局延续。供给端纯碱、重碱、轻碱产量均回升,需求端总需求整体偏弱,碳酸锂开工率对纯碱价格支撑减弱。库存方面,纯碱库存高位小幅去库,重碱和轻碱库存也小幅变动。成本端联碱法成本小幅上行,亏损扩大。整体来看,纯碱行业短期内受供需过剩和长期亏损制约,发展空间有限。
研报重点分析了哪些方面?
研报重点分析了纯碱行业的供给、需求、库存、成本利润及整体市场走势。供给端关注纯碱、重碱、轻碱产量变化,需求端关注总需求及碳酸锂开工率影响,库存端关注纯碱、重碱、轻碱库存水平,成本利润端关注联碱法成本及亏损情况。结论指出供需过剩格局延续,价格受压制,行业长期亏损限制下行空间,短期或继续下行,整体以底部震荡为主。
当前纯碱市场现状如何判断?
当前纯碱市场呈现供需偏弱的格局。供给端,纯碱、重碱、轻碱产量均回升至高位震荡水平,略高于去年同期。需求端,总需求整体偏弱,碳酸锂开工率对纯碱价格支撑减弱。库存端,纯碱库存高位但小幅去库,重碱和轻碱库存也小幅变动。成本利润端,纯碱成本利润变化不大,联碱法成本小幅上行导致亏损扩大。整体来看,纯碱市场供大于求,价格承压,行业长期亏损限制价格下行空间。
研报提到了哪些风险提示?
本报告提示纯碱行业相关风险。多头风险方面,关注玻璃行业冷修超预期可能带来的需求波动。空头风险方面,关注产能提前出清可能对市场供需关系造成的影响。此外,报告指出纯碱行业长期亏损限制其价格下行空间,投资者需关注行业整体盈利能力变化。由于报告未涉及具体投资建议,建议投资者结合自身风险偏好和市场动态综合判断。
你可能感兴趣
纯碱早报:供需偏弱格局延续,纯碱短期或继续下行。
信达期货2026-08-28
纯碱早报:供需偏弱格局延续,纯碱期价承压下行。
信达期货2026-07-27
纯碱早报:供需偏弱格局延续,纯碱期价承压下行。
信达期货2026-07-30
纯碱早报:供需偏弱格局延续,纯碱期价承压下行。
信达期货2026-07-29
纯碱早报:供需偏弱格局延续,纯碱期价承压下行。
信达期货2026-08-02
纯碱早报:供需偏弱格局延续,纯碱期价承压下行。
信达期货2026-07-31
纯碱早报:供需偏弱格局延续,纯碱期价承压下行。
信达期货2026-08-04
纯碱周报:纯碱供需偏弱格局未改,整体或继续震荡。
信达期货2026-08-23
纯碱早报:供需偏弱格局延续,纯碱价格持续承压。
信达期货2026-06-29
纯碱早报:供需偏弱格局延续,纯碱价格承压。
信达期货2026-06-07