猜你想问
欣旺达这份投资者关系活动记录表主要讲了什么内容?
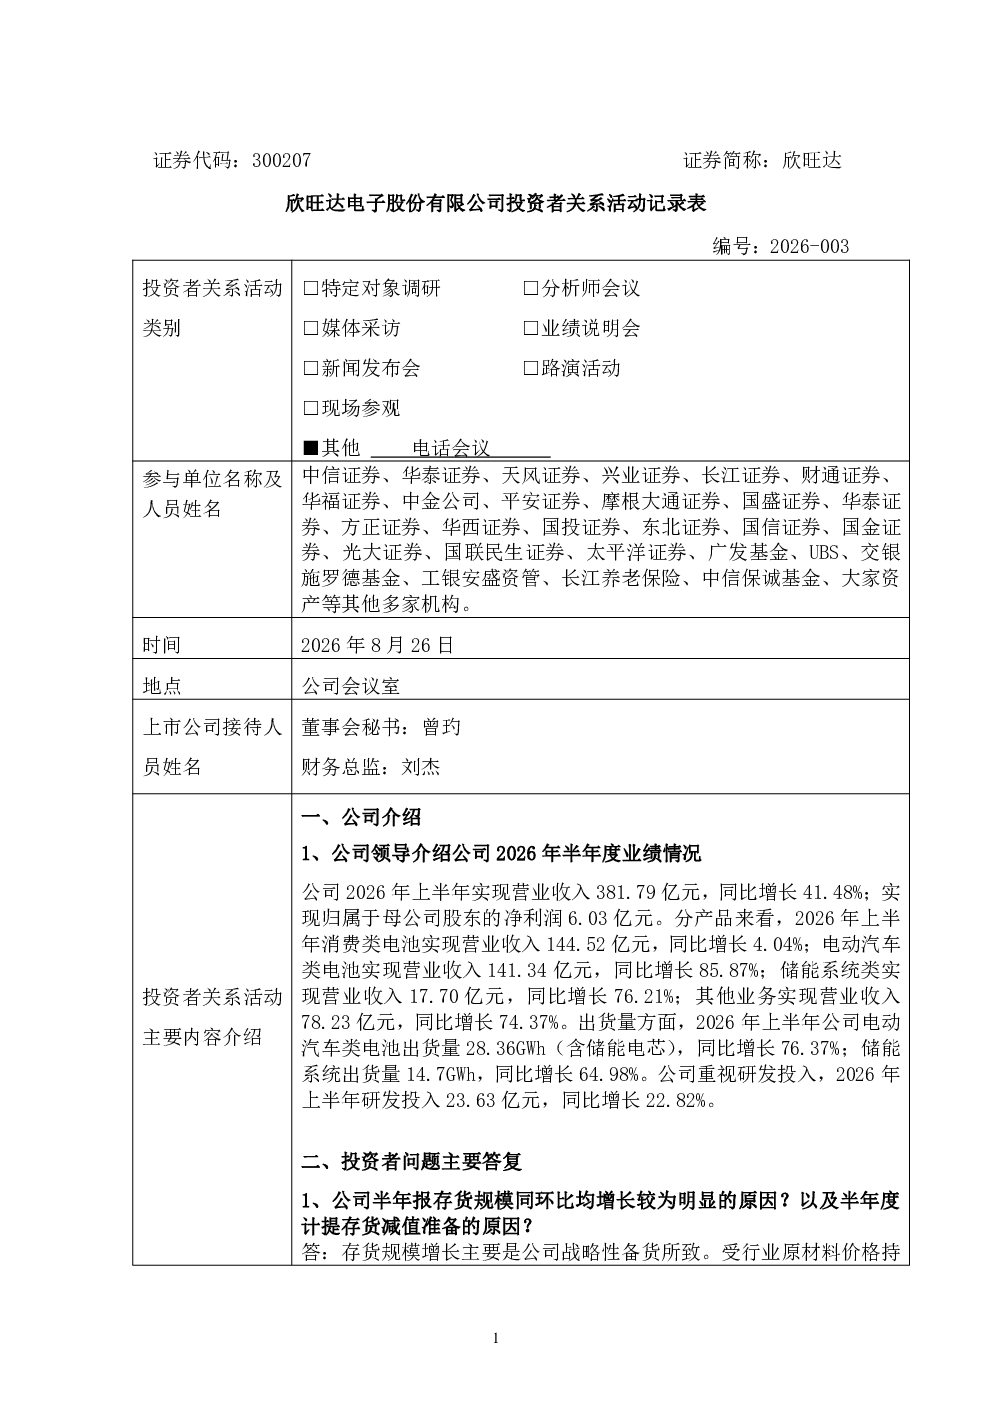
该记录表主要围绕欣旺达2026年8月26日的投资者关系活动展开,核心内容包括存货规模增长及减值准备情况、下半年消费电子行业需求展望、财务费用同比增幅原因、AIDC业务布局与竞争优势、电池消费税政策影响以及海外产能布局与建设等方面。报告显示,存货规模同比环比显著增长主要因战略性备货,但半年度计提了存货减值准备,主要由于动力板块新产线产能爬坡阶段产品良率未达稳态。下半年消费电子行业需求预计将边际改善,AI智能硬件等新兴市场将引领增长。财务费用增加主要来自利息费用和汇兑损失。公司在AIDC备电市场具备技术壁垒和优质客户资源,HEV锂电池技术适配数据中心需求。对于电池消费税政策影响,公司将通过供应链分摊和内部成本管控等手段降低。海外产能布局覆盖印度、越南、泰国、摩洛哥、匈牙利等国,以适配全球化需求。
消费电子行业下半年发展趋势如何?
根据该报告,消费电子行业下半年需求展望显示,上半年物料价格上涨压制了终端需求,但下半年负面影响将边际减弱。AI智能硬件等新兴市场将成为引领增长的关键动力。报告指出,原材料价格上涨是上半年需求不振的主要原因,但随着供应链逐步适应成本变化,市场预期下半年将出现改善。特别是AI相关硬件设备,如智能穿戴、智能家居等,有望成为新的增长点,带动整个消费电子行业复苏。公司也预期2026年Q3-Q4业务将有所增长,进一步印证了行业回暖的预期。
报告重点分析了欣旺达哪些业务方向?
报告重点分析了欣旺达的存货管理、财务状况、AIDC业务布局以及海外产能扩张等多个业务方向。在存货管理方面,报告强调了存货规模的增长及减值准备计提的原因,主要与战略性备货和动力板块新产线产能爬坡有关。财务状况方面,报告解释了财务费用同比增幅的原因,包括利息费用增加和汇兑损失扩大。AIDC业务方面,报告突出了公司在该领域的长期布局、技术优势(如HEV锂电池技术)和优质客户资源。此外,报告还详细介绍了公司在印度、越南等国的海外产能布局,体现了公司全球化发展的战略方向。
当前消费电子市场现状如何?
根据报告内容,当前消费电子市场现状是需求受到成本上涨压制,但下半年预计将出现边际改善。上半年,由于原材料价格上涨,特别是动力板块新产线产能爬坡阶段的产品良率问题,导致生产成本上升,进而影响了终端需求。然而,报告预期下半年这种负面影响将逐渐减弱,市场预期将逐步回暖。AI智能硬件等新兴市场的崛起被视为关键的增长点,有望带动整个行业复苏。总体来看,消费电子市场正处于调整期,但长期增长动力依然存在,尤其是在新兴应用领域的拓展方面。
报告提到了哪些风险提示?
报告中涉及的风险提示主要集中在存货减值准备、财务费用增加以及汇率波动等方面。首先,由于存货规模显著增长,特别是动力板块新产线产能爬坡阶段产品良率未达稳态,导致半年度计提了存货减值准备,这构成了潜在的财务风险。其次,财务费用同比增幅较大,主要来自利息费用增加和汇兑损失扩大,其中汇兑损失与泰铢、印度卢比等货币贬值有关,虽然公司采取了部分币种对冲工具,但风险依然存在。此外,电池消费税政策也可能对公司业绩产生一定影响,尽管公司计划通过供应链分摊和内部成本管控来降低这一影响,但政策的具体实施效果仍需持续关注。