猜你想问
纽威股份2026年H1业绩增长情况如何?
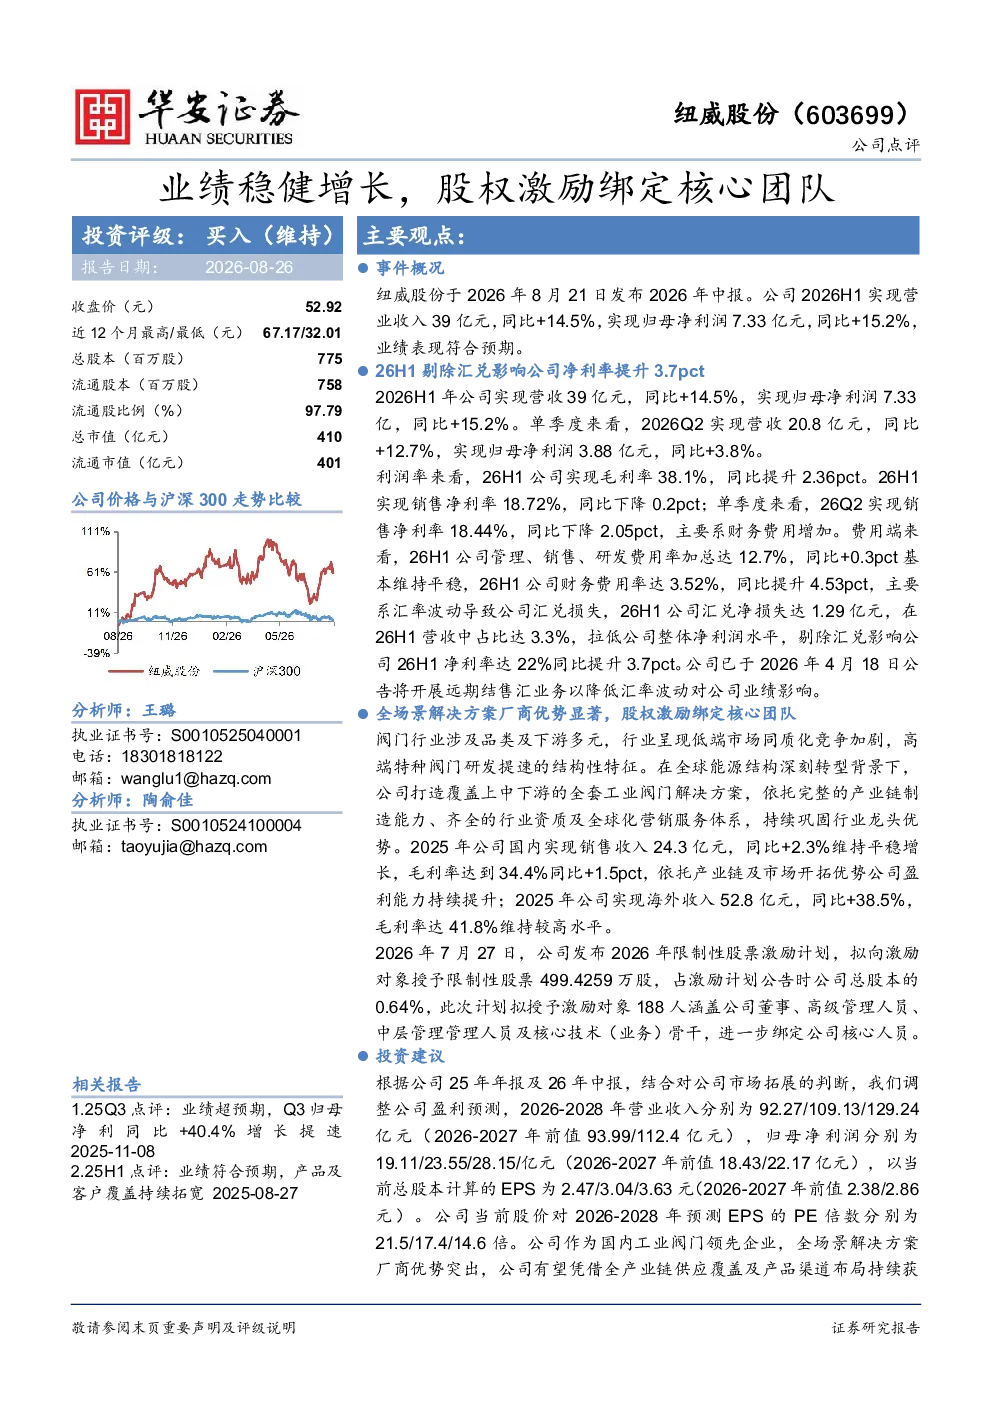
纽威股份2026年H1实现营业收入39亿元,同比增长14.5%,归母净利润7.33亿元,同比增长15.2%,符合预期。剔除汇兑影响后,净利率提升至22%,主要受汇率波动导致汇兑损失1.29亿元(占营收3.3%)影响。公司作为全场景解决方案厂商,国内市场保持平稳增长,海外市场加速扩张,2025年海外营收同比增长38.5%至52.8亿元。
纽威股份股权激励计划的主要内容是什么?
纽威股份发布2026年限制性股票激励计划,拟授予499.4259万股,覆盖188人,占总股本0.64%。该计划旨在绑定核心团队,激励员工为公司长期发展贡献力量。激励对象包括公司高管和核心技术骨干,通过股权激励将员工利益与公司发展深度绑定,有助于提升团队稳定性和积极性。
纽威股份在国内外的市场表现有何差异?
纽威股份作为全场景解决方案厂商,国内市场保持平稳增长,2025年营收24.3亿元,同比增长2.3%。海外市场表现亮眼,2025年营收52.8亿元,同比增长38.5%,显示出公司全球化战略的成效。国内市场受益于行业稳定需求,而海外市场则得益于公司产品竞争力及本地化服务能力提升。
纽威股份未来几年的盈利预测情况怎样?
纽威股份调整盈利预测,预计2026-2028年营业收入分别为92.27/109.13/129.24亿元,归母净利润分别为19.11/23.55/28.15亿元。当前股价对2026-2028年预测EPS的PE倍数分别为21.5/17.4/14.6倍。公司凭借全产业链供应及产品渠道布局持续获取竞争优势,未来几年盈利有望稳步提升。
纽威股份面临哪些主要风险?
纽威股份面临的主要风险包括海外运营与本地化整合风险,如国际市场政治经济环境变化可能影响业务拓展;宏观经济与市场需求波动风险,经济下行可能抑制行业需求;成本波动与供应链风险,原材料价格波动及供应链稳定性可能影响公司盈利能力。此外,汇率波动也可能对财务表现产生一定影响。
你可能感兴趣
恺英网络:业绩环比增长,推出股权激励计划绑定核心团队
国投证券2026-08-27
2025 年股权激励计划点评:深度绑定核心团队,业绩解锁彰显增长信心
西部证券2025-05-16
25H1点评业绩稳健增长,股权激励绑定核心骨干
中泰证券2025-08-29
业绩稳健增长,股权激励绑定核心员工利益
信息技术太平洋证券2021-03-03
公司信息更新报告:拟股权激励绑定核心人才,保障业绩稳健增长
开源证券2022-01-12
【德邦电新|同力日升】股权激励绑定储能核心团队,为公司第二增长曲线奠定基础r
未知机构2022-06-20
海泰新光2022H1业绩点评:内窥镜快速增长,股权激励绑定核心团队
国泰君安证券2022-08-28
股权激励提升团队积极性,绑定利润端业绩增长
华安证券2022-06-07
推出股权激励绑定新团队,17年业绩增长动力明确
纺织服装国信证券2017-01-20
股权激励绑定核心团队,ODM+半导体协同共进
信息技术信达证券2020-05-07