猜你想问
联影医疗2026年业绩表现如何?
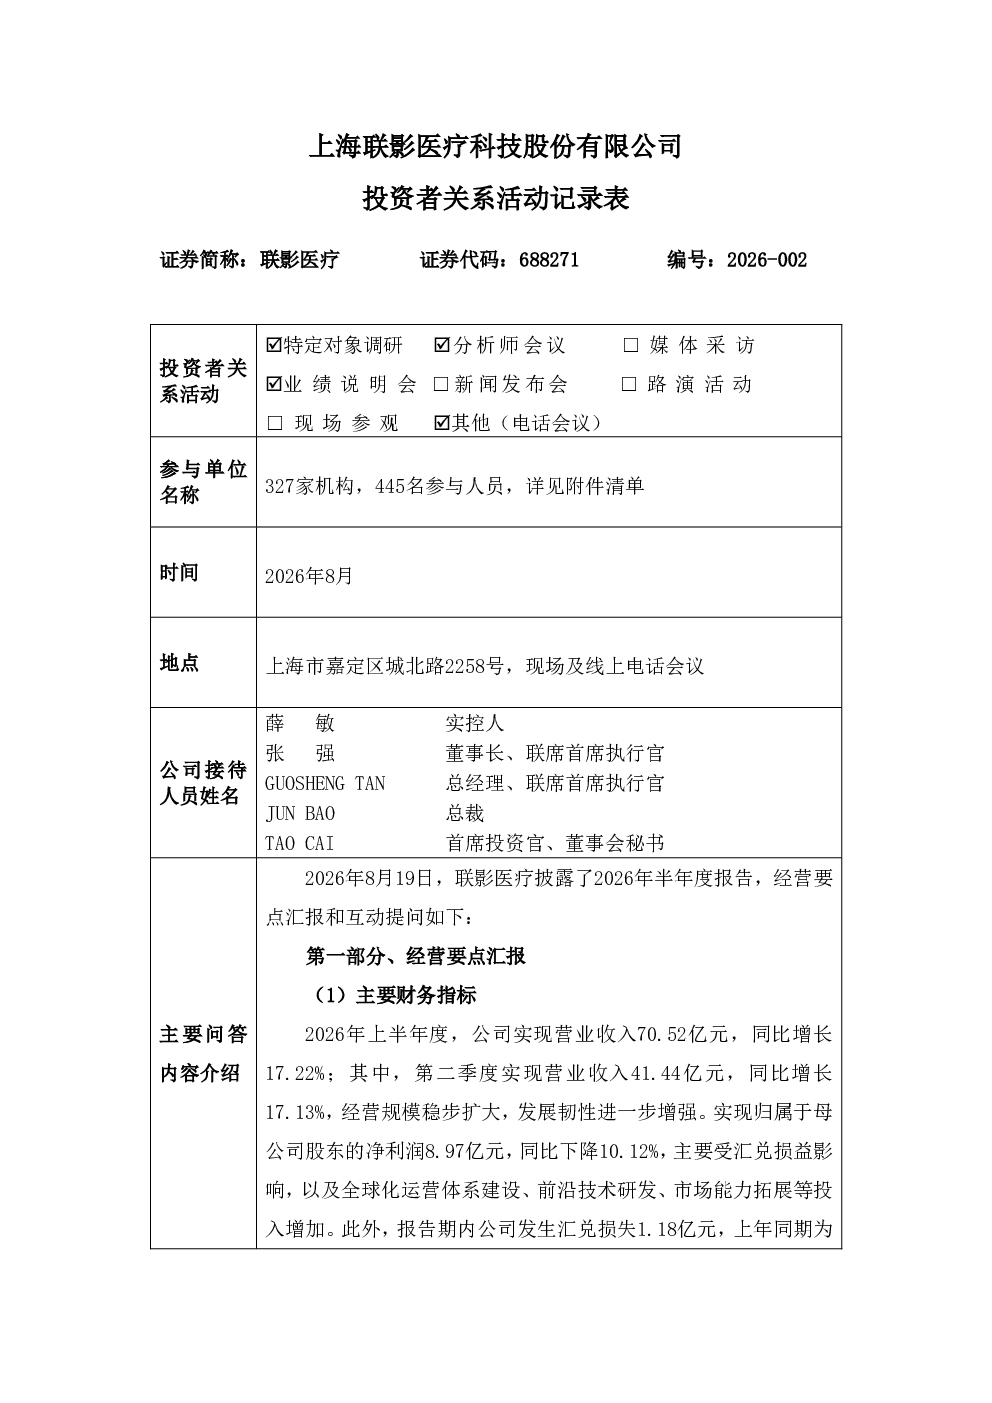
联影医疗2026年上半年营收70.52亿元,同比增长17.22%。国内收入同比增长8.5%,海外收入同比增长54.46%,占比提升至25.02%。逐季向好,第二季度营收41.44亿元,环比增长42.53%,毛利率47.19%,归母净利润4.98亿元,环比增长24.88%。国内市场收入52.87亿元,同比增长8.49%,多省份集采项目进入执行阶段。国际市场全产品线收入同比增长,国内市场份额逆势提升1.7个百分点,海外收入同比增长超50%
联影医疗各产品线发展情况怎样?
联影医疗医学影像产品线表现突出。磁共振市场份额延续提升,超高场(>3T)市场份额超70%,累计订单超70台。PET/CT市场份额提升超9个百分点,连续十一年位居中国市场首位;PET/MR市场份额同比提升超40个百分点。CT产品线蝉联中国市场第一,超高端CT市场份额同比提升近8个百分点。数字化X射线产品线重回中国市场份额第一。诊疗一体化中,介入市场份额同比提升超过5个百分点,首次跻身中国市场前三。放疗产品线跻身国内行业第一梯队,uRT-linac 506c、uLinac EternaTx获得欧盟CE MDR认证
联影医疗研发投入及未来规划?
联影医疗2026年研发投入13.83亿元,同比增长21.31%,研发投入占比19.61%,研发费用10.11亿元,同比增长31.86%,研发费用率14.33%。研发聚焦下一代平台技术、核心部件及创新产品产业化导入。研发人员3,748人,同比增长357人,占比40.12%。累计申请专利10,643项,累计获得专利5,547项,其中发明专利占比82.40%。未来将持续推动智能医疗装备与临床需求深度融合,保持战略投入强度,提升投入产出效率
联影医疗市场现状及竞争优势?
联影医疗在中国医学影像市场占据领先地位。磁共振、PET/CT、CT、数字化X射线等产品线均位居中国市场前列。国际市场方面,全产品线收入同比增长,国内市场份额逆势提升1.7个百分点,海外收入同比增长超50%,占营收比重提升至25.02%。高端产品占比提升支撑盈利能力修复,多省份集采项目进入执行阶段,未来将成为需求集中释放的窗口。公司研发投入持续加大,专利布局丰富,推动产品线向高端化、国际化发展
联影医疗报告风险提示有哪些?
联影医疗报告显示,财务费用由净收益转为净支出0.96亿元,主要系汇兑损益变动所致。公司已系统强化外汇风险管理。此外,随着研发投入持续加大,研发费用率有所提升,需关注投入产出效率。国际市场拓展面临政策、竞争等多重挑战,海外业务增长存在不确定性。同时,医疗行业集采政策变化可能对公司产品定价和市场份额产生影响