猜你想问
焦炭和焦煤的最新价格走势如何?
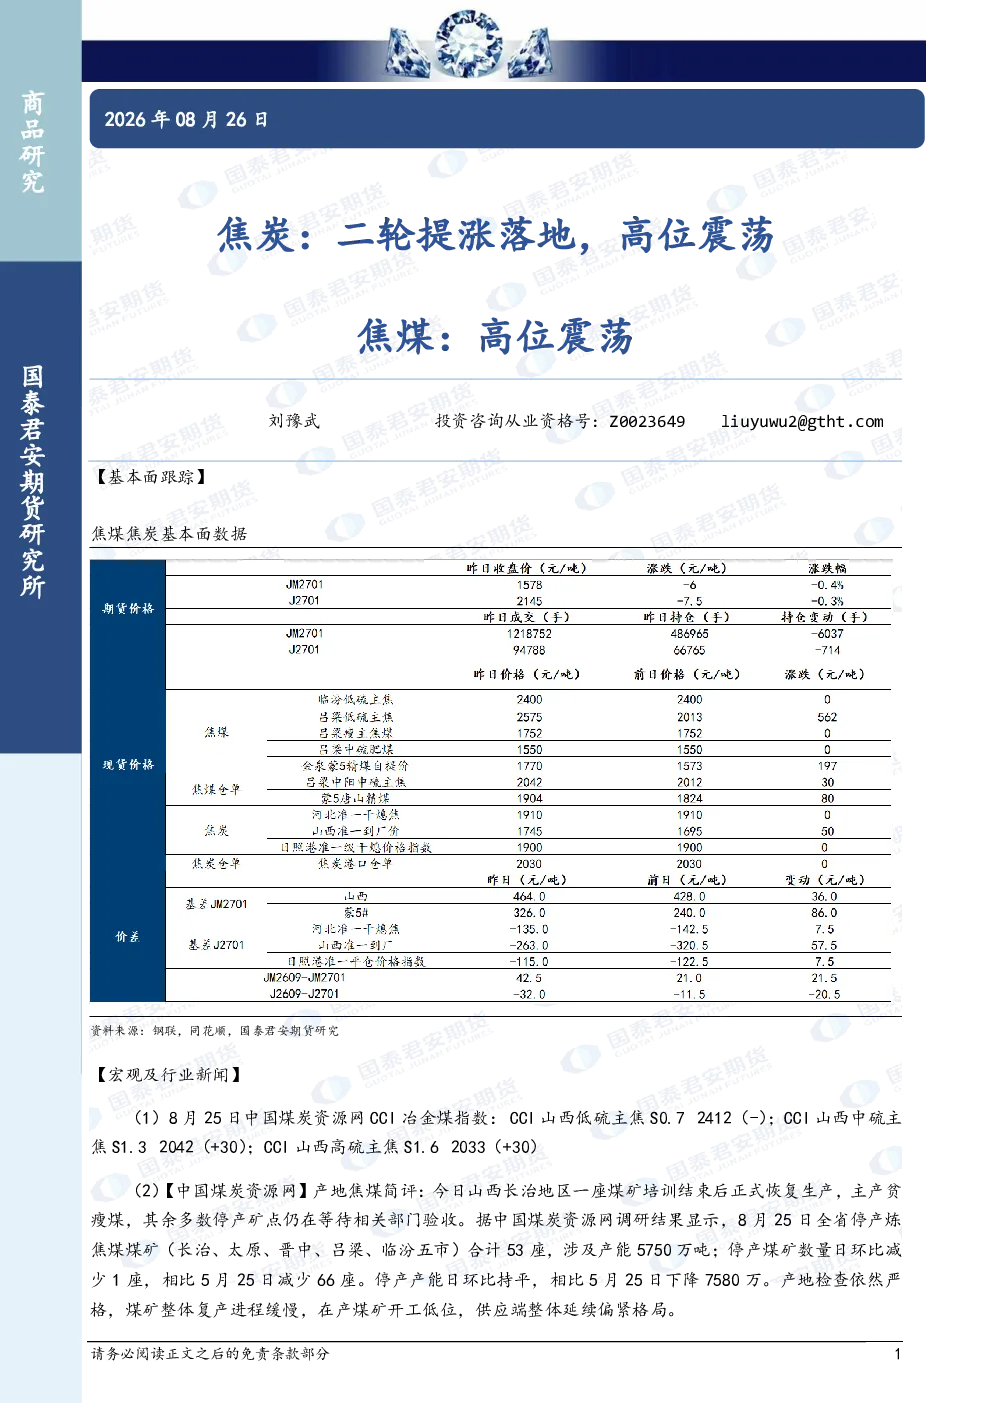
根据8月25日CCI冶金煤指数,山西低硫主焦S0.7价格2412元/吨(持平),中硫主焦S1.3价格2042元/吨(上涨30元),高硫主焦S1.6价格2033元/吨(上涨30元),焦炭价格二轮提涨落地后整体高位震荡。焦煤方面,山西长治地区一座煤矿恢复生产,但多数煤矿仍在等待验收,全省停产炼焦煤煤矿共计53座,供应端延续偏紧格局。焦炭和焦煤趋势强度均为“1”,市场短期内仍维持强势。
焦煤供应端目前的情况怎样?
山西焦煤供应端受限,长治地区一座煤矿于8月25日恢复生产(主产贫瘦煤),但多数煤矿仍在等待验收,全省停产炼焦煤煤矿共计53座,涉及产能5750万吨,较5月25日减少66座。煤矿复产进程缓慢,供应端延续偏紧格局,短期内焦煤供需仍偏紧,需持续关注煤矿验收进度及政策变化。
这份研报主要分析了哪些内容?
本研报主要跟踪焦炭和焦煤的基本面变化,分析焦炭价格二轮提涨落地后的市场走势,以及焦煤供应端的限制因素。报告指出焦炭价格整体高位震荡,焦煤供应端受限导致价格维持高位波动,并强调煤矿复产进程缓慢是关键影响因素。焦炭和焦煤趋势强度均为“1”,市场短期内仍维持强势。
焦炭和焦煤行业的发展趋势如何?
焦炭和焦煤行业短期内仍维持强势,焦炭价格二轮提涨落地后或进入高位震荡阶段,焦煤供应端受限导致价格维持高位波动。煤矿复产进程缓慢是关键影响因素,短期内焦煤供需仍偏紧。需持续关注煤矿验收进度、政策变化以及市场供需关系的变化。
投资焦炭和焦煤需注意哪些风险?
投资焦炭和焦煤需注意煤矿复产进度不及预期、政策变化带来的影响,以及市场供需关系的变化。焦炭价格高位震荡,焦煤供应端受限可能导致价格波动加剧。此外,宏观经济环境、环保政策等因素也可能对行业产生影响,需持续关注相关信息。
你可能感兴趣
焦炭:二轮提涨基本落地,高位震荡 焦煤:高位震荡
国泰君安期货2024-04-23
焦炭:二轮提涨落地,高位震荡 焦煤:高位震荡
国泰君安证券2026-08-27
焦炭:二轮提涨落地,偏强震荡 焦煤:偏强震荡
国泰君安期货2024-09-26
焦炭:二轮提涨落地,震荡偏强 焦煤:震荡偏强
国泰君安证券2026-08-28
焦炭:二轮提涨开启,高位震荡,焦煤:竞拍氛围回暖,高位震荡
国泰君安证券2024-04-22
焦炭:二轮提涨落地,震荡偏强,焦煤:供给政策预期约束强化,震荡偏强
化石能源国泰君安期货2025-07-23
焦炭:二轮提涨落地,震荡偏强 焦煤:供给政策预期约束强化,震荡偏强
国泰君安期货2025-07-23
焦炭:六轮提涨落地,高位震荡 焦煤:高位震荡
国泰君安证券2026-06-09
焦炭:六轮提涨落地,高位震荡 焦煤:高位震荡
国泰君安证券2026-06-10
焦煤焦炭:四轮提涨落地,高位震荡
国泰君安期货2024-05-05