猜你想问
这份研报的核心内容是什么?
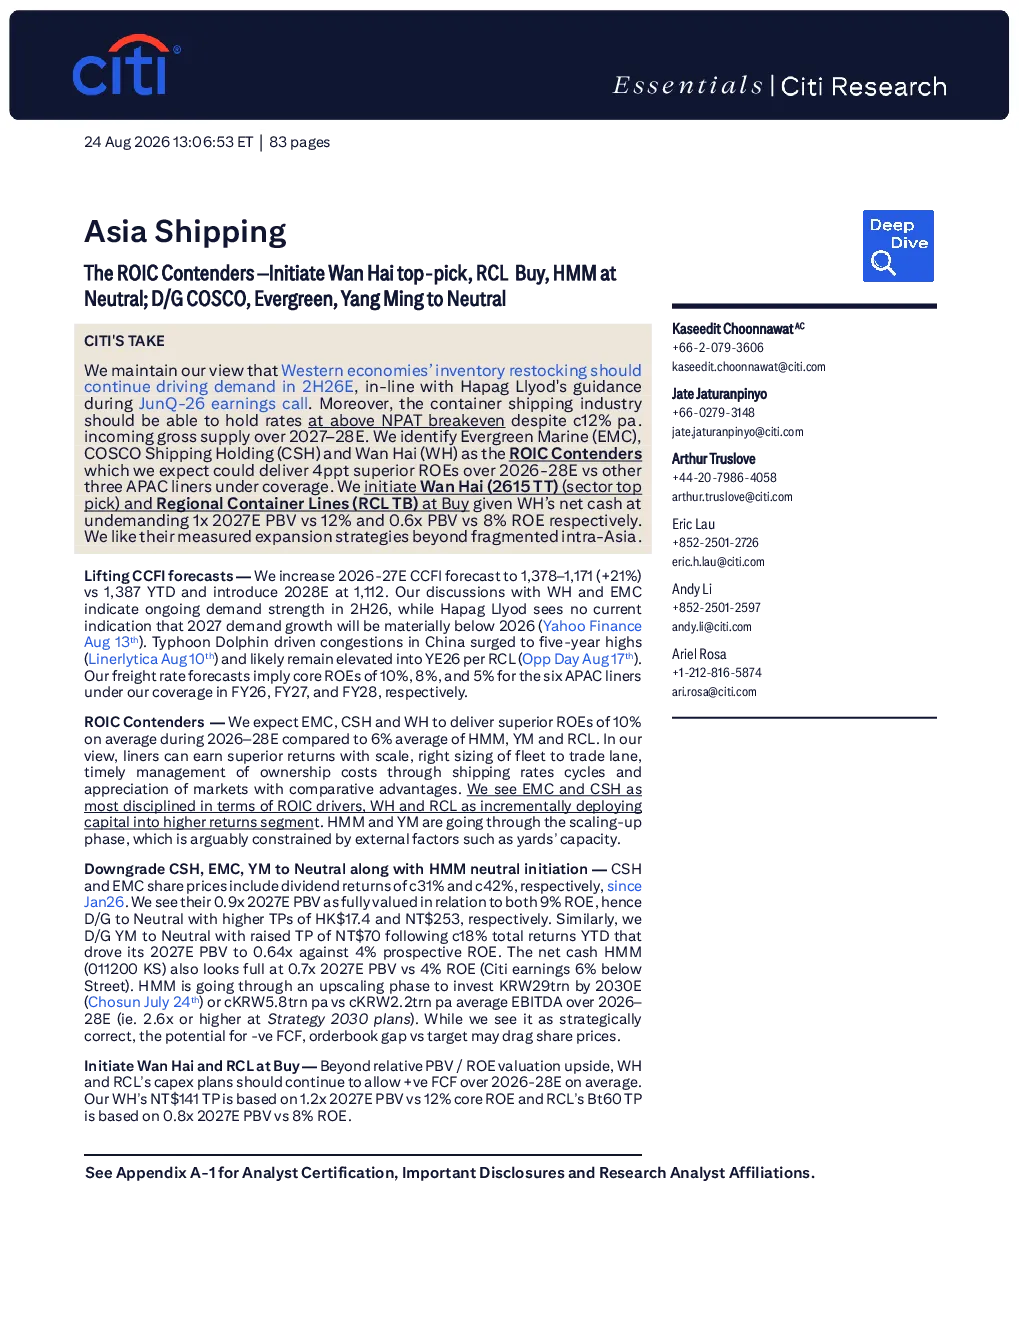
这份研报分析了亚洲航运业的ROIC竞争者,预计西方经济体库存补货将推动2026年下半年需求,支撑运费水平。报告识别出Evergreen Marine、COSCO Shipping Holding和Wan Hai为ROIC候选公司,预计其2026-28年ROE将比其他亚太地区主要公司高出4个百分点。报告上调了2026-27年CCFI预测至1,378-1,171,并引入了2028年的1,112预测。报告建议购买Wan Hai和RCL,并将Evergreen、COSCO和Yang Ming评级下调至中性。
集装箱航运业的发展趋势如何?
报告预计西方经济体库存补货将持续推动2026年下半年需求,支撑运费水平。尽管2027-28年全球集装箱航运业将新增12%的运力,但行业仍有望维持运费在NPAT盈亏平衡点以上的水平。集装箱航运公司可以通过规模效应、优化船队规模、有效管理拥有成本以及利用市场比较优势来获得高于资本成本的回报。Evergreen和COSCO在ROIC驱动因素方面最为自律,而Wan Hai和RCL则正在逐步增加对高回报领域的资本投入。
研报重点分析了哪些方向?
研报重点分析了Evergreen Marine、COSCO Shipping Holding、Wan Hai、RCL、HMM和Yang Ming六家亚太地区主要集装箱航运公司的ROIC竞争者。报告预计这些公司2026-28年核心ROE分别为10%、8%和5%,并预计2026-27年每股收益将分别增长3%、下降20%和下降35%。报告建议购买Wan Hai和RCL,并将Evergreen、COSCO和Yang Ming评级下调至中性。报告对Wan Hai和RCL进行了首次覆盖,并给予“买入”评级。
当前市场现状如何判断?
报告预计2026-28年CCFI分别为1,378-1,171和1,112,行业仍有望维持运费在NPAT盈亏平衡点以上的水平。HMM和YM正在经历规模扩大阶段,但可能受到外部因素的影响,例如船厂产能。报告认为,集装箱航运公司可以通过规模效应、优化船队规模、有效管理拥有成本以及利用市场比较优势来获得高于资本成本的回报。Evergreen和COSCO在ROIC驱动因素方面最为自律,而Wan Hai和RCL则正在逐步增加对高回报领域的资本投入。
研报有哪些风险提示?
报告指出,尽管预计西方经济体库存补货将持续推动2026年下半年需求,支撑运费水平,但全球集装箱航运业2027-28年将新增12%的运力,可能对运费水平产生影响。HMM和YM正在经历规模扩大阶段,但可能受到外部因素的影响,例如船厂产能。此外,报告建议购买Wan Hai和RCL,并将Evergreen、COSCO和Yang Ming评级下调至中性,但未提供具体投资建议,投资者需自行判断风险。