猜你想问
这份研报主要分析了什么内容?
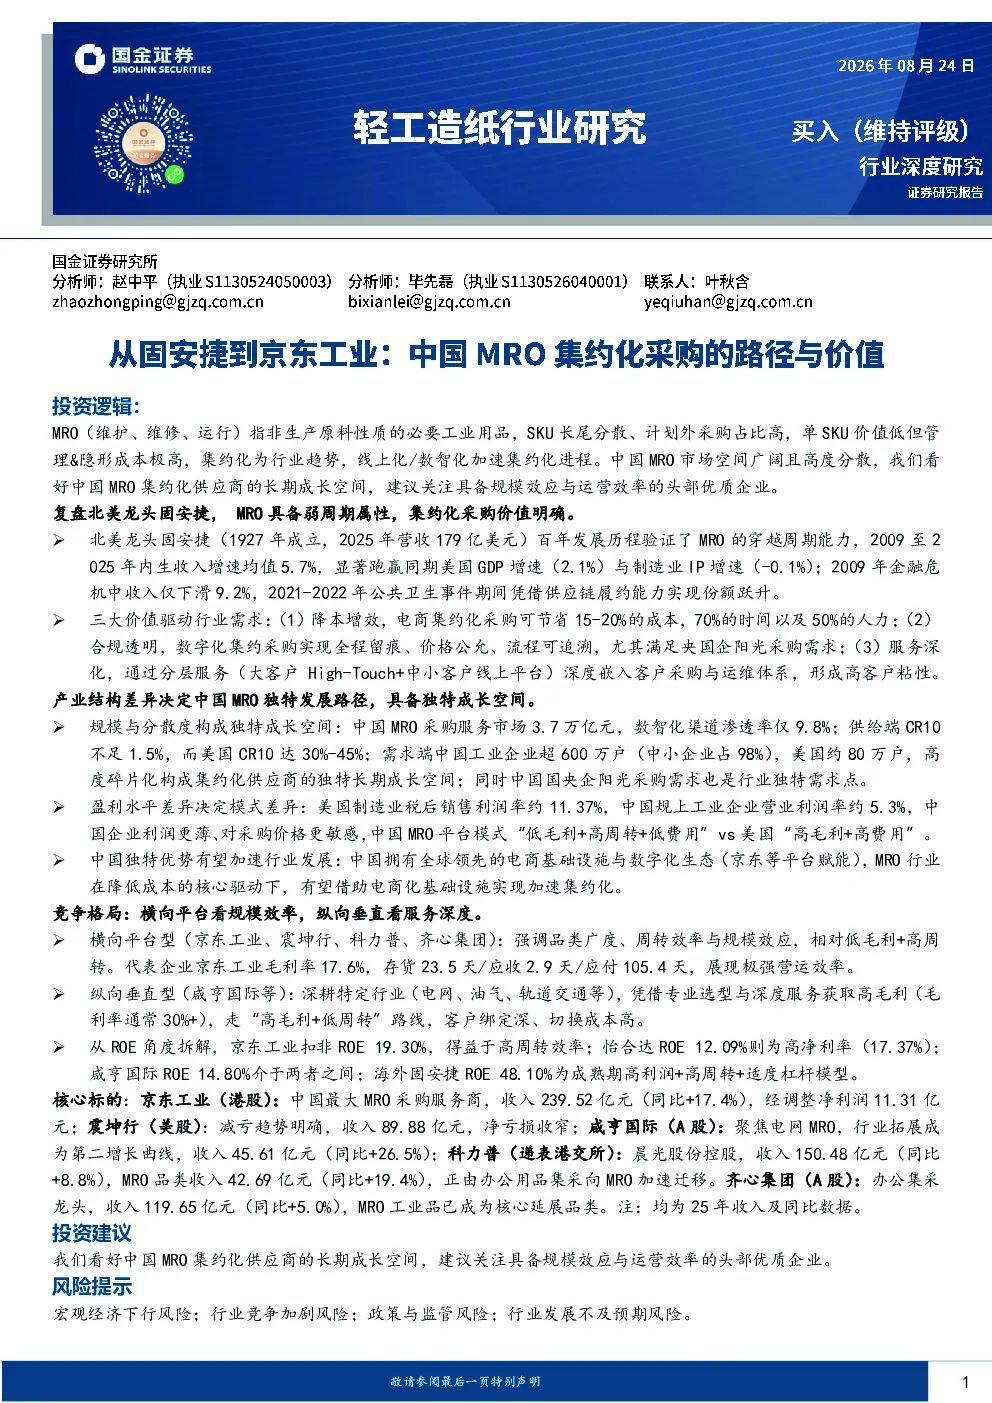
这份研报深入探讨了轻工造纸行业从固安捷到京东工业的中国MRO集约化采购路径与价值。报告首先复盘了北美龙头固安捷的发展历程,分析了MRO行业的弱周期性及其三大价值驱动因素:降本增效、合规透明和服务深化。接着,对比了中美MRO行业的差异,指出中国市场的广阔空间和独特需求点。报告还梳理了中国MRO行业的格局,包括横向平台型和纵向垂直型两种模式,并从ROE视角分析了京东工业、震坤行、咸亨国际等核心标的的经营状况。最后,提出了看好中国MRO集约化供应商长期成长空间的投资建议。
中国MRO行业的发展趋势如何?
中国MRO行业正处于集约化发展的关键阶段,呈现出SKU长尾分散、计划外采购占比高、单SKU价值低但管理隐形成本极高等特点。随着线上化/数智化的加速推进,行业集约化趋势日益明显。中国MRO市场空间广阔,但数智化渠道渗透率仅为9.8%,供给端集中度低,需求端高度碎片化,为集约化供应商提供了独特的长期成长空间。同时,中国国央企的阳光采购需求也为行业带来了新的发展机遇。未来,具备规模效应和运营效率的头部优质企业将更具竞争优势。
研报重点分析了哪些方向?
研报重点分析了MRO行业的商业模式、竞争格局和发展趋势。在商业模式方面,报告对比了固安捷的高接触解决方案和线上长尾平台模式,以及中国横向平台型和纵向垂直型两种MRO平台模式的特点。在竞争格局方面,报告梳理了中国MRO行业的市场集中度,分析了京东工业、震坤行、咸亨国际等核心企业的经营状况和竞争优势。在发展趋势方面,报告强调了线上化/数智化对行业集约化的推动作用,以及中国MRO市场的广阔空间和独特需求点。
当前中国MRO市场的现状如何?
当前中国MRO市场呈现出规模广阔但高度分散的特点。市场规模达到3.7万亿元,但数智化渠道渗透率仅为9.8%,供给端CR10不足1.5%,需求端高度碎片化。这种分散的市场格局为集约化供应商提供了巨大的发展空间。同时,中国国央企的阳光采购需求也为行业带来了新的发展机遇。然而,中国企业利润水平相对较低,对采购价格更敏感,因此中国MRO平台模式更倾向于“低毛利+高周转+低费用”,与美国“高毛利+高费用”的模式存在明显差异。
研报提到了哪些风险提示?
研报提示了宏观经济下行、行业竞争加剧、政策与监管以及行业发展不及预期等风险。宏观经济下行可能导致企业采购需求减少,影响MRO行业的发展。行业竞争加剧可能压缩企业的利润空间,尤其是在低毛利模式下。政策与监管的变化可能对MRO行业的运营模式和市场格局产生影响。此外,如果行业发展不及预期,可能导致企业的投资回报率下降。这些风险需要投资者密切关注。