猜你想问
今日银行间债券市场主要表现如何?
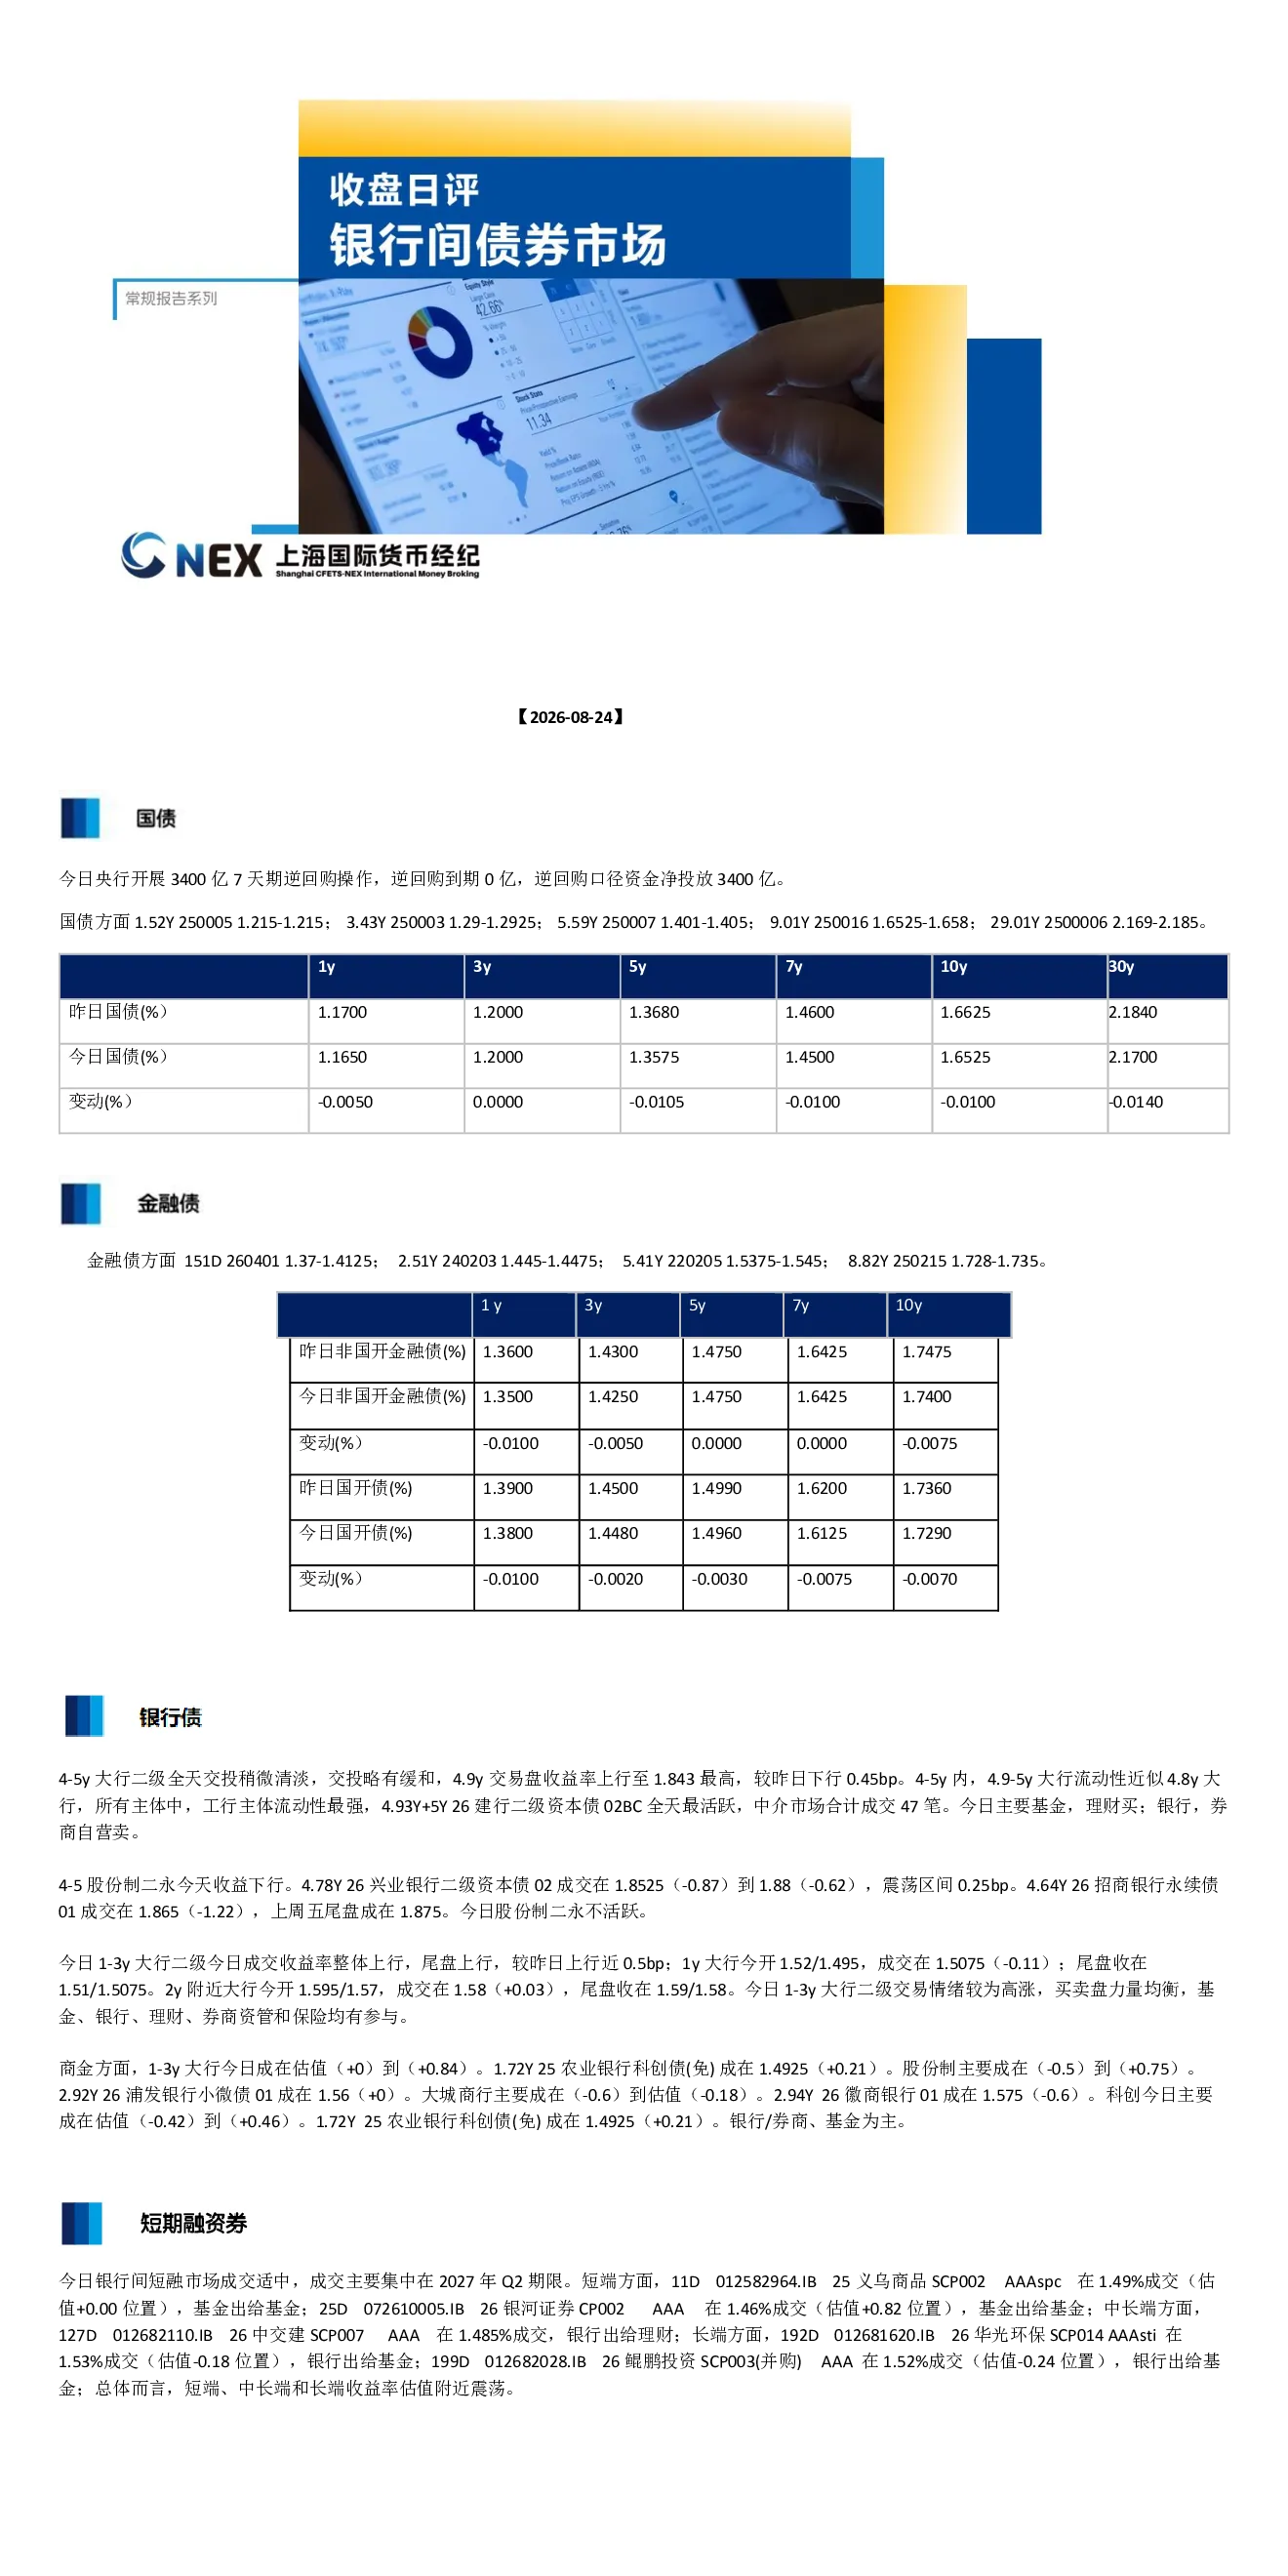
今日央行开展3400亿7天期逆回购操作,逆回购口径资金净投放3400亿。国债收益率整体下行,1年期至10年期均有所下降,其中10年期国债收益率下降0.01个百分点至1.6525%。金融债收益率整体稳定,非国开金融债和国开债收益率变动幅度较小。4-5年期大行二级资本债交投略有缓和,4.9年期大行二级资本债收益率上行至1.843%。4-5年期股份制二级资本债收益下行,4.78年期兴业银行二级资本债成交在1.8525%。1-3年期大行二级资本债收益率整体上行,尾盘上行近0.5个百分点。短融市场成交适中,收益率估值附近震荡。中票市场整体较为清淡,好名字成交收益率集中在1.50%-2.10%,银行、基金出给理财。交易所信用债全天交投相对一般,收益率小幅震荡。城投板块中,3%以上担保结构点心债受到投资者欢迎,而高收益城投债买盘寥寥。地产板块中,29年期到期万科下跌约0.5pt,普洛斯继续下跌约0.25pt。
债券市场未来发展趋势如何?
从今日市场表现看,国债收益率整体下行显示流动性有所宽松,但金融债收益率稳定,表明金融机构资金面变化不大。大行二级资本债分化明显,4-5年期有所缓和而1-3年期上行,反映市场对不同期限信用风险的偏好变化。短融和中票市场成交清淡,好名字收益率稳定在1.50%-2.10%,显示投资者对信用债配置仍保持谨慎态度。城投债中,低担保结构高收益品种不受欢迎,反映投资者对地方政府债务风险的担忧持续存在。地产板块债券持续下跌,表明市场对房地产行业风险仍存顾虑。整体来看,债券市场信用分层特征明显,投资者在风险收益间寻求平衡。
报告重点分析了哪些方向?
报告重点分析了国债收益率变动与央行货币政策操作的关系,以及不同期限、不同类型信用债的市场表现差异。特别关注了大行与股份制银行二级资本债的收益率走势分化,以及城投债中担保结构对投资者配置意愿的影响。此外,还观察了短融、中票和交易所信用债的成交情况,发现市场整体交投活跃度不高,投资者更倾向于配置风险较低、资质较好的信用债品种。地产板块债券的持续下跌也受到关注,反映市场对行业长期发展的担忧。
当前债券市场现状如何判断?
当前债券市场呈现流动性宽松与信用风险分化并存的格局。国债端受央行操作影响收益率下行,但金融债和信用债市场表现分化明显。大行二级资本债期限结构分化,1-3年期上行压力较大,而4-5年期有所缓和,显示市场对不同期限信用风险的定价有所调整。短融和中票市场成交清淡,好名字收益率稳定,表明投资者对信用债配置仍保持谨慎,但愿意为更高信用等级支付溢价。城投债板块中,低担保结构高收益品种不受欢迎,而3%以上担保结构点心债受到部分投资者青睐。地产板块债券持续下跌,反映市场对行业风险仍存顾虑。
投资债券需注意哪些风险?
投资债券需关注流动性风险,部分非标信用债品种如中票市场可能存在成交困难,投资者需评估自身资金回笼需求。信用风险方面,市场信用分层明显,高收益债并非总是高回报,投资者需仔细甄别发行人资质和担保结构。利率风险不容忽视,虽然当前国债收益率下行,但央行政策转向可能导致利率波动,投资者需根据自身风险偏好选择合适期限的品种。此外,城投债和地产板块债券的风险需特别关注,地方政府债务问题和房地产行业长期发展前景都可能影响相关债券的信用价值。投资者应分散投资,避免过度集中于单一风险领域。